まな先生解説
こころ質問
すい要点整理
- 条文から導かれる一般的な整理:民法907条1項(協議による分割)、986条1項(遺贈の放棄)、990条(包括受遺者の権利義務)
- 国税庁の公表資料:タックスアンサーNo.4176(令和8年4月1日現在法令等、2026年9月24日確認)は、根拠法令に民法907条を挙げ、特定の相続人に全部の遺産を与える遺言がある場合に相続人全員で異なる分割をしたときの税の扱いを示しています
注意
一般的な整理です。家族構成・財産・遺言の文言で結論が変わるため、実行前に税理士・司法書士・弁護士へ確認してください。主張と出典URL・条件・確認日の対応は末尾の「根拠の対応表」にまとめました。
遺言書と異なる遺産分割はできる?結論と全体の流れ
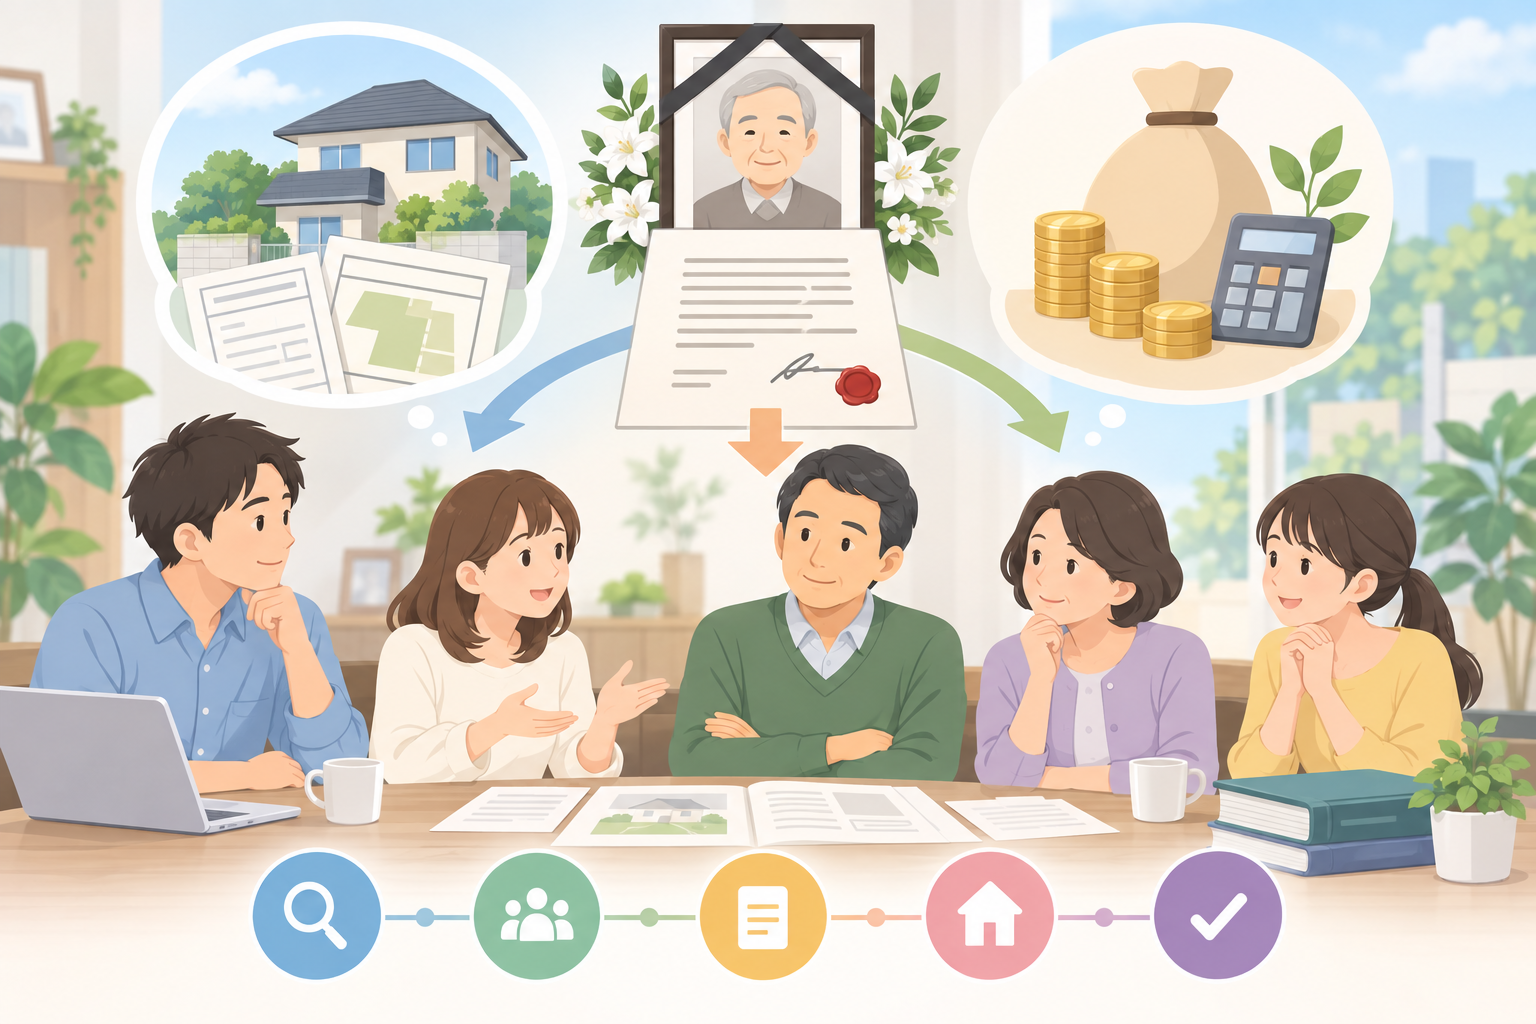
- 遺言の有無と種類を確認する
- 分割禁止の定め、受遺者、遺言執行者の有無を確認する
- 相続税の申告期限(死亡を知った日の翌日から10か月以内。国税庁No.4205)までに合意できるか見極める
- 遺言と異なる内容で遺産分割協議書を作り、全員で内容を確認して署名する。押印の方法や印鑑証明書などの添付書類は、出典で要件を確認していないため、提出先の法務局や金融機関に前もって確認する
- 相続税の申告と不動産の登記をする
遺言があっても分け直せない・難しくなるケース
分割禁止の定めがある
遺言執行者がいる
遺言の文言で何が変わる?
| 遺言の文言の例 | 法的な位置づけ | 国税庁資料との関係 |
|---|---|---|
| 「全財産を三男に遺贈する」(相続人への包括遺贈) | 包括遺贈(990条) | 国税庁の質疑応答事例が直接扱う型 |
| 「全財産を長男に相続させる」 | 特定の相続人に全部の遺産を与える遺言 | No.4176の型に当たると読める(編集部の読み取り) |
| 「自宅は長男に相続させる」(一部の財産) | 特定財産承継遺言(1014条2項) | どちらの資料も直接は扱っていない。税理士・司法書士に確認 |
| 「長男と長女に2分の1ずつ」 | 相続分の指定(902条1項) | どの財産を誰が取るかは協議で決める(907条1項) |
始める前の準備(5問の診断チャート)
- ある → 禁止期間中は分割協議ができない(908条1項)。申告期限が来る場合は、未分割での申告(国税庁No.4208)を税理士と検討
- ない → Q2へ
- いる → 包括受遺者なら協議への参加(990条)、特定受遺者なら遺贈の放棄(986条1項)が論点。早めに意向を確認
- いない → Q3へ
- いる → 執行が進む前に分割案を伝え、同意書をもらえるか相談(実務上の注意)
- いない → Q4へ
- 一部の財産を「相続させる」 → 登記と税の扱いを司法書士・税理士に確認してからQ5へ
- 全部の遺産を与える/「遺贈する」/相続分の指定 → Q5へ
- 取れる → 遺言と異なる内容で遺産分割協議書を作成
- 取れない → 遺言の内容に沿って進める。兄弟姉妹以外の相続人には遺留分があり(1042条)、遺留分侵害額に相当する金銭を請求できます(1046条1項)。請求権は、相続の開始と遺留分を侵害する贈与・遺贈を知った時から1年、または相続開始から10年で消えます(1048条)
遺言の探し方
- 公正証書遺言:相続人などの利害関係人は、全国の公証役場で遺言公正証書の有無と保管先を無料で検索できます。対象は平成元年以降に作成されたものです。死亡を証明する除籍謄本など、相続人であることを示す戸籍謄本、本人確認書類が必要です(日本公証人連合会)
- 法務局に保管された自筆証書遺言:検認は不要で、遺言書情報証明書の交付を受けられます。証明書は相続人・受遺者・遺言執行者などが請求でき、原本の代わりに手続きに使えます(法務省)
- 自宅などで保管されていた自筆証書遺言:家庭裁判所の検認が必要です(1004条1項、裁判所)
手順と期限(相続開始日から逆算するチェックリスト)
- [ ] 相続税の申告・納付:被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内(国税庁No.4205)
- [ ] 合意が間に合わない場合:未分割で申告し、「申告期限後3年以内の分割見込書」を添付する。分割後は、分割が行われた日の翌日から4か月以内に更正の請求ができる(国税庁No.4208)
- [ ] 不動産の登記:相続で取得したことを知った日から3年以内。遺産分割で取得した場合は、別途、分割の日から3年以内にその内容に応じた登記が必要。2024年4月1日より前に相続したことを知った未登記の不動産は2027年3月31日まで(法務省Q&A)
相続人全員は、被相続人の令和○年○月○日付遺言書の内容を確認したうえで、これと異なる内容で次のとおり遺産を分割することに合意した。
補足
これは編集部の文例です。国税庁の質疑応答事例は、この記載を贈与税の扱いの条件としていません。
遺言と異なる遺産分割に贈与税はかかる?
- タックスアンサーNo.4176(根拠法令:相続税法11条の2・民法907条):特定の相続人に全部の遺産を与える遺言がある場合に、相続人全員で異なる分割をしたケースです。受遺者である相続人が遺贈を事実上放棄し、共同相続人間で遺産分割が行われたとみます。課税価格は分割協議の内容により、受遺者である相続人から他の相続人への贈与として贈与税が課されることにはならないとしています
- 質疑応答事例:全遺産を三男に包括遺贈する公正証書遺言があり、協議で妻と三男が2分の1ずつ取得した事案です。「原則として贈与税の課税は生じない」としています
- 一部の財産だけの「相続させる」遺言、特定遺贈、相続人以外への遺贈に同じ扱いが当てはまるか
- 不動産取得税・登録免許税の扱い
未分割のままだと使えない特例
比較表:4つの進め方
| 進め方 | 同意が必要な人 | 贈与税 | 主な期限と出典 |
|---|---|---|---|
| ①遺言どおり | 協議不要 | 分け直しをしないため、本記事で扱う贈与税の論点は生じない | 申告10か月(No.4205)・登記3年(法務省Q&A) |
| ②全員合意で分け直し(全部の遺産を与える遺言・相続人への包括遺贈) | 相続人全員+受遺者(執行者の同意も得るのが安全=実務上の注意) | 国税庁資料の範囲なら課されない(No.4176。質疑応答事例は「原則として」) | ①+未分割申告なら更正の請求4か月(No.4208)・分割の日から登記3年(法務省Q&A) |
| ③全員合意で分け直し(一部財産の「相続させる」遺言など) | ②と同じ | 国税庁資料の事例と型が違うため税理士に確認 | ②と同じ |
| ④合意できず遺留分侵害額を請求 | 合意不要 | 本記事の出典では未確認。税理士に確認 | 知った時から1年・相続開始から10年(1048条) |
遺言と異なる遺産分割の登記と義務化の期限
- 相続で不動産を取得したことを知った日から3年以内の相続登記が義務。遺産分割の成立や、相続人に対する遺贈も対象
- 遺産分割で取得した場合は、別途、分割の日から3年以内に分割の内容に応じた登記が必要
- 正当な理由なく怠ると、10万円以下の範囲で裁判所が決める過料の対象
- 期限内に「相続人申告登記」をすれば、申し出た相続人について義務を履行したとみなされる
- ただし、遺産分割がされた後の登記義務は、相続人申告登記では履行できない
- 相続人申告登記は権利関係を公示しないため、売却や抵当権の設定には相続登記が必要
ケーススタディ:実家を長男に「相続させる」遺言(仮の事例)
| 選択肢 | メリット | 確認すること |
|---|---|---|
| A 遺言どおり長男が取得 | 協議が不要 | 母の居住について長男との取り決め |
| B 全員合意で母が取得 | 母が住み続けやすい | 登記の方法、贈与税(③の型)、配偶者の税額軽減・小規模宅地等の特例の要件 |
| C 全員合意で長女が取得し代償金を払う | 近くの子が管理できる | 代償金の資金、贈与税、特例の要件 |
まとめ:誰の同意が要り、いつまでに何をするか
よくある質問
遺言書があっても遺産分割協議はできますか?
1人でも反対したらどうなりますか?
注意
2026年9月24日時点の公的情報に基づく一般的な解説です。法令や税制は改正されることがあります。
| 主張・数値 | 条件 | 出典 |
|---|---|---|
| 協議分割・分割禁止5年・遺贈の放棄・包括受遺者・執行妨害の無効・遺留分と期限・遺言の効力発生・検認・相続分の指定・特定財産承継遺言 | 条文の内容。遺言と異なる分割の可否、受遺者・執行者の同意は条文からの一般的整理・実務上の注意 | e-Gov法令検索 民法 902・907・908・985・986・990・1004・1013・1014・1042・1046・1048条 https://laws.e-gov.go.jp/law/129AC0000000089 |
| 全員合意の異なる分割に贈与税は課されない | 特定の相続人に全部の遺産を与える遺言。令和8年4月1日現在法令等 | 国税庁No.4176 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4176.htm |
| 原則として贈与税の課税は生じない | 相続人への包括遺贈の事案 | 国税庁 質疑応答事例 https://www.nta.go.jp/law/shitsugi/sozoku/14/03.htm |
| 成立後のやり直しは贈与とみるほかはない | 当初の協議に無効・取消原因がある場合等を除く | 国税不服審判所 平成17年12月15日裁決 https://www.kfs.go.jp/service/JP/70/17/index.html |
| 申告期限10か月 | 死亡を知った日の翌日から。令和8年4月1日現在法令等 | 国税庁No.4205 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm |
| 分割見込書・3年以内の分割で特例適用・更正の請求4か月 | 申告期限までに未分割の場合。令和8年4月1日現在法令等 | 国税庁No.4208 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4208_qa.htm |
| 代物弁済で取得した宅地に小規模宅地等の特例は不可 | 令和元年7月1日以後に開始した相続 | 国税庁 質疑応答事例 https://www.nta.go.jp/law/shitsugi/sozoku/10/17.htm |
| 登記3年・分割の日から3年・過料10万円以下・2027年3月31日・相続人申告登記の限界 | 2027年3月31日は2024年4月1日より前に相続を知った未登記不動産 | 法務省Q&A https://www.moj.go.jp/MINJI/minji05_00565.html |
| 公正証書遺言の無料検索・必要書類 | 利害関係人。平成元年以降作成分 | 日本公証人連合会 https://www.koshonin.gr.jp/notary/ow02/2-q23 |
| 法務局保管の遺言は検認不要・遺言書情報証明書 | 自筆証書遺言書保管制度を利用した場合 | 法務省 https://www.moj.go.jp/MINJI/01.html ・ https://www.moj.go.jp/MINJI/05.html |
| 自宅保管の自筆証書遺言は検認が必要 | 公正証書遺言・法務局保管分を除く | 裁判所 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_17/index.html |