代襲相続とは?わかりやすく言うと「親の相続権を子が引き継ぐ制度」
| 代襲原因 | 内容 | 代襲相続 |
|---|---|---|
| 死亡 | 相続人が被相続人より先に(または同時に)死亡した | 発生する |
| 相続欠格 | 遺言書の偽造・隠匿など民法891条の欠格事由に該当した | 発生する |
| 相続廃除 | 被相続人への虐待や重大な侮辱を理由に、家庭裁判所が相続権を奪った | 発生する |
| 相続放棄 | 相続人が自ら家庭裁判所に申述して相続を放棄した | 発生しない |
【本記事の核心】孫の代襲と甥・姪の代襲は8項目で真逆になる
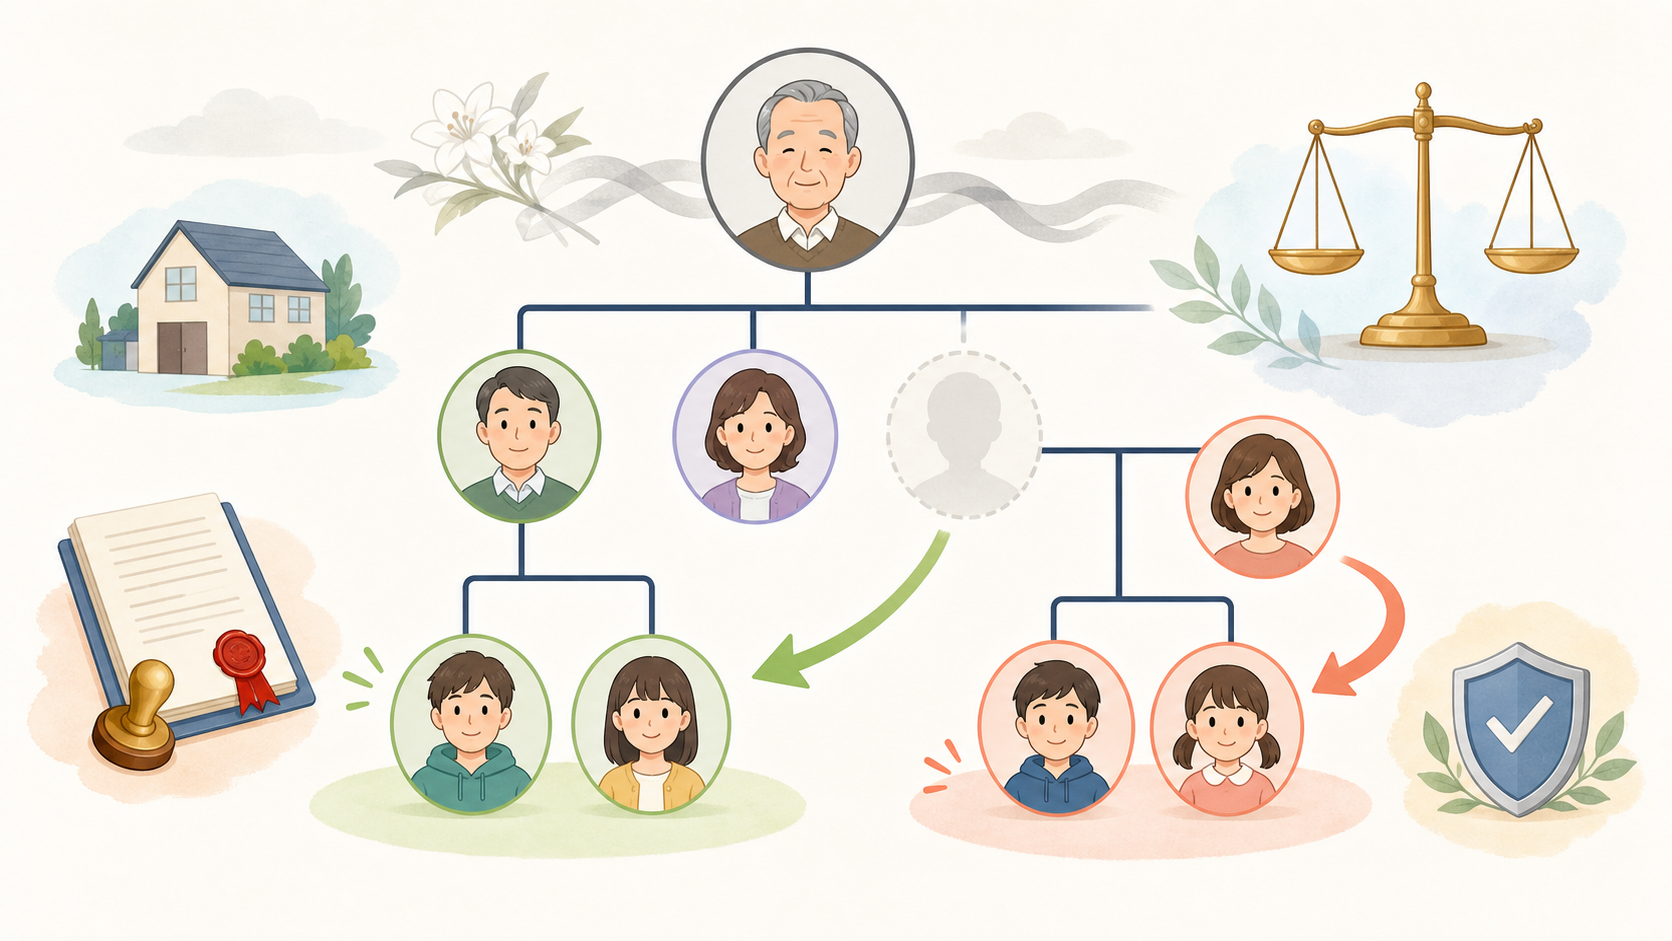
直系代襲(孫・ひ孫)vs 傍系代襲(甥・姪)ここが真逆の8項目
| # | 項目 | 孫が代襲(子の系統) | 甥・姪が代襲(兄弟姉妹の系統) | 根拠 |
|---|---|---|---|---|
| ① | 再代襲の可否 | 無制限(ひ孫・玄孫へ続く) | 一代限りで打ち止め(姪孫は相続しない) | 民法887条3項/889条2項は887条3項を準用しない |
| ② | 遺留分 | あり | なし(兄弟姉妹に遺留分がないため) | 民法1042条 |
| ③ | 相続税の2割加算 | 対象外 | 対象(税額×20%を加算) | 国税庁 No.4157(2025) |
| ④ | 基礎控除への算入 | 算入される(1人あたり600万円増) | 算入される(1人あたり600万円増) | 国税庁 相続税の計算 |
| ⑤ | 戸籍の広域交付 | 使える(直系卑属は最寄り窓口でまとめて請求可) | 使えない(傍系は対象外→本籍地へ郵送請求) | 法務省 改正戸籍法(2024年3月1日施行) |
| ⑥ | 被代襲者が相続放棄した場合 | 代襲なし | 代襲なし(ただし子全員の放棄で相続権が兄弟姉妹→甥姪へ移る) | 民法939条 |
| ⑦ | 連絡・協議の難易度 | 面識があることが多い | 面識なしが常態。所在不明なら不在者財産管理人の選任申立て | 実務上の整理 |
| ⑧ | 養子が絡む場合 | 縁組後に生まれた子は代襲可/縁組前の連れ子は代襲不可 | ─ | 民法727条・887条2項ただし書、大判昭7.5.11 |
【判定チャート】代襲相続か数次相続か、死亡日の前後で結論が変わる
| 記入欄 | 日付 |
|---|---|
| 被相続人が亡くなった日 | 年 月 日 |
| 相続人(親・きょうだい)が亡くなった日 | 年 月 日 |
- 相続人のほうが先に死亡(または同日・前後不明) → 代襲相続 → Q2へ
- 被相続人が先に死亡し、遺産分割前に相続人が死亡 → 数次相続 → Q3へ
- 相続人が家庭裁判所で放棄した → 代襲なし(相続権は同順位の他の相続人、全員放棄なら次順位へ)
| 終点 | 必要な戸籍 | 登記の申請方法 | 相続税での扱い | 次にやること |
|---|---|---|---|---|
| 子の系統(孫・ひ孫) | 被相続人の出生〜死亡+被代襲者(子)の出生〜死亡。直系なので広域交付が使える | 相続人全員で協議のうえ相続登記。協議が長引くなら相続人申告登記 | 2割加算なし。人数分だけ基礎控除が増える | 法定相続情報一覧図を作成し、登記と金融機関手続きへ |
| 兄弟姉妹の系統(甥・姪) | 上記に加え被相続人の父母の出生〜死亡。傍系のため広域交付は使えず郵送請求 | 同上。ただし人数が多く協議が長期化しやすい | 2割加算あり。遺留分はなし | 本籍地への郵送請求を最優先で着手 |
| 終点 | 必要な戸籍 | 登記の申請方法 | 相続税での扱い | 次にやること |
|---|---|---|---|---|
| 中間の相続人が1人 | 被相続人と中間の相続人、双方の出生〜死亡 | 中間省略登記により、一次相続の名義人から最終相続人へ一括で登記できる場合がある | 二次相続の申告義務を確認。相次相続控除の検討 | 登記の可否を司法書士に確認 |
| 中間の相続人が複数 | 同上(協議参加者は配偶者を含め急増) | 一次相続・二次相続それぞれ登記が必要 | 同上 | 全員の連絡先確認と協議の段取り |
- 不動産を洗い出す — 法務省(2026)によると、2026年2月2日から所有不動産記録証明制度が始まり、特定の被相続人が所有権の登記名義人として記録されている不動産を登記官が一覧化して証明書として交付します。相続人も請求でき、疎遠な家の不動産を全国分まとめて把握できる最短ルートです。
- 期限から逆算する — 施行前(2024年3月31日以前)に開始した相続の登記期限は2027年3月31日。それ以降の相続は取得を知った日から3年以内です(法務省(2024))。
- 名義の整理まで終える — 2026年4月1日から住所・氏名の変更登記も義務化(変更日から2年以内、5万円以下の過料)。
【2026年2月開始】所有不動産記録証明制度で実家の不動産を洗い出す
| 項目 | 内容 |
|---|---|
| 運用開始 | 2026年2月2日(法務省(2026)) |
| 何が分かる | 被相続人が所有権の登記名義人として記録されている不動産の一覧 |
| 請求できる人 | 登記名義人本人のほか、相続人も請求可能 |
| 手数料 | 検索条件1件につき1通 書面1,600円/オンライン請求・郵送受取1,500円/オンライン請求・窓口受取1,470円(登記手数料令) |
| 代襲相続での使いどころ | 疎遠な実家・先祖名義の土地の登記漏れ防止。協議前に対象財産を確定できる |
証明書は「登記名義人として記録されている不動産」を対象とするものです。未登記建物や、名義がさらに前の世代のままの不動産は把握しきれない場合があります。名寄帳や固定資産税課税明細と併用すると精度が上がります。
代襲相続人とは?「代襲する/しない」全パターン早見表
| # | ケース | 代襲する? | 根拠条文 | 子の系統の結論 | 兄弟姉妹の系統の結論 | 遺留分 | 2割加算 | よくある誤解 |
|---|---|---|---|---|---|---|---|---|
| ① | 被相続人より先に死亡 | ○ | 887条2項 | 孫→ひ孫→無制限 | 甥・姪まで | 孫:あり/甥姪:なし | 孫:なし/甥姪:あり | ─ |
| ② | 同時死亡(前後不明) | ○ | 32条の2 | 孫が代襲 | 甥・姪が代襲 | 同上 | 同上 | 「同時なら代襲しない」は誤り |
| ③ | 相続欠格 | ○ | 891条 | 孫が代襲 | 甥・姪が代襲 | 同上 | 同上 | 子まで連座すると思われがち |
| ④ | 廃除 | ○ | 892条 | 孫が代襲 | 甥・姪が代襲 | 同上 | 同上 | 同上 |
| ⑤ | 相続放棄 | × | 939条 | 孫は代襲しない | 甥・姪も代襲しない | ─ | ─ | 「親が放棄→子が相続」は誤り。最頻出の誤解 |
| ⑥ | 相続開始「後」に死亡(数次相続) | ×(別制度) | 896条 | 亡相続人の配偶者も相続人に | 同左 | 元の順位に準じる | 取得者で判定 | 代襲と混同されやすい。協議参加者が増える |
| ⑦ | 養子縁組「後」に生まれた養子の子 | ○ | 887条2項 | 代襲相続人になる | ─ | あり | なし(代襲の孫) | ─ |
| ⑧ | 養子縁組「前」に生まれた養子の子(連れ子) | × | 727条・887条2項ただし書 | 代襲相続人になれない | ─ | ─ | ─ | 同じ「養子の子」でも出生日で結論が真逆 |
相続開始の時点でお腹の中にいた胎児も、無事に生まれれば代襲相続人になります(民法886条)。相続人の範囲は思わぬ形で広がることがあります。
代襲相続とはどこまで続く?孫・ひ孫と甥・姪の違い
| 系統 | 代襲者 | 再代襲 | 根拠条文 |
|---|---|---|---|
| 子の系統 | 孫 → ひ孫 → 玄孫… | あり(制限なし) | 民法887条2項・3項 |
| 兄弟姉妹の系統 | 甥・姪まで | なし(一代限り) | 民法889条2項 |
| 配偶者 | ─(代襲なし) | ─ | ─ |
| 直系尊属(父母・祖父母) | ─(代襲ではなく固有の順位で相続) | ─ | ─ |
再代襲相続とは?子の系統だけに認められる仕組み
【最難関】代襲相続とは兄弟姉妹の場合が最も大変な理由
戸籍の広域交付は「兄弟姉妹の戸籍」に使えない
| 集める戸籍 | 孫の代襲(子の系統) | 甥・姪の代襲(兄弟姉妹の系統) |
|---|---|---|
| 被相続人の出生〜死亡 | 直系なので広域交付◯ | 直系なので広域交付◯ |
| 被代襲者の出生〜死亡 | 子=直系卑属なので◯ | 兄弟姉妹=傍系のため× |
| 被相続人の父母の出生〜死亡 | 原則不要 | 必要(兄弟姉妹を確定するため) |
| 実務上の集め方 | 最寄りの窓口でほぼ完結しうる | 本籍地ごとに郵送請求が必要 |
| 目安の期間 | 数日〜数週間 | 1〜3か月程度かかることも |
相続放棄の増加が「疎遠な甥・姪」を巻き込んでいる
突然「代襲相続人です」と連絡が来たときの初動
- 熟慮期間3か月の起算点を確認する:民法915条1項の3か月は「自己のために相続の開始があったことを知った時」から数えます。被相続人の死亡日からではありません。先順位者の放棄によって自分が相続人になったケースでは、通常「自分が相続人になったことを知った時」が起算点と扱われます。
- 負債の有無を調べる:預貯金・不動産だけでなく、借入や保証債務を確認します。信用情報機関(CIC・JICC・全国銀行協会)への開示請求、不動産は市区町村の名寄帳や所有不動産記録証明書が有効です。
- 間に合わないなら期間伸長を申し立てる:戸籍や財産の調査が3か月で終わらない見込みなら、家庭裁判所へ熟慮期間の伸長を申し立てる方法があります。
調査が終わるまで遺産に手を付けないでください。遺産の一部でも処分すると単純承認したとみなされ、相続放棄ができなくなるおそれがあります(民法921条)。とくに「形見分け」「解約して葬儀費用に充当」といった行為は判断が微妙になるため、事前に弁護士・司法書士へ確認することをおすすめします。
【計算公開】同じ遺産8,000万円で孫代襲と甥姪代襲の相続税を比べる
ケースA:孫が代襲(配偶者+子A+孫2人)
| 手順 | 計算 | 結果 |
|---|---|---|
| ①法定相続人 | 配偶者・子A・孫2人 | 4人 |
| ②基礎控除 | 3,000万円+600万円×4人 | 5,400万円 |
| ③課税遺産総額 | 8,000万円-5,400万円 | 2,600万円 |
| ④法定相続分で按分 | 配偶者1/2=1,300万円/子A 1/4=650万円/孫それぞれ1/8=325万円 | ─ |
| ⑤各人の税額(税率10%) | 配偶者130万円/子A 65万円/孫32.5万円×2 | 合計260万円 |
| ⑥2割加算 | 孫は代襲相続人なので加算なし(国税庁 No.4157(2025)) | 加算0円 |
| ⑦相続税の総額 | ─ | 260万円 |
ケースB:甥・姪が代襲(配偶者+兄+甥2人)
| 手順 | 計算 | 結果 |
|---|---|---|
| ①法定相続人 | 配偶者・兄・甥2人 | 4人 |
| ②基礎控除 | 3,000万円+600万円×4人 | 5,400万円(ケースAと同額) |
| ③課税遺産総額 | 8,000万円-5,400万円 | 2,600万円 |
| ④法定相続分で按分 | 配偶者3/4=1,950万円/兄1/8=325万円/甥それぞれ1/16=162.5万円 | ─ |
| ⑤各人の税額(税率10%) | 配偶者195万円/兄32.5万円/甥16.25万円×2 | 合計260万円 |
| ⑥2割加算 | 兄と甥2人が対象。(32.5万円+16.25万円×2)×20% | +13万円 |
| ⑦相続税の総額 | 260万円+13万円 | 273万円 |
2ケースの差引まとめ
| 比較項目 | ケースA(孫代襲) | ケースB(甥姪代襲) |
|---|---|---|
| 代襲による基礎控除の増額メリット | +600万円(代襲相続人2人で1人分増) | +600万円(同左) |
| 2割加算のデメリット | 0円 | +13万円 |
| 相続税の総額 | 260万円 | 273万円 |
| 遺留分 | あり | なし |
上記は法定相続分どおりに取得した場合の総額の目安で、税率は国税庁の相続税の速算表(課税価格1,000万円以下は10%)に沿って計算したものです。配偶者の税額軽減、小規模宅地等の特例、生命保険金の非課税枠、実際の取得割合により納税額は大きく変わります。具体的な税額は税理士にご確認ください。
相続分そのものの計算方法(株分け)
- まず「先に亡くなった人が生きていたら、いくら受け取るはずだったか」を法定相続分で計算する
- その金額(割合)を、代襲相続人の人数で均等に割る
- 他の相続人の取り分は、代襲相続人が何人いても変わらない
| 長女の子の人数 | 1人あたりの相続分 | 金額 |
|---|---|---|
| 1人 | 4分の1 | 1,000万円 |
| 2人 | 8分の1 | 500万円 |
| 3人 | 12分の1 | 約333万円 |
| 4人 | 16分の1 | 250万円 |
国税庁「令和6年分 相続税の申告事績の概要」(2025年12月公表)によると、令和6年分の課税割合は10.4%(被相続人1,605,378人中166,730人が申告に係る被相続人)と、基礎控除引下げのあった平成27年分以降で最高となりました。「うちは関係ない」と決めつけず、基礎控除との比較だけは行っておくと安心です。
代襲相続と期限:相続登記3年・住所変更2年・遺産分割10年
相続登記は3年以内。間に合わないときの逃げ道が「相続人申告登記」
| 項目 | 内容 |
|---|---|
| 目的 | 遺産分割が未了でも登記義務だけを先に履行できる |
| 申出できる人 | 特定の相続人が単独で申出可能(他の相続人の分の代理申出も可) |
| 費用 | 登録免許税は非課税(0円) |
| 手続き | オンライン可 |
| 注意点 | 権利関係を公示するものではないため、売却や抵当権設定には別途相続登記が必要 |
2026年4月開始:住所・氏名の変更登記も2年以内に
遺産分割の10年ルール(民法904条の3)
期限の早見表(見落としやすい順)
| 手続き | 期限 | 起算点 |
|---|---|---|
| 相続放棄・限定承認 | 3か月以内 | 自己のために相続開始があったことを知った時(民法915条1項) |
| 準確定申告 | 4か月以内 | 相続開始を知った日の翌日 |
| 相続税の申告・納付 | 10か月以内 | 相続開始を知った日の翌日 |
| 遺留分侵害額請求 | 1年以内 | 相続開始と侵害を知った時 |
| 相続登記 | 3年以内(施行前の相続は2027年3月31日) | 不動産の取得を知った日(過料10万円以下) |
| 住所・氏名変更登記 | 2年以内 | 変更のあった日(過料5万円以下・2026年4月1日施行) |
| 遺産分割(10年ルール) | 10年 | 相続開始時(超過で特別受益・寄与分が主張できない) |
施行前(2024年3月31日以前)に発生した相続の登記期限2027年3月31日は、祖父母名義のまま放置された実家を抱える代襲相続のケースを直撃します。残り期間から逆算して着手日を決めてください。
代襲相続の手続き・進め方(7ステップ)
- 死亡の前後関係を戸籍で確認する:代襲相続か数次相続かで必要書類も協議参加者も変わります。まずここを固めます。
- 相続人を確定する(戸籍収集):被相続人の出生から死亡までの連続した戸籍に加え、被代襲者の出生から死亡までの戸籍、代襲相続人の現在戸籍を取得します。直系なら広域交付が使えますが、兄弟姉妹の戸籍は対象外のため郵送請求で進めます。
- 不動産を洗い出す:2026年2月2日開始の所有不動産記録証明制度で、被相続人名義の不動産を全国分まとめて確認します(法務省(2026))。名寄帳・固定資産税課税明細と突き合わせると漏れが減ります。
- 法定相続情報一覧図を作る:登記官が認証文を付した一覧図の写しを無料で必要通数交付してもらえます。相続登記・預貯金の払戻し・相続税申告・年金手続に使え、戸籍の束を何度も出し直す手間がなくなります。相続人が多い代襲相続ほど効果が大きい制度です。
- 相続放棄の要否を判断する(3か月以内):債務超過の可能性があれば申述を検討し、調査が終わらなければ期間伸長を申し立てます。
- 遺産分割協議を行う:代襲相続人を含む全員の署名・実印・印鑑証明書が必要です。3年以内にまとまらない見込みなら、先に相続人申告登記で義務を履行します。
- 名義変更・申告を行う:相続登記(3年以内)、住所・氏名変更登記(2年以内)、預貯金の解約、相続税の申告・納付(10か月以内)を進めます。
- [ ] 被相続人の出生から死亡までの戸籍謄本一式
- [ ] 被代襲者(先に亡くなった子・兄弟姉妹)の出生から死亡までの戸籍謄本一式
- [ ] (甥・姪のケース)被相続人の父母の出生から死亡までの戸籍謄本一式
- [ ] 代襲相続人を含む相続人全員の現在戸籍・印鑑証明書
- [ ] 所有不動産記録証明書(被相続人名義の不動産の一覧)
- [ ] 法定相続情報一覧図の申出書と相続関係説明図
- [ ] 遺言書の有無の確認(法務局の自筆証書遺言保管制度・公証役場の検索)
- [ ] 不動産の登記事項証明書・固定資産評価証明書・名寄帳
- [ ] 預貯金の残高証明書、借入の有無(信用情報開示)
- [ ] 遺産分割協議書(3年に間に合わない場合は相続人申告登記の申出書)
具体例・ケースで理解する
- 母:2分の1 → 3,000万円
- 長男:4分の1 → 1,500万円
- 二男の子A:8分の1 → 750万円
- 二男の子B:8分の1 → 750万円
- 兄:2分の1 → 1,500万円
- 甥:4分の1 → 750万円
- 姪:4分の1 → 750万円
- 長男:3分の1 → 約1,333万円
- 二男の子(代襲相続):3分の1 → 約1,333万円
- 三男の妻(数次相続):6分の1 → 約667万円
- 三男の子(数次相続):6分の1 → 約667万円
放置された実家と代襲相続:空き家・土地の出口
空き家を放置し「特定空家等」に指定されると、固定資産税の住宅用地特例が受けられなくなる場合があります。共有者が増える前に、活用・売却・国庫帰属のいずれに進むかを話し合っておくことが有効です。
似た用語との違い(数次相続・相続放棄・遺贈)
| 用語 | 亡くなった順番 | 誰が引き継ぐか |
|---|---|---|
| 代襲相続 | 相続人が被相続人より先に死亡 | 相続人の子(孫・甥姪)が直接相続する |
| 数次相続 | 相続人が被相続人より後に死亡 | 亡くなった相続人の相続人全員(配偶者も含む) |
| 相続放棄 | ─ | 誰も代襲しない(同順位の他の相続人・次順位へ) |
「代襲相続」と「数次相続」は必要な戸籍も登記の方法も異なります。区別に迷ったら、死亡日の前後関係を戸籍で確認することから始めてください。
まとめ:孫か甥姪かを見極め、2026年の新制度で不動産を洗い出す
関連記事
次に読むと、この記事の判断がしやすくなります。
- 相続税対策はいつから始める?|実家相続で損しない王道とNG対応
- 【2026最新】遺産分割のやり方7ステップ|実家相続でもめない進め方
- 【2026年版】実家を売却する方法6ステップ|相続・税金で損しない手順
よくある質問
相続税の取り扱いは国税庁タックスアンサー、相続登記や戸籍の広域交付、所有不動産記録証明制度は法務省・法務局の案内ページで最新情報を確認できます。
最終確認日:2026年8月28日