まな先生解説
こころ質問
すい要点整理
- 家全体の相続税は本当に減るのか
- 自分の取り分と遺留分(最低限もらえる取り分)はいくら減るのか
- 孫への過去の贈与が足し戻されて、逆効果にならないか
注意
制度の説明は、国税庁タックスアンサー(令和8年4月1日現在法令等)と、e-Gov法令検索の民法・相続税法の条文を2026年11月5日に確認した内容です。試算は仕組みを理解してもらうための単純化したモデルです。実際の税額は、財産の評価、配偶者の有無、各種の特例で変わります。最終的な判断は、税理士などの専門家に相談してください。
養子縁組で相続税はいくら減る?まず確かめる3つのこと
養子1人で増える非課税の枠
- 相続税の基礎控除:3,000万円+600万円×法定相続人の数(No.4152)
- 生命保険金の非課税限度額:500万円×法定相続人の数(No.4114、令和8年4月1日現在法令等)
- 死亡退職金の非課税限度額(No.4170)
- 相続税の総額の計算(No.4170)
相続税の申告がある被相続人は約10人に1人
なぜ養子縁組の節税が逆効果になるのか?4つの原因
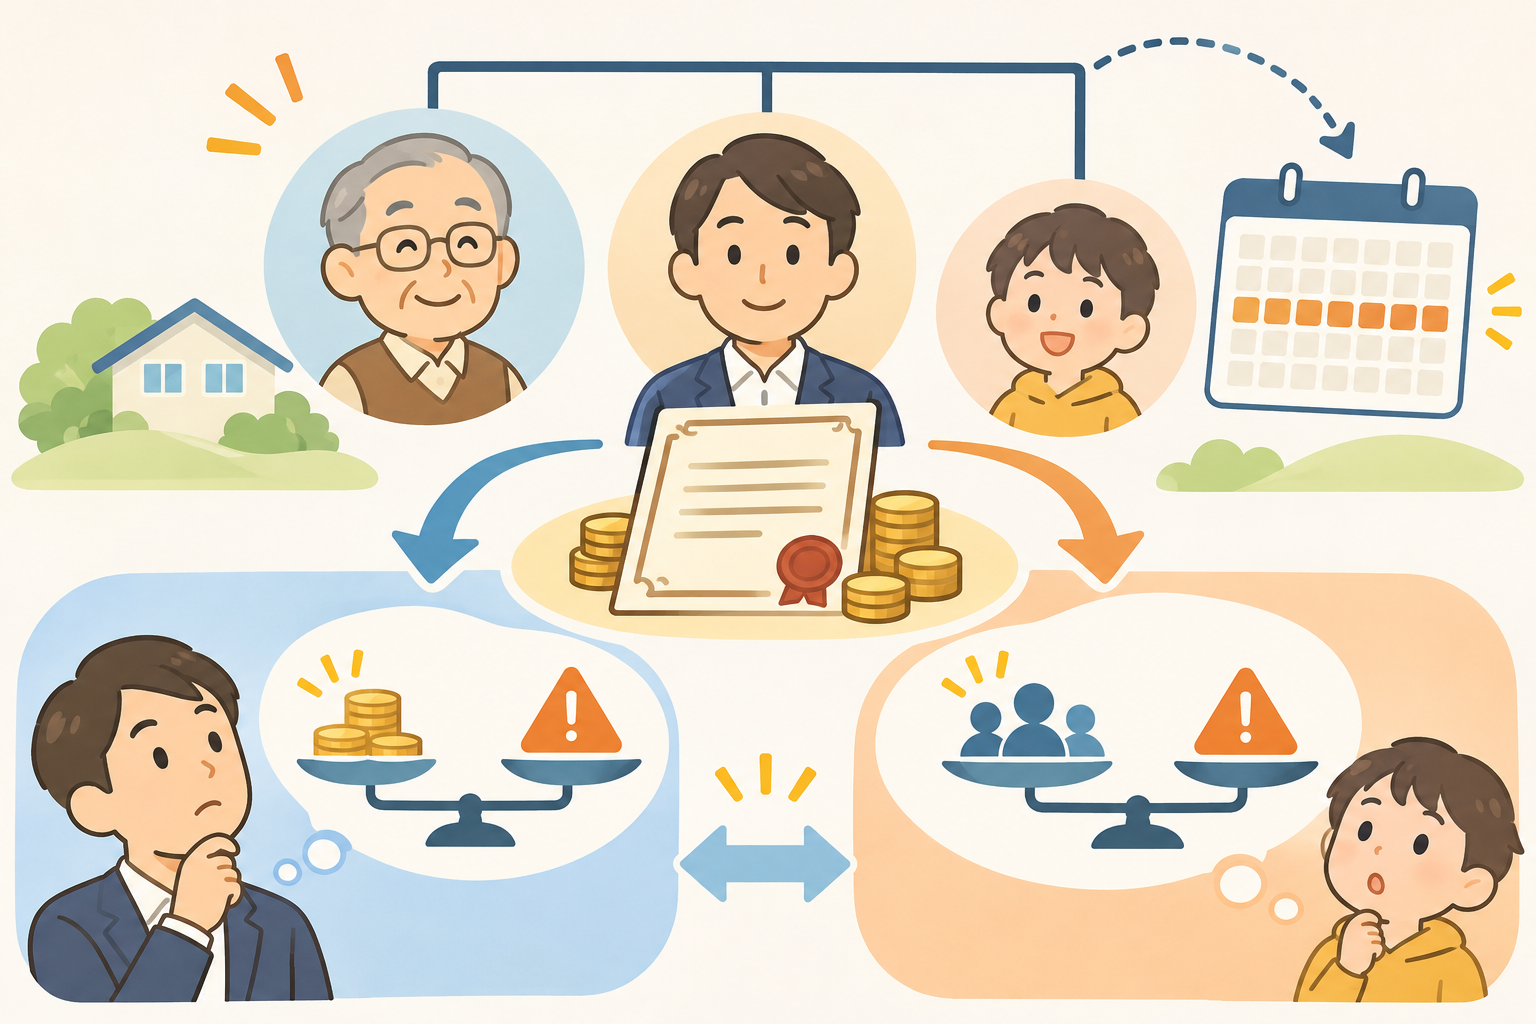
養子は法定相続人に何人まで数えられる?(人数制限)
| 家族の状況 | 相続税の計算で数えられる養子 |
|---|---|
| 実子がいる | 1人まで |
| 実子がいない | 2人まで |
孫養子の相続税は2割加算になる?
孫への贈与が足し戻される7年ルール
| 亡くなった日 | 加算する贈与 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から死亡の日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
不当な節税と判断されると人数に入らない
補足
最高裁平成29年1月31日判決は、節税の動機と縁組をする意思は併存し得るとして、節税目的であることだけでは民法802条1号の無効事由にあたらないと判断しました。これは縁組が民法上有効かの判断で、相続税の人数の判断とは別の問題です。判決の内容はBUSINESS LAWYERSの解説(2017年5月29日掲載)で確認しました。2026年11月5日時点で裁判所サイトはメンテナンス中で、判決原文は確認できていません。
原因別の見分け方:その養子縁組は損か得か?
診断チャート「その養子縁組、損か得か」
- 実子はいるか:いれば数えられる養子は1人まで、いなければ2人まで(No.4170)
- 養子は孫か:子の配偶者なら2割加算なし(No.4157)
- 孫の親は存命か:亡くなっていて孫が代襲相続人なら2割加算なし(No.4157)
- 養子に加算期間内の暦年贈与があるか:あれば警告(No.4161)
- 養子の子は縁組前に生まれたか:はいなら、その子は代襲相続人にならない(警告、国税庁 質疑応答事例)
- 5年以内に買った賃貸不動産・小口化商品があるか:2027年以後の相続で評価が上がる恐れ(警告、国税庁の通達案)
判定の目安
| 結果 | 目安となる状態 |
|---|---|
| 節税効果大 | 子の配偶者や、代襲相続人の孫が養子。警告なし |
| 効果小・要試算 | 孫養子で2割加算あり。警告なし |
| 逆効果の恐れ | 4の警告あり(孫への贈与が多い) |
| 税理士相談必須 | 警告が2つ以上。または上限を超える数の養子がいる |
注意
この区分は記事独自の目安で、国税庁などが示した基準ではありません。結論を確定するものではありません。
具体的な解決方法:遺産額別の試算で損得を確かめる
試算の前提(必ず読んでください)
- 配偶者はいない(すでに亡くなっている)
- 遺産額は、債務などを引いた後の課税価格
- 各相続人は法定相続分どおりに取得する(パターンB・Cは各1/3)
- 生命保険・各種特例・未成年者控除・生前贈与は考えない(贈与は後の例で扱う)
- 税率は国税庁No.4155(令和8年4月1日現在法令等)の速算表を使い、万円未満は小数1桁に丸める
- 課税遺産総額=遺産−(3,000万円+600万円×人数)
- 1人あたりの税額=(課税遺産総額×法定相続分)×税率−控除額
- 相続税の総額=1人あたりの税額の合計
- 孫養子の納付税額=按分した税額×1.2
遺産額×縁組パターンの試算表
| 遺産額 | パターン | 基礎控除 | 課税遺産総額 | 1人あたり税額 | 相続税の総額 | 2割加算額 | 最終合計 | Aとの差額 |
|---|---|---|---|---|---|---|---|---|
| 1億 | A | 4,200 | 5,800 | 385 | 770 | 0 | 770 | − |
| 1億 | B | 4,800 | 5,200 | 210 | 630 | 42 | 672 | −98 |
| 1億 | C | 4,800 | 5,200 | 210 | 630 | 0 | 630 | −140 |
| 2億 | A | 4,200 | 15,800 | 1,670 | 3,340 | 0 | 3,340 | − |
| 2億 | B | 4,800 | 15,200 | 820 | 2,460 | 164 | 2,624 | −716 |
| 2億 | C | 4,800 | 15,200 | 820 | 2,460 | 0 | 2,460 | −880 |
| 3億 | A | 4,200 | 25,800 | 3,460 | 6,920 | 0 | 6,920 | − |
| 3億 | B | 4,800 | 25,200 | 1,820 | 5,460 | 364 | 5,824 | −1,096 |
| 3億 | C | 4,800 | 25,200 | 1,820 | 5,460 | 0 | 5,460 | −1,460 |
孫の取り分が増えるほど節税額は縮む
| 遺産額 | 孫の取り分1/3 | 1/2 | 全部 |
|---|---|---|---|
| 1億 | −98 | −77 | −14 |
| 2億 | −716 | −634 | −388 |
| 3億 | −1,096 | −914 | −368 |
孫への贈与があると逆効果になる例
- 加算額:直近3年分330万円+それより前の4年分(440万円−100万円)340万円=670万円
- 課税価格:1億円+670万円=1億670万円
- 相続税の総額:課税5,870万円→1人1,957万円×15%−50万円≒243.5万円×3=730.5万円
- 孫の割合:(3,333万円+670万円)÷1億670万円≒37.5%
- 2割加算:730.5万円×37.5%×0.2≒54.8万円
- 合計:約785.3万円
ケース別の対処:孫・子の配偶者・代襲で何が変わる?
孫の親(あなたや兄弟)が存命のとき
孫の親が先に亡くなっているとき
子の配偶者(嫁・婿)を養子にしたとき
養子が親より先に亡くなったとき
賃貸不動産も一緒に買っていたとき
予防・再発防止のコツ:兄弟が確認するチェックリスト
縁組は届出で成立する
自分の取り分はどれだけ減る?
| 項目 | 縁組前(子2人) | 縁組後(子2人+養子1人) | 遺産1億円のとき |
|---|---|---|---|
| 法定相続分 | 1/2 | 1/3 | 5,000万円→約3,333万円 |
| 遺留分 | 1/4 | 1/6 | 2,500万円→約1,667万円 |
兄弟(相続人)の確認チェックリスト
- [ ] 親の戸籍謄本を取り、養子縁組の有無と縁組日を確認する
- [ ] 縁組の前後で、自分の法定相続分と遺留分の変化を計算する
- [ ] 孫への贈与記録(通帳・贈与契約書)を加算期間の分だけ集める
- [ ] 縁組の経緯(同居・扶養・家業の承継など)を記録しておく
申告期限からの逆算スケジュール
- 1か月目:戸籍で相続人と縁組を確定する
- 3か月目:財産と贈与記録を洗い出す(相続放棄は、自己のために相続の開始があったことを知った時から3か月以内。家庭裁判所で伸長できる。民法915条1項)
- 10か月目:税理士と試算・分割協議を終え、申告する
専門家・公的情報の見解:どこまで公式に決まっている?
- 相続税法63条の「不当な減少」にあたるか
- 縁組そのものが有効か(節税目的だけでは無効にならないとした最高裁判決があります)
- 遺留分を侵害された場合の請求の進め方
やってはいけないNG対応
| NG | 理由 |
|---|---|
| 控除の増加だけで決める | 贈与歴があると、試算例のように税が増えることがある |
| 上限を超えて養子を増やす | 実子がいれば2人目以降は税の計算に入らず(No.4170)、法定相続分だけ減る |
| 兄弟に知らせずに縁組する | ほかの相続人の遺留分が減るため(民法1042条)、相続後の遺留分の請求につながる恐れがある |
| 贈与を続けたまま縁組する | 足し戻しの対象が増える(No.4161) |
| 節税の目的しか記録しない | 同居・介護・家業承継など、縁組の実態を説明しにくい |
まとめ:養子縁組の相続税は「差し引き」で判断する
よくある質問
養子縁組による相続のデメリットは何ですか?
孫に毎年贈与していても、養子にして大丈夫ですか?
参考にした一次情報
- 国税庁タックスアンサー No.4170・No.4157・No.4161・No.4155・No.4152・No.4114・No.4205(令和8年4月1日現在法令等)
- 国税庁 令和6年分 相続税の申告事績の概要(令和7年12月)
- 国税庁 質疑応答事例 代襲相続権・特別代理人(令和7年8月1日現在)
- 国税庁「貸付用不動産の評価について」の法令解釈通達(案)意見公募(2026年9月18日公示)
- e-Gov法令検索 民法(727条・887条・900条・915条・1042条)・相続税法(63条)
- 法務省 未成年者を養子とすることをお考えの方へ
最終確認日:2026年11月5日