まな先生解説
こころ質問
すい要点整理
注意
税制や登記の扱いは改正されることがあります。この記事は2026年11月1日時点で確認できた公的情報をもとにしています。実際に決めるときは、税理士・司法書士などの専門家に相談してください。
死因贈与とは?ひと言でいうと「亡くなったらあげる」約束
- 親が生きている間、財産はまだ親のものです
- 親が亡くなった時点で、約束どおり子へ移ります
- かかる税金は、贈与税ではなく相続税です
死因贈与の仕組みをもう少し詳しく
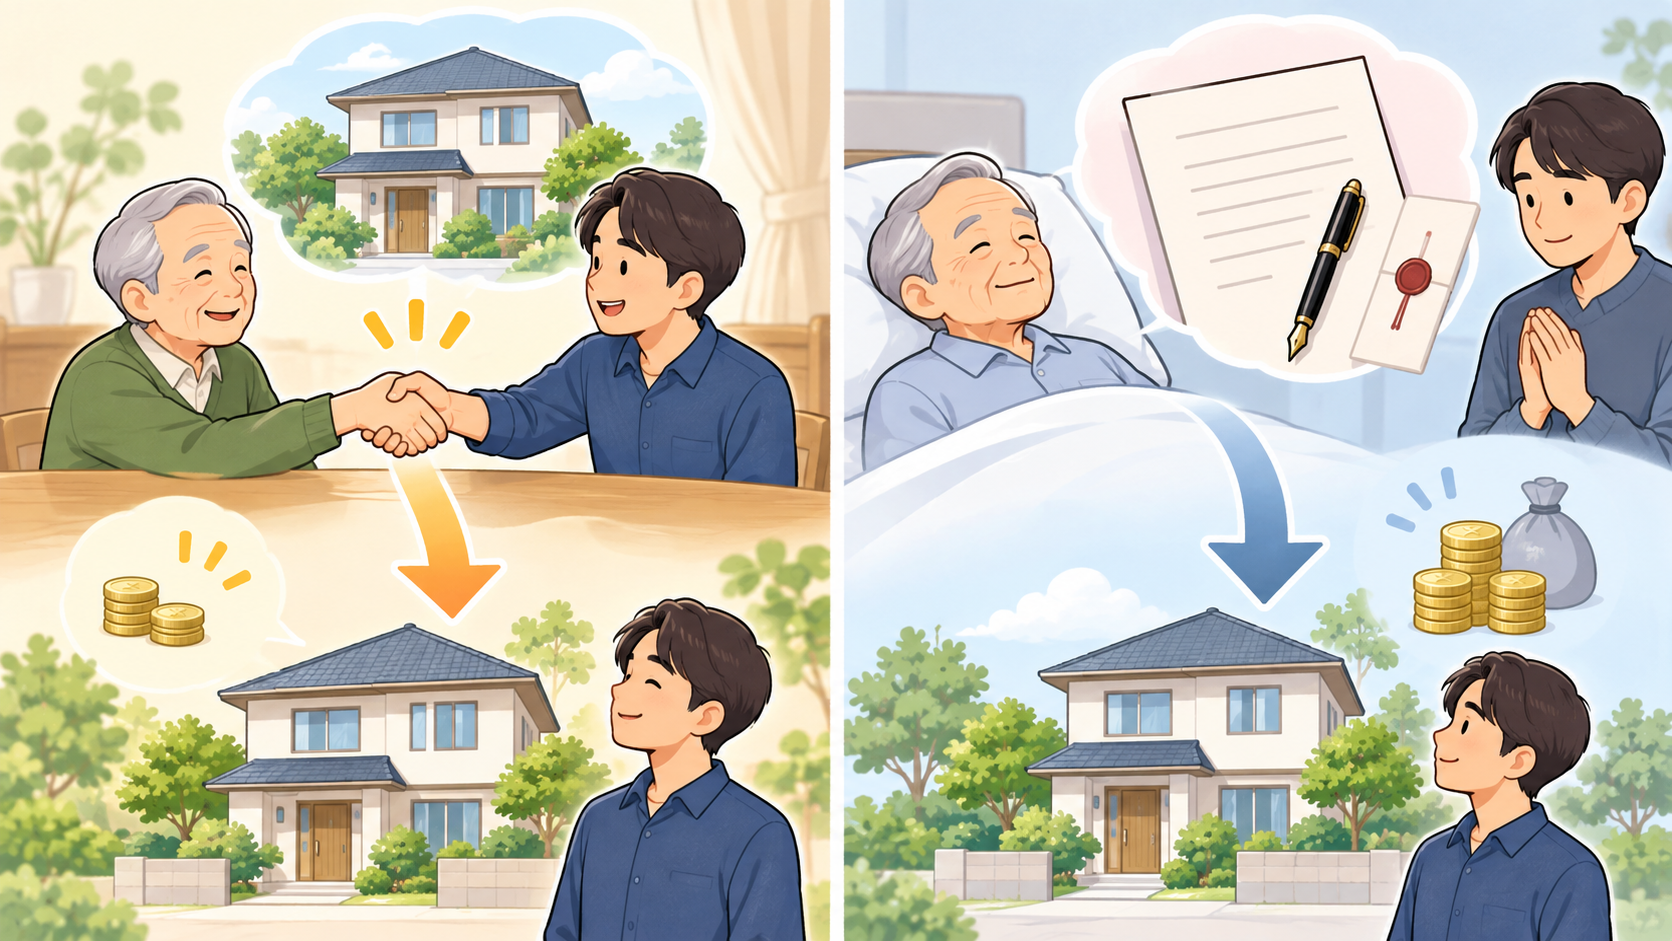
成立:ふたりの合意で決まる
効力:亡くなった時点で財産が移る
税金:相続税と、不動産の流通税
補足
死因贈与契約書を公正証書にすると、作成日や本人の意思が公証人の関与のもとで記録されます。あとから「本当に親が同意したの?」ともめにくくなるとされています。
なぜいま重要?2023年と2025年の制度変更
2023年4月:相続人への遺贈は単独で登記できるように
2025年10月:公正証書の手数料が改定
2027年3月まで:不動産取得税の特例
注意
ネット上には、2023年改正前の情報のまま「遺贈も死因贈与も登記は共同申請」と書いている記事もあります。更新日を確かめてから参考にしてください。
死因贈与の種類・分類
| 種類 | どんな約束? | 向いている場面 |
|---|---|---|
| 通常の死因贈与 | 亡くなったら条件なしであげる | 特定の人に渡す意思を、契約として残したい |
| 負担付死因贈与 | 「介護してくれたら」「同居してくれたら」などの負担付き | 子が親の介護や同居を引き受ける |
| 仮登記付きの死因贈与 | 生前に始期付所有権移転仮登記をしておく | 不動産を勝手に売られないよう、順位を確保したい |
負担付死因贈与とは
仮登記付きの死因贈与とは
補足
2つを組み合わせて「負担付き+仮登記付き」にすることもできます。
死因贈与のメリット
メリット1:生前に仮登記で権利を見える形にできる
メリット2:負担付きなら撤回されにくい
メリット3:相続人以外にも渡せる
死因贈与のデメリット・注意点
税と登記の費用が相続より重い
死後の登記は共同申請になる
死因贈与の撤回はできる?
相続税の2割加算に注意
注意
「仮登記したから大丈夫」とは言い切れません。撤回の可能性と、本登記で協力してくれる人を、あわせて確認しておきましょう。
死因贈与の税金と登記費用はいくら?実家で3通り試算
試算の前提
- 実家の固定資産税評価額:土地(宅地)2,000万円、建物(住宅)500万円、合計2,500万円
- もらう人:相続人である子
- 不動産取得税:中古住宅や住宅用土地の控除・減額の要件を満たさない場合で計算
- 税率:令和9年3月31日までの特例(土地・住宅3%、宅地の課税標準2分の1)
- 遺言の作成費用、司法書士の報酬、戸籍などの実費は含めていません
3通りの比較表
| 項目 | 遺産分割による相続 | 相続人への遺贈(遺言) | 死因贈与 |
|---|---|---|---|
| ①登録免許税 | 2,500万×0.4%=10万円 | 2,500万×0.4%=10万円 | 2,500万×2%=50万円(仮登記25万+本登記25万) |
| ②不動産取得税 | 0円(非課税) | 0円(非課税) | 土地30万+建物15万=45万円 |
| ③公正証書手数料 | なし | 遺言の作り方による | 2万6,000円 |
| 合計 | 10万円 | 10万円+遺言の費用 | 約97万6,000円 |
| 相続との差 | — | 遺言の費用分のみ | 約87万6,000円多い |
死因贈与の不動産取得税はなぜかかる?
- 土地:2,000万円×1/2×3%=30万円
- 建物:500万円×3%=15万円
自分の家で計算する式
- 相続・相続人への遺贈の登録免許税 = 評価額×0.4%
- 死因贈与の登録免許税 = 評価額×2%(仮登記するなら、生前に1%+死後に1%)
- 死因贈与の不動産取得税 = 土地評価額×1/2×3% + 建物評価額×3%
- 生前にかかる費用(仮登記する場合) = 評価額×1% + 公正証書手数料
注意
中古住宅でも、建てられた時期などの要件を満たせば不動産取得税の控除や減額が受けられ、上の45万円より少なくなる場合があります。要件は都道府県の県税事務所で確認してください。
死因贈与の始め方:契約書・仮登記・執行者の手順
手順は7ステップ
- 家族で話し合う:誰に、何を、どんな負担付きで渡すかを決めます
- 専門家に相談する:司法書士や税理士に、遺言との比較もふくめて相談します
- 死因贈与契約書を作る:できれば公証役場で公正証書にします
- 執行者を決める:死後に登記手続きをする人を、契約書の中で指定します
- 仮登記を申請する(希望する場合):評価額の1%の登録免許税がかかります
- 親が亡くなったら本登記:執行者ともらう人で申請し、残りの1%を納めます
- 不動産取得税を納める:後日、都道府県から納税通知書が届きます
死因贈与契約書に入れたい項目
- あげる人・もらう人の住所と氏名
- 対象の不動産(登記簿どおりの所在・地番・家屋番号)
- 「贈与者の死亡によって効力を生じる」という文言
- 負担付きの場合は、負担の具体的な中身
- 執行者の指定
- 仮登記を承諾する旨(仮登記する場合)
死因贈与の仮登記と執行者の関係
死因贈与にすべき?Yes/No診断チャート
- いいえ(子の配偶者、内縁の配偶者など)→ 相続では渡せないので、死因贈与と遺贈の両方を検討します。相続人以外への遺贈も登録免許税は2%で、特定遺贈なら不動産取得税もかかるため、費用の差は小さくなります。Q2へ
- はい → Q2へ
- はい → 負担付死因贈与を検討します。負担を果たしたあとは撤回されにくいためです(最判昭和57年4月30日)。Q4へ
- いいえ → Q3へ
- はい → 死因贈与+執行者の指定を検討します。Q4へ
- いいえ → 遺言(相続人への遺贈)がおすすめです。単独で登記でき、税も軽くなります
- はい → 死因贈与を選ぶなら、執行者の指定は欠かせません
- いいえ → それでも執行者を決めておくと、死後の手続きを進めやすくなります
遺言で足りる家族の目安
- 渡す相手が子(相続人)で、特に見返りの約束がない
- 親が書き直す可能性を、家族として受け入れられる
- 費用をできるだけ抑えたい
始める前のチェックリスト
- [ ] 契約書で執行者を指定したか
- [ ] 仮登記費用(評価額の1%)を用意したか
- [ ] 契約書を公正証書にしたか
- [ ] 負担の中身を具体的に書いたか
- [ ] 不動産取得税を誰がどう払うか決めたか
死因贈与と遺贈の違いは?生前贈与とも比べてみよう
| 項目 | 死因贈与 | 遺言による遺贈 | 生前贈与 |
|---|---|---|---|
| 成立の仕方 | 双方の合意(契約)※1 | 遺言者ひとりで作る(単独行為) | 双方の合意(契約) |
| 書面要件 | 口頭でも成立(書面がおすすめ) | 遺言の方式が必須※2 | 口頭でも成立 |
| 撤回できるか | 原則できる。負担を果たしたあとは原則できない※3 | いつでも撤回できる※4 | 書面によらない贈与は、渡す前なら解除できる※5 |
| 生前の仮登記 | できる | できない | 生前に本登記で移す |
| 死後の登記申請 | 執行者か相続人全員との共同申請※6 | 相続人への遺贈は単独申請できる※6 | 生前に共同申請 |
| 登録免許税 | 2% | 相続人へ0.4%、それ以外へ2% | 2% |
| 不動産取得税 | かかる | 相続人への遺贈・包括遺贈は非課税※7 | かかる |
| 相続税の2割加算 | 対象の人なら加算※8 | 対象の人なら加算※8 | 原則は贈与税で計算 |
| 負担を付けられるか | できる | できる(負担付遺贈) | できる(負担付贈与) |
※1 民法554条 ※2 民法960条 ※3 最判昭和47年5月25日、最判昭和57年4月30日 ※4 民法1022条 ※5 民法550条 ※6 法務局 登記手続ハンドブック(2023年) ※7 地方税法73条の7 ※8 相続税法18条。死因贈与・遺贈が相続税の対象であることは国税庁 タックスアンサーNo.4105
まとめ:死因贈与は約束の確かさを選ぶ方法
よくある質問
死因贈与は撤回できますか?
死因贈与の仮登記をすれば、本登記はいりませんか?
死因贈与契約書は自分で作れますか?
死因贈与なら贈与税はかかりませんか?
補足
相続税がかかるかどうかは、遺産全体の金額や家族構成で変わります。具体的な税額は税理士に確認してください。
- 国税庁 タックスアンサーNo.4105 相続税がかかる財産(2025年) https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4105.htm
- 法務局 相続登記・遺贈の登記の申請をされる相続人の方へ(2023年) https://houmukyoku.moj.go.jp/homu/page7_000001_00014.html
- 日本公証人連合会 主な改正点(2025年8月20日版) https://www.koshonin.gr.jp/images/a7dec3e940673a536a7edd1f4e56b250.pdf
- 日本公証人連合会 手数料 https://www.koshonin.gr.jp/notary/ow12
- 静岡県 不動産取得税を納める額 https://www.pref.shizuoka.jp/kurashikankyo/zei/kenzeigaiyou/1002337/1011901.html
- 兵庫県 不動産取得税 https://web.pref.hyogo.lg.jp/kk22/pa04_000000020.html
- 最判昭和47年5月25日の解説(東京相続サポート) https://tokyo-souzoku.or.jp/hanrei/hanrei74/
- 最判昭和57年4月30日の解説(弁護士による判例解説) https://sozoku-tako-law.com/commentary-19/
最終確認日:2026年11月1日