まな先生解説
こころ質問
すい要点整理
注意
この記事は2026年10月時点の公的情報にもとづく一般的な解説です。実際の手続きは税理士・司法書士・弁護士に相談してください。
結論:8つの出口から、自分に合う方法を絞り込む
- 軸1:遺産分割前の「遺産共有」か、分割後の「通常共有」か
- 軸2:共有者全員が合意できるか。反対・行方不明・認知症の人はいないか
診断チャート
- 遺産分割協議は終わった? いいえ→2へ/はい→3へ
- 相続開始から10年たった? たっていない→3へ(裁判で分けるなら家庭裁判所)/たった→出口⑤⑥も候補
- 全員と連絡が取れて合意できそう? はい→5へ/いいえ→4へ
- 合意できない理由は? 反対者がいる→遺産共有なら②、通常共有なら④/行方不明者がいる→⑥(遺産共有は10年経過が必要)/認知症の人がいる→⑦/結論が出ない→ひとまず⑧
- 誰かが住み続けたい? はい→①の代償分割か③/いいえ→①の換価分割(家ごと売る)か土地の現物分割
| 出口 | 主な状況 | 窓口 | 根拠 |
|---|---|---|---|
| ①遺産分割協議(代償・換価分割) | 分割前・全員合意 | 相続人同士 | 民法907条1項 |
| ②遺産分割調停・審判 | 分割前・反対者あり | 家庭裁判所 | 民法907条2項 |
| ③持分の売買・贈与 | 分割後・当事者が合意 | 契約と登記 | 民法555条・549条 |
| ④共有物分割(協議→訴訟) | 分割後・協議不成立 | 地方裁判所(訴額により簡易裁判所) | 民法256条・258条 |
| ⑤10年経過後の共有物分割訴訟 | 分割前でも相続開始から10年経過 | 地方裁判所 | 民法258条の2 |
| ⑥所在等不明共有者の持分取得・譲渡 | 行方不明の共有者がいる | 不動産所在地の地方裁判所 | 民法262条の2・3 |
| ⑦成年後見の申立て後に協議 | 判断能力が低下した共有者 | 本人住所地の家庭裁判所 | 民法7条・8条 |
| ⑧相続人申告登記(暫定) | すぐには結論が出ない | 法務局 | 不動産登記法76条の3 |
共有名義のまま相続すると困る3つのこと
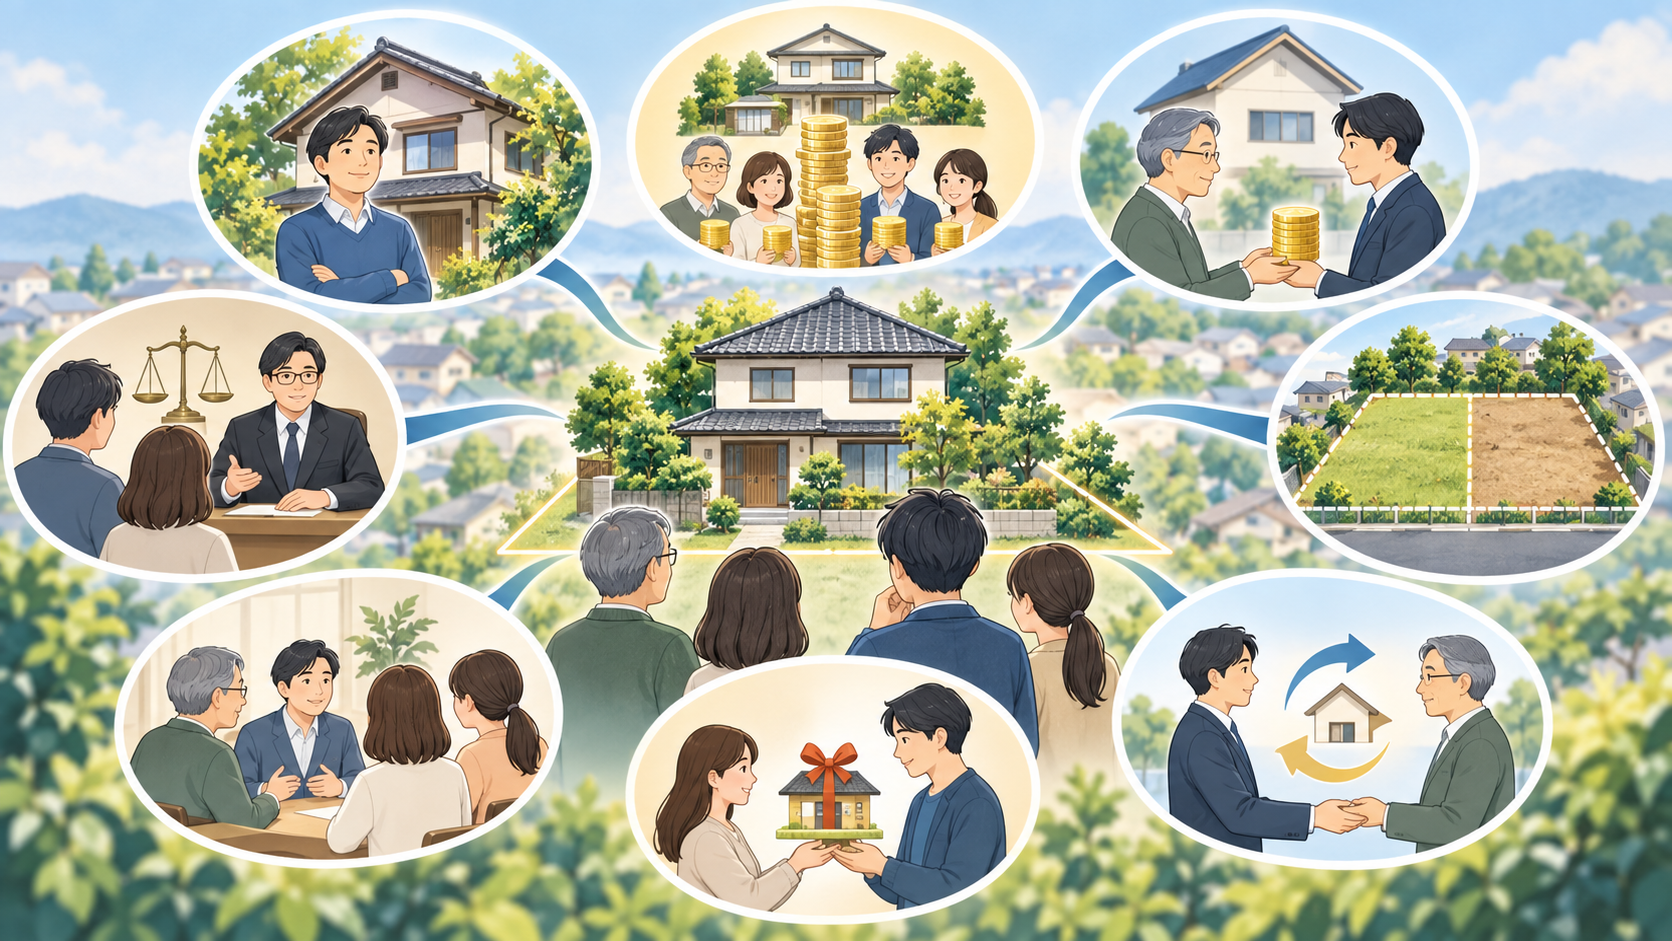
- 売却・建て替えに全員の同意が要る:1人でも反対すると、家全体は動かせません。
- 次の相続で共有者が増える:兄弟が亡くなれば、その配偶者や子が持分を引き継ぎます。
- 費用負担でもめやすい:固定資産税や修繕費の分担で、不公平感が出やすくなります。
準備:4つの情報をそろえてから話し合う
| 準備するもの | 入手先 | 使い道 |
|---|---|---|
| 登記事項証明書 | 法務局 | 名義と持分を確認する |
| 遺産分割協議書(あれば) | 手元 | 遺産共有か通常共有かを判断する |
| 固定資産税の評価証明書 | 市区町村 | 登録免許税を計算する |
| 戸籍謄本一式 | 市区町村 | 相続人を確定する |
| 複数社の査定書 | 不動産会社 | 代償金・売却価格の根拠にする |
| 建築年がわかる資料 | 登記簿など | 空き家特例(1981年5月31日以前の建築か)を確認する |
方法別の費用・税金を比較する
| 方法 | 全員の同意 | 登録免許税 | 譲渡所得税・贈与税 | 空き家特例 | 向いているケース |
|---|---|---|---|---|---|
| 換価分割 | 必要 | 相続登記0.4% | 各相続人に譲渡所得税 | 取得者3人以上なら各2,000万円 | 誰も住まない |
| 代償分割 | 必要 | 0.4% | 現金の代償金なら原則なし | 取得者1人なら後の売却で上限3,000万円 | 1人が住み続けたい |
| 持分売買 | 当事者 | 土地1.5%・建物2% | 売る側に譲渡所得税 | 要件が細かく個別確認 | 分割後に1人へまとめる |
| 持分贈与 | 当事者 | 2% | もらう側に贈与税 | 対象外 | 小さな持分の整理 |
| 現物分割(分筆) | 必要 | 持分の範囲内で0.4% | 持分どおりなら譲渡なしの扱い | ― | 広い土地 |
| 共有物分割訴訟 | 不要 | 結果による | 結果による | 結果による | 話し合いができない |
| 持分だけ業者に売る | 不要 | 買主負担が一般的 | 売る側に譲渡所得税 | 使いにくい | すぐ手放したい(相場より大きく下がりやすい) |
注意
空き家特例は2027年12月31日までの譲渡が対象です。1981年5月31日以前の建築、譲渡対価1億円以下、相続後に住んだり貸したりしていないことなどの要件があります。
モデル試算:兄弟3人の実家で比べる
- (A)換価分割:登録免許税6万円。1人の譲渡所得は800万−40万−約28.6万=約731万円です。特例を使えれば課税0円、使えなければ1人約148.6万円になります。
- (B)代償分割:長男が単独相続し、弟2人に各800万円を払います。登録免許税は1,500万×0.4%=6万円。弟側に譲渡所得税は原則かかりません。
- (C)分割後に買い取り:相続登記6万円に加え、弟1人分の登録免許税が約8.3万円(土地333万×1.5%+建物167万×2%)です。弟の譲渡所得税は(800万−40万)×20.315%≒1人約154.4万円です。
- (D)分割後に贈与:相続登記6万円に加え、登録免許税が2人分で20万円(各500万×2%)です。贈与税は1年間の合計で計算するため、同じ年に2人分を受けると(1,000万−110万)×40%−125万=約231万円になります(国税庁No.4408)。
| 方法 | 家族全体の費用・税金 | 家族全体の手取り相当 | 一時的に必要な現金 |
|---|---|---|---|
| (A)換価分割 | 特例あり約92万/なし約538万円 | 約2,308万/約1,862万円 | 少ない |
| (B)代償分割 | 約6万円 | 約2,394万円 | 長男が約1,606万円 |
| (C)分割後に買い取り | 約332万円 | 約2,068万円 | 長男が1,600万円+登記費用 |
| (D)同じ年に贈与 | 約257万円+不動産取得税 | 約2,143万円 | 長男が約251万円+α |
手順:合意できるときの6ステップと、できないとき
- 所有不動産記録証明書と戸籍で、不動産と相続人を確定する
- 複数社の査定と評価額で、価格の目安をそろえる
- 比較表を見ながら方法を決める
- 遺産分割協議書(全員の実印と印鑑証明書)や契約書を作る
- 法務局へ登記を申請する(相続登記は取得を知ってから3年以内)
- 売却益が出たら確定申告、贈与なら翌年2月1日〜3月15日に贈与税の申告をする
反対・行方不明・認知症・業者への売却への対処
- 反対者がいる:まず理由を聞きます。価格に不満なら複数社の査定、家を残したいなら代償分割、感情的な対立なら弁護士か調停が糸口です。
- 行方不明者がいる:戸籍の附票で住所を追えることがあります。見つからなければ、地方裁判所の決定で持分を取得・譲渡できます(民法262条の2・3)。時価相当額の供託が必要で、遺産共有なら相続開始から10年が要件です。10年未満なら、家庭裁判所に不在者財産管理人の選任を申し立てます。
- 認知症の人がいる:家庭裁判所に成年後見を申し立て、後見人と協議します。後見人は本人の法定相続分を下回る内容に応じにくく、後見は原則として本人が亡くなるまで続きます。
- 兄弟が持分を業者に売った:残った人に、すぐ売る・買う義務はありません。その場で返事をせず、共有物分割請求を起こされたら弁護士に相談します。強引な勧誘は消費者ホットライン188へ相談できます。
2027〜2029年に重なる期限
| 期限 | 内容 | 出典 |
|---|---|---|
| 2027年3月31日 | 2024年4月より前の相続の相続登記/100万円以下の土地の登録免許税免税 | 法務省・法務局 |
| 2027年12月31日 | 空き家特例の対象となる譲渡 | 国税庁No.3306 |
| 2028年3月31日 | 2026年4月より前の住所変更の登記 | 法務省 |
| 2028年3月末 | 2023年4月より前の相続で特別受益・寄与分を主張できる猶予(相続開始から10年のほうが遅ければその日) | 民法904条の3 |
| 2029年3月31日 | 土地売買の登録免許税1.5%の軽減 | 財務省 |
まとめ:今日からできる3つのこと
よくある質問
注意
この記事は一般的な情報提供であり、個別の法律・税務の助言ではありません。