30秒で分かる家なき子特例|結論の早見表
| 論点 | 結論 | 詳しくは |
|---|
| 減額の効果 | 330㎡まで評価額を80%減額 | 「家なき子特例とは何か」 |
| 核心の要件 | 相続開始前3年以内に、自己・配偶者・三親等内の親族・特別関係法人が所有する家屋に住んでいないこと | 「適用条件は6つ」 |
| よくある誤解 | 持ち家があっても適用余地あり/持ち家ゼロでも不可になり得る | 「要件③の読み違い」 |
| 必要書類の核 | 戸籍の附票の写し・現住居の登記事項証明書・賃貸借契約書 | 「証明書類マトリクス」 |
| 最短の期限 | 申告期限10か月(保有継続もここまで) | 「タイムライン」 |
| 廃止されたか | 廃止されていない(平成30年度改正で要件厳格化) | 「改正の経緯と現在」 |
| 判断に迷ったら | 単身赴任・二世帯住宅・老人ホーム・海外居住は税理士へ | 「専門家への相談」 |
家なき子特例とは何か?まず何をすべきか
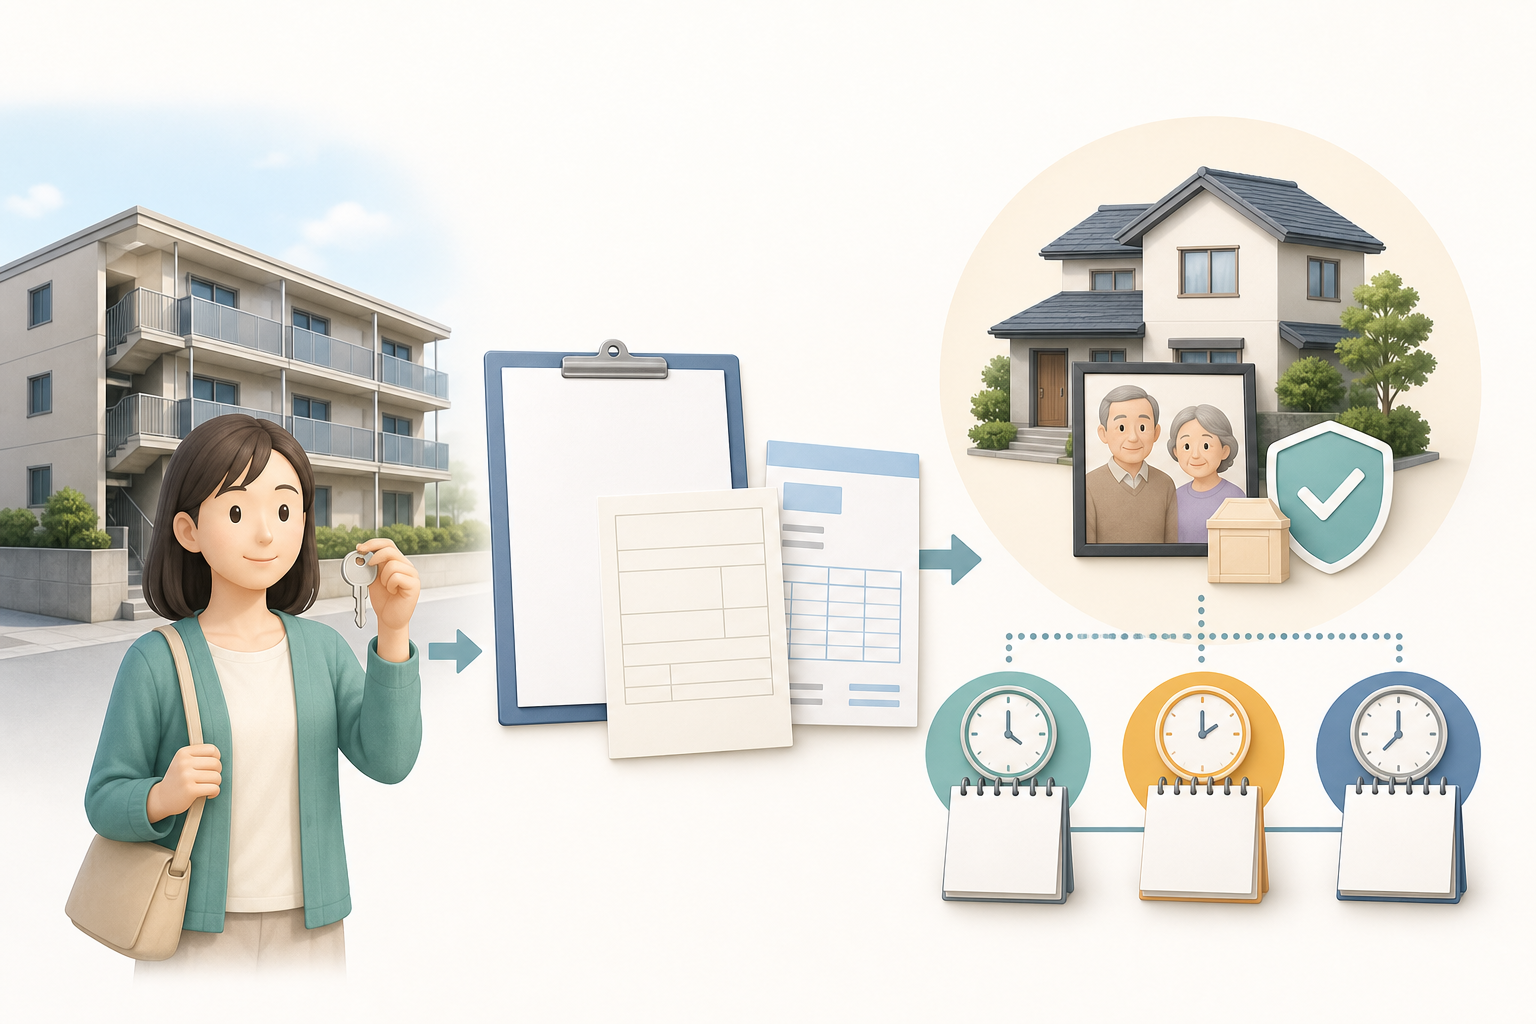
最初に着手すべき3つの作業
- 戸籍の附票の写しを取得する:過去3年間の住所の変遷が1枚で分かります。市区町村の窓口またはマイナンバーカードでのコンビニ交付が利用できます。
- いま住んでいる家の登記事項証明書を取得する:自分の持ち家を証明するためではなく、「その家の所有者が自分でも配偶者でも三親等内の親族でもない」ことを示すための書類です。法務局またはオンラインで請求します。
- 賃貸借契約書を探す:更新契約書しか手元にない場合も多いため、原契約が見つからなければ管理会社に再発行を依頼します。
「うちは相続税と無縁」が通用しなくなっている
注意特例を使って相続税が0円になる場合でも、相続税の申告書を提出しなければ特例は適用されません。「税額ゼロだから申告不要」という誤解は、申告期限後の否認につながります。
適用条件は6つ|「持ち家がある=不可」ではない理由
| # | 要件 | 判定のポイント |
|---|
| ① | 被相続人に配偶者がいない | 相続開始時点で判定。配偶者がいる時点で不可 |
| ② | 被相続人の居住家屋に同居していた相続人がいない | 「相続人」かどうかが分岐点(後述) |
| ③ | 相続開始前3年以内に、自己・配偶者・三親等内の親族・特別の関係がある一定の法人が所有する家屋に居住したことがない | 「所有」ではなく「居住」を問う要件 |
| ④ | 相続開始時に居住している家屋を、過去のいずれの時においても所有していたことがない | リースバック封じの要件 |
| ⑤ | その宅地等を相続税の申告期限まで保有している | 保有継続要件のみ。居住継続は不要 |
| ⑥ | 相続または遺贈で取得した親族であること(制限納税義務者で日本国籍がない者を除く) | 相続人以外の親族でも遺贈で取得可 |
要件③の読み違いが最も多い
補足三親等内の親族には、親・子・祖父母・孫・兄弟姉妹・おじおば・甥姪などが含まれます。「他人の物件だと思っていたら、おじの所有だった」というケースでは、賃料を払っていても要件③に抵触する可能性があります。
「3年以内」はいつから数えるのか
要件⑤に居住継続がないことの実務的な意味
家なき子特例は廃止されたのか?改正の経緯と現在
直近の税制改正大綱でも家なき子要件の改正はない
注意税制改正大綱は法案の元となる方針であり、国会審議を経て内容が変わる可能性があります。適用時期の判断は、成立後の法令と国税庁の公表資料でご確認ください。
税務調査は増加傾向にある
適用可否をどう見分ける?9問フローチャート
Q2「同居の相続人」判定の落とし穴
Q3 老人ホーム入所ケースの扱い
住まいのパターン別|必要な証明書類マトリクス
| # | 住まいのパターン | 判定 | 根拠となる要件 | 主な必要書類 | 税務署に突かれやすい点 |
|---|
| ① | 一般の賃貸マンション(貸主は第三者) | ○ | ③④とも抵触なし | 戸籍の附票の写し、現住居の登記事項証明書、賃貸借契約書 | 契約名義が親になっていないか |
| ② | 借上げ社宅(勤務先=第三者の法人) | ○ | ③の「特別の関係がある法人」に非該当 | 社宅証明書、給与明細(家賃控除欄)、現住居の登記事項証明書 | 勤務先が自分の同族会社でないかの確認 |
| ③ | 同族会社所有の社宅 | ✗ | 要件③(特別の関係がある一定の法人) | ― | 株主構成から「特別の関係」を判定される |
| ④ | 親・兄弟名義の家に無償居住 | ✗ | 要件③(三親等内の親族) | ― | 家賃を払っていても所有者が親族なら不可 |
| ⑤ | 配偶者名義の家 | ✗ | 要件③(配偶者所有) | ― | 別居中・離婚協議中でも婚姻関係が続くか |
| ⑥ | 単身赴任で、家族は自分名義の家に居住 | 要検討 | 要件③(自己所有家屋への居住の有無) | 単身赴任辞令、赴任先の賃貸借契約書、住民票 | 生活の本拠がどちらかを実態で判定される |
| ⑦ | 持ち家を人に貸し、自分は賃貸に居住 | ○(要件④次第) | ③は非該当。④の現住居過去所有を確認 | 自己所有物件の賃貸借契約書、現住居の登記事項証明書、戸籍の附票 | 貸付が形式だけでないか、いつから貸しているか |
| ⑧ | マイホーム借上げ制度(JTI)で自宅を貸し、自分は賃貸に居住 | 要検討 | ③は非該当。④の現住居過去所有と貸付の実態を確認 | 借上げ契約書、転貸に関する書類、現住居の賃貸借契約書、戸籍の附票 | 自宅を借上げに出した時期と、現住居の所有者・過去所有の有無 |
各書類が「何を証明するか」を理解する
- 戸籍の附票の写し:過去3年間の住所の変遷を証明します。要件③の期間判定の根拠です。3年より前の履歴も載るため、期間の区切りを自分で確認しておきます。
- 現住居の登記事項証明書:自分の所有物件を示す書類ではありません。いま住んでいる家の所有者が誰かを示し、要件③(三親等内・特別関係法人でない)と要件④(過去に所有していない)を裏づけます。
- 賃貸借契約書:貸主が第三者であることと、居住の実態を示します。
- 社宅証明・給与明細の家賃控除欄:借上げ社宅の場合に、貸主が勤務先であることと家賃負担の事実を示します。
パターン⑥(単身赴任)が最も判断が割れる
パターン⑧(マイホーム借上げ制度)で確認すべきこと
注意海外居住者の場合は、要件⑥(制限納税義務者で日本国籍がない者でないこと)にも注意が必要です。日本国籍があれば海外在住でも適用余地がありますが、住所地の証明方法が国内と異なるため、在留証明や海外の賃貸借契約書の翻訳が必要になる場合があります。
80%減額のあとに売る|二段活用シミュレーション
STEP1:相続税はいくら変わるか
| 項目 | 特例あり | 特例なし |
|---|
| 土地の評価額 | 5,000万円×(1−80%)=1,000万円 | 5,000万円 |
| 家屋+その他財産 | 2,300万円 | 2,300万円 |
| 課税価格 | 3,300万円 | 7,300万円 |
| 基礎控除(3,000万+600万×1人) | 3,600万円 | 3,600万円 |
| 課税遺産総額 | 0円(基礎控除以下) | 3,700万円 |
| 相続税額 | 0円 | 3,700万円×20%−200万円=540万円 |
※税額は相続税の速算表(法定相続分に応ずる取得金額3,000万円超5,000万円以下:税率20%・控除額200万円)に基づく単純計算です。
STEP2:申告期限後に売却した場合の譲渡所得
| ケース | 課税譲渡所得 | 税額(長期譲渡20.315%) |
|---|
| 空き家3,000万円特別控除あり | 5,500万円−3,000万円=2,500万円 | 約507万円 |
| 控除なし | 5,500万円 | 約1,117万円 |
STEP3:空き家3,000万円控除の要件と期限
注意申告期限(10か月)前に売却すると、小規模宅地等の特例の保有継続要件を落とします。買主から早期引渡しを求められても、決済日を申告期限後に設定できるか必ず確認してください。また、空き家3,000万円控除と相続税の取得費加算の特例は選択適用であり、併用できません。どちらが有利かは譲渡益と相続税額により変わります。
見落としやすい期限|相続開始から3年半のタイムライン
| 時点 | 期限の内容 | 根拠・注意点 |
|---|
| 相続開始 | 起算点 | 相続の開始があったことを知った日 |
| 〜10か月 | 相続税の申告・納付期限。宅地の保有継続もここまで | 申告書+第11・11の2表の付表1を提出(国税庁) |
| 〜10か月 | 未分割の場合「申告期限後3年以内の分割見込書」を提出 | 提出がないと後から特例を使えない |
| 〜3年 | 相続登記の申請義務期限 | 取得を知った日から3年以内。施行前の相続は2027年3月31日。正当な理由なく怠ると10万円以下の過料(法務省、2024年4月1日施行) |
| 分割確定後4か月 | 更正の請求 | 分割が確定した日の翌日から4か月以内 |
| 相続開始から3年を経過する日の属する年の12月31日 | 空き家3,000万円控除の譲渡期限 | 制度自体の適用期限は令和9年12月31日(国土交通省) |
未分割のまま申告期限を迎えるとどうなるか
相続登記の義務化が期限を前倒しにしている
補足相続税申告のe-Tax利用率は令和6年度で50.3%(前年度比+13.2ポイント)に達し、国税庁は令和7年度63%、令和8年度72%を目標に掲げています。令和7年4月からは添付書類のグレースケールでのスキャン読取りも可能になりました(国税庁「令和6年分 相続税の申告事績の概要」2025年12月)。書類の電子提出も選択肢に入ります。
やってはいけないNG対応5選
NG1:申告期限(10か月)前に実家を売却する
NG2:相続税が0円だから申告しない
NG3:形式的に住民票だけ移す
NG4:直前に持ち家を親族へ売却してリースバックする
NG5:分割協議がまとまらないまま、何も出さずに期限を迎える
注意ここに挙げたNGは、いずれも「後から取り返しがつかない」類型です。判断に迷った段階で、実行前に税理士へ相談することをおすすめします。
専門家・公的情報をどう確認すべきか
参照すべき一次情報
- 国税庁 タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(2025年):要件と減額割合80%・限度面積330㎡の根拠
- 国税庁 質疑応答事例「老人ホームへの入所により空家となっていた建物の敷地についての小規模宅地等の特例」(2024年):施設入所ケースの取扱い
- 国税庁 タックスアンサー No.3306「被相続人の居住用財産(空き家)を売ったときの特例」(2025年):譲渡所得3,000万円特別控除
- 国税庁「相続税の申告書等の様式一覧(令和7年分用)」(2025年):第11・11の2表の付表1の様式
- 国土交通省「空き家の発生を抑制するための特例措置」(2024年):空き家控除の要件・改正内容・適用期限
- 法務省「相続登記の申請義務化」(2024年4月1日施行):登記義務と過料
誰に相談するかの目安
| 相談内容 | 相談先 |
|---|
| 特例の適用可否判定、相続税申告、売却時の譲渡所得 | 税理士(相続税に注力する事務所) |
| 相続登記、遺産分割協議書の作成 | 司法書士 |
| 遺産分割の紛争、遺留分 | 弁護士 |
| 不動産の売却価格、空き家の状態確認 | 不動産会社(+建築士による耐震診断) |
被相続人が老人ホームへ入所し空家となっていた建物の敷地についても、一定の要件を満たせば小規模宅地等の特例の対象となる(国税庁 質疑応答事例、平成26年1月1日以後の相続または遺贈による取得の取扱い)
よくある質問
Q1. 家なき子特例の要件を満たすか、自分で判断できますか?
Q2. 「家なき子 特例チェックシート」という公式様式はありますか?
Q3. 小規模宅地の特例のうち、家なき子と同居親族では何が違いますか?
Q4. 家なき子特例の添付書類は何が必要ですか?
Q5. 相続税が0円になる場合でも申告は必要ですか?
Q6. マイホーム借上げ制度で自宅を貸していますが、家なき子特例は使えますか?
Q7. 「相続開始前3年以内」は、いつからいつまでを指しますか?
関連記事