- 30秒でたどれる適用可否の診断チャート(配偶者・同居・別居・二世帯住宅・老人ホームの分岐を網羅)
- 戸建て・マンション別のビフォーアフター計算表(相続税額がいくら変わるか)
- 実家を売る予定の人向け空き家3,000万円特別控除との使い分け比較表
- 親が元気なうちにやっておく生前確認チェックリスト10項目
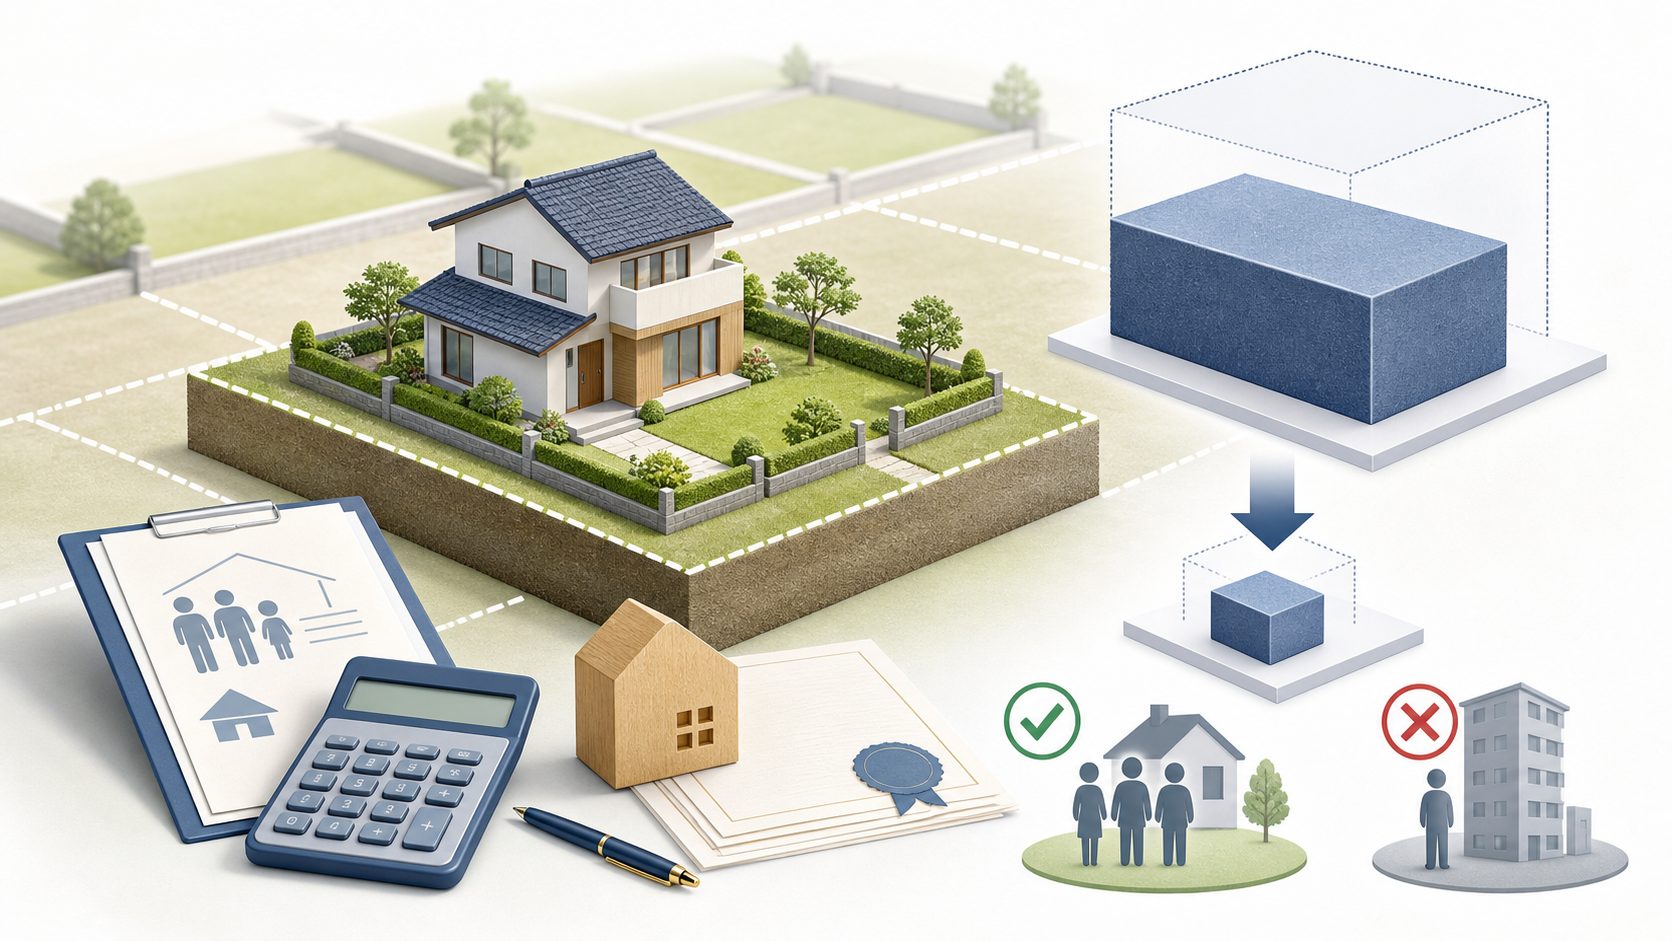
小規模宅地等の特例とは?わかりやすく言うと「実家の土地の課税評価を最大8割下げる制度」
| 区分 | 主な用途 | 限度面積 | 減額割合 |
|---|
| 特定居住用宅地等 | 被相続人等の自宅の土地 | 330㎡ | 80% |
| 特定事業用宅地等 | 個人事業(店舗・工場など)の土地 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 同族会社に貸していた事業用の土地 | 400㎡ | 80% |
| 貸付事業用宅地等 | 賃貸アパート・駐車場などの土地 | 200㎡ | 50% |
【診断チャート】あなたの実家に使えるか、4つの質問で判定
| 土地を取得する人 | 特例の可否 | 主な条件 |
|---|
| 配偶者 | ○ 使える | 条件なし(取得するだけで適用可) |
| 同居していた親族 | ○ 使える | 申告期限(10か月)まで居住・保有を継続 |
| 別居の親族(持ち家なし=家なき子) | △ 条件付き | 配偶者・同居相続人がいない等の要件を満たせば可 |
| 別居の親族(持ち家あり) | × 原則使えない | ― |
- 配偶者 → 80%減が可能。居住・保有の継続要件なしで適用できます(二世帯住宅ならQ3、老人ホーム入居中ならQ4も確認)
- 同居していた親族 → 申告期限(10か月)までその家に住み続け、所有し続けますか? はい→80%減が可能(Q3・Q4も確認)/いいえ→適用不可
- 別居の親族 → Q2へ
- 相続開始前3年以内に、自分・配偶者・3親等内の親族・特別な関係のある法人の持ち家に住んだことがない
- 相続開始時に住んでいる家を、過去に自分が所有したことがない
- していない(1棟の建物として登記)→ 敷地全体に適用できる可能性があります
- している → 同居と認められず適用が大きく制限されます → 生前対策で可能に(名義変更や区分合併登記による解消を司法書士に相談。詳細は後述)
- 要介護・要支援認定等を受けて入居し、空いた実家を賃貸に出していない → 適用の可能性が残ります
- 認定を受けずに入居している/実家を貸している → 適用不可のおそれ(入居前の認定取得と実家の扱いが生前対策になります)
【計算表】戸建て実家でいくら変わるか:評価7,200万円→1,440万円
| 項目 | 特例なし | 特例あり |
|---|
| 実家の土地の評価額(路線価24万円/㎡×300㎡) | 7,200万円 | 1,440万円(▲5,760万円) |
| 遺産総額(土地以外を含め1億円の前提) | 1億円 | 4,240万円 |
| 基礎控除(法定相続人は子2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 40万円 |
| 相続税額の概算(法定相続分で取得した場合) | 約770万円 | 約4万円 |
※税額は配偶者の税額軽減などの各種控除を考慮しない概算です。実際の税額は財産構成や分割内容で変わります。
補足減額されるのは「宅地等(土地や借地権)」であり、建物は対象外です。建物は固定資産税評価額で別途評価されます。
小規模宅地等の特例とはマンションではどう効く?2024年新評価ルールとの関係
| 手順 | 計算のしかた | 金額の例 |
|---|
| ① 敷地全体の相続税評価額 | 路線価×マンション敷地全体の面積 | 4億円 |
| ② 敷地権割合をかける | 4億円×1/50 | 800万円 |
| ③ 区分所有補正率をかける(2024年〜) | 800万円×補正率1.5の例 | 1,200万円 |
| ④ 特例で80%減額(330㎡以内) | 1,200万円×(1−0.8) | 240万円 |
注意特例が使えるのは、あくまで取得者要件を満たす場合です。被相続人が住まず空室にしていた部屋や、生計を別にする子や孫が住んでいた部屋は特定居住用宅地等に当たらず、評価引き上げの影響を正面から受けます。賃貸に出していた場合は貸付事業用宅地等(200㎡・50%減)の検討になります。
【比較表】実家を売る予定なら:申告期限前の売却で80%減が消える
| 比較項目 | 小規模宅地等の特例 | 空き家3,000万円特別控除 |
|---|
| 減らせる税金 | 相続税 | 売却時の譲渡所得税 |
| 効果 | 土地の評価額を80%減額(330㎡まで) | 譲渡所得から最大3,000万円を控除 |
| 売却タイミングの制約 | 配偶者以外は申告期限(10か月)まで保有が必要 | 相続開始から3年目の年末までに譲渡する等の要件 |
| 主な適用要件 | 取得者ごとの要件+相続税の申告 | 被相続人が一人で living...(旧耐震期に建てられた家屋の耐震改修・取り壊し等の要件) |
| 併用 | 要件を満たせば併用できる場合がある | 同左 |
| 向いているケース | 相続税が発生する人 | 相続税がかからず売却益が大きい人 |
上位の解説で見落とされがちな3つの実務ポイント
二世帯住宅は「区分所有登記」かどうかだけで税額が数百万円変わることがある
遺産分割が10か月に間に合わなくても「分割見込書」で後から取り戻せる
土地が複数あるなら「㎡単価×減額割合」で有利選択する
【チェックリスト】親が元気なうちに確認したい10項目
- [ ] ① 二世帯住宅の登記形態を確認する:登記事項証明書で区分所有登記の有無を確認。該当すれば名義変更・区分合併登記を検討(前章参照)
- [ ] ② 老人ホーム入居前に要介護・要支援認定を受ける:認定を受けずに入居すると適用できないおそれがあります(国税庁 タックスアンサーNo.4124)
- [ ] ③ 入居後の実家を賃貸に出さない:貸すと居住用としての特例対象から外れます
- [ ] ④ 別居の子の持ち家状況を確認する:家なき子要件は「3年以内の持ち家居住なし」等が条件。誰が取得するかの検討材料になります
- [ ] ⑤ 土地を貸す予定があるなら早めに始める:相続開始前3年以内の貸付開始は原則対象外です(平成30年度税制改正)
- [ ] ⑥ 遺言書または分割方針を家族で共有する:未分割だと期限時点で特例を使えません。「分割見込書」の存在も知っておく(国税庁 タックスアンサーNo.4208)
- [ ] ⑦ 戸籍の附票・住民票など添付書類の所在を確認する:家なき子の適用では賃貸借契約書など持ち家がないことを示す書類も必要とされます
- [ ] ⑧ 土地が複数ある場合は有利選択を試算する:㎡単価×減額割合で比較します(前章参照)
- [ ] ⑨ 「税額0円でも申告必須」を家族で共有する:無申告のまま期限を過ぎるのが典型的な失敗です
- [ ] ⑩ 売却予定の有無を先に話し合う:配偶者以外が取得して申告期限前に売ると特例が使えません。空き家3,000万円特別控除との使い分けも含め、売る順番を設計します
適用までの5ステップ(申告期限10か月から逆算)
- 相続財産と宅地の利用状況を把握する:固定資産税の課税明細書や登記事項証明書で面積・名義・利用区分を確認します
- 取得者ごとの要件を確認する:本記事の診断チャートで大枠を判定し、微妙なケースは税理士に確認します
- 遺産分割協議をまとめる:特例は取得者が決まらないと適用できません。間に合わない場合は「申告期限後3年以内の分割見込書」を忘れずに提出します
- 必要書類をそろえる:相続税申告書(第11・11の2表の付表1)、戸籍関係書類、遺産分割協議書の写し、印鑑証明書など。家なき子の場合は持ち家がないことを示す書類も必要とされます
- 期限内に税務署へ申告する:相続の開始を知った日の翌日から10か月以内。税額がゼロでも申告が必要です
注意必要書類や様式は改正で変わることがあります。最新の要件は国税庁のタックスアンサーNo.4124で確認するか、相続税に詳しい税理士に依頼してください。「同居の実態」が住民票だけの形式的なものだと、税務調査で適用を否認されるリスクも指摘されています。
基礎控除・配偶者の税額軽減との違い
| 制度 | 何が減るか | 主な条件 |
|---|
| 小規模宅地等の特例 | 土地の課税価格(50〜80%減) | 取得者要件+継続要件+申告 |
| 基礎控除 | 課税対象となる遺産総額 | 条件なし(3,000万円+600万円×法定相続人の数) |
| 配偶者の税額軽減 | 配偶者の相続税額 | 1億6,000万円か法定相続分まで・申告必要 |
まとめ:確認すべきは「登記・取得者・期限」の3点
よくある質問
※本記事の内容は執筆時点の法令・公表情報に基づいています。最終確認日:2026年8月15日
関連記事