まな先生解説
こころ質問
すい要点整理
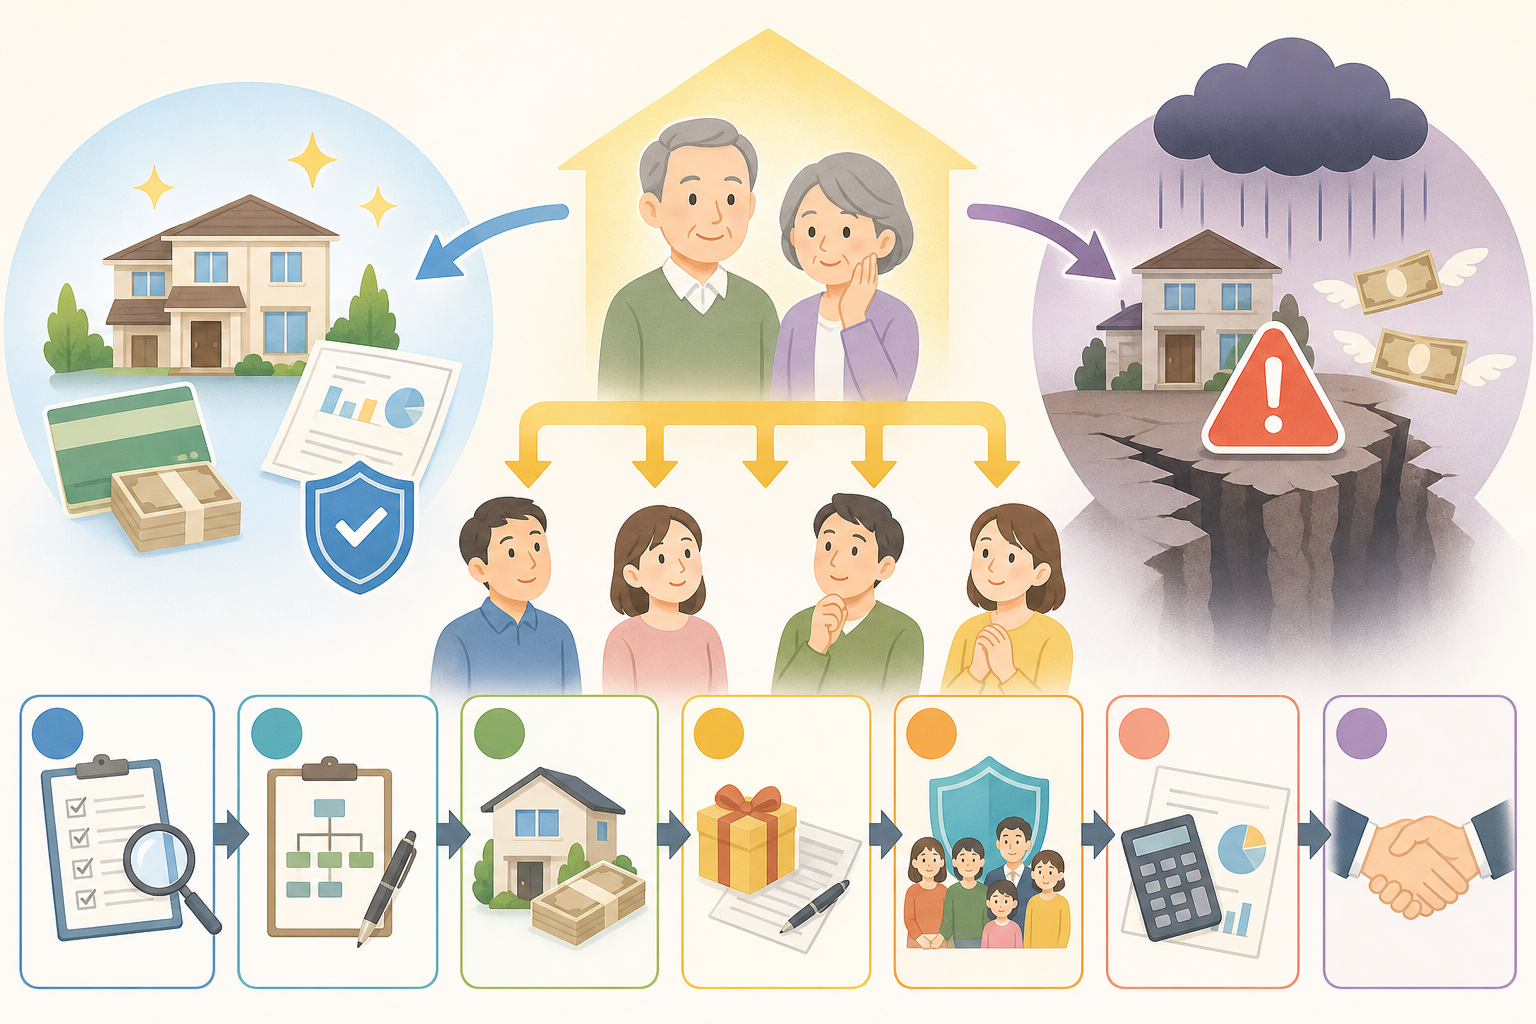
結論:まずやるべきは「トータル課税のシミュレーション」
- 財産の棚卸しをする(不動産・預貯金・有価証券・生命保険・負債を一覧化)
- 法定相続人と各人の希望・生活設計を確認する
- 一次相続で配偶者がいくら取得するかのパターンを複数作る
- 各パターンで一次+二次のトータル税額を試算する
- 納税資金(現金)が足りるかを併せて確認する
- 最も負担とリスクのバランスが良い配分を選ぶ
- 税理士に検証してもらい、遺言・贈与など実行手段を決める
注意
本記事の税額はすべて概算です。相続税は財産評価・特例適用・家族構成で大きく変わるため、実際の判断は最新の税制と一次情報、そして税理士の試算に基づいてください。
主な原因を深掘り:なぜ二次相続は税負担が重くなるのか
| 項目 | 一次相続 | 二次相続 |
|---|---|---|
| 配偶者の税額軽減 | 使える(1.6億円まで等) | 使えない |
| 法定相続人の数 | 多い(配偶者+子) | 少ない(子のみ) |
| 基礎控除 | 大きい | 小さい |
| 相続税の累進 | 緩みやすい | 強まりやすい |
補足
相続税は超過累進税率(取得額が大きいほど高率)です。財産が少人数に集中するほど高い税率帯に入りやすく、二次相続で税負担が跳ね上がる構造的な理由になっています。
原因別の見分け方:自分の家庭はどのリスク型か
- 配偶者(残される親)自身も自宅や預貯金などまとまった固有財産を持っている
- 一次相続で配偶者にほぼ全財産を相続させる予定、または既にそうした
- 子どもの人数が1〜2人と少ない(相続人が減りやすい)
- 自宅の評価額が高い、または不動産の割合が大きく現金が少ない
- 子が親と別居しており、将来の小規模宅地等の特例が使いにくい
| リスク型 | 特徴 | 二次相続の主な論点 |
|---|---|---|
| 財産集中型 | 配偶者に固有財産があり、さらに一次で寄せている | 課税ベースの肥大化・累進強化 |
| 不動産偏重型 | 資産の多くが自宅・土地で現金が乏しい | 納税資金不足・特例の適用可否 |
| 少人数型 | 子が1〜2人で相続人が少ない | 基礎控除の縮小・税率帯の上昇 |
具体的な解決方法:今日から検討できる7つの手段
- 一次相続で配偶者の取得割合を抑える:配偶者軽減をフル活用せず、子にも一定額を相続させ、二次相続の課税ベースを膨らませない
- 生前贈与を計画的に行う:暦年贈与(年間110万円の基礎控除)や相続時精算課税制度を、改正後のルールを確認しつつ活用する
- 生命保険の非課税枠を使う:死亡保険金は「500万円×法定相続人の数」まで非課税とされ、納税資金の確保にも役立つ
- 小規模宅地等の特例を二次相続でも使えるよう備える:同居や生計同一、いわゆる家なき子の要件を事前に確認する
- 不動産を現金化・組み換えする:評価の高い土地を整理し、納税資金や分けやすい資産に変える
- 自宅の名義・住み方を見直す:二世帯同居などで特例適用の道を残す
- 遺言書を作成する:分割方針を明確にし、争いと無駄な税負担を防ぐ
| 手段 | 主な効果 | 注意点 |
|---|---|---|
| 配分調整 | トータル税額の最小化 | 配偶者の生活資金確保とのバランス |
| 生前贈与 | 課税財産の事前圧縮 | 贈与税・改正ルール・名義預金リスク |
| 生命保険 | 非課税枠+納税資金 | 契約形態(契約者・被保険者・受取人)を正しく設定 |
| 小規模宅地 | 土地評価を最大80%減 | 適用要件が細かく事前準備が必要 |
補足
生前贈与は近年の税制改正で扱いが変わっており、相続前一定期間の贈与が相続財産に加算される「持ち戻し」の期間などが見直されています。適用時期や条件は国税庁の最新情報と税理士に必ず確認してください。
ケース別の対処:家族構成・資産タイプ別の最適解
| ケース | 優先する対策 | 補完策 |
|---|---|---|
| 自宅中心 | 小規模宅地等の特例の確保 | 生命保険で納税資金 |
| 配偶者に固有財産 | 一次の配分調整 | 計画的な生前贈与 |
| 相続人が少ない | 早期の生前贈与 | 生命保険・遺言 |
注意
同じ財産額でも、同居の有無や名義の持ち方ひとつで使える特例が変わります。自己判断で進めず、適用要件は税理士・司法書士に確認することをおすすめします。
予防・再発防止のコツ:早く始めるほど選択肢が増える
- 早期着手:暦年贈与は毎年コツコツ積み重ねるほど効果が出るため、開始は早いほど有利とされています
- 定期的な見直し:税制改正・資産価値・家族構成の変化に合わせ、最低でも数年ごとに方針を点検する
- 納税資金の確保:節税と同時に、子が現金で納税できる準備(生命保険・預貯金)を整える
- 家族で情報共有:どの財産を誰がどう引き継ぐかを生前に話し合い、争いと想定外の税負担を防ぐ
- 書面で残す:遺言書やエンディングノートで意思を明確にし、後の手続きを円滑にする
- 記録の整理:不動産の権利関係、保険証券、口座情報を一覧化しておく
専門家・公的情報の見解:必ず一次情報を確認する
配偶者の税額軽減は、被相続人の配偶者が遺産分割や遺贈により実際に取得した正味の遺産額が、1億6千万円か配偶者の法定相続分相当額のいずれか多い金額までは配偶者に相続税がかからないという制度です。(国税庁タックスアンサー No.4158 をもとに要約)
- 最新の税制改正(生前贈与の加算期間、相続時精算課税の見直しなど)を反映した試算ができる
- 小規模宅地等の特例など、要件の細かい制度の適用可否を正確に判断できる
- 不動産評価や二次相続シミュレーションを、税理士なら数値で示せる
- 遺言や名義変更などの法的手続きは司法書士・弁護士と連携できる
やってはいけないNG対応:よくある5つの失敗
- 一次相続で配偶者に全財産を寄せる:目先は無税でも、二次相続で課税ベースが膨らみトータル負担が増える恐れ
- 名義預金を放置する:子や孫名義でも実質親が管理していた預金は、相続財産とみなされ課税対象になることがある
- 形式だけの生前贈与:贈与契約や資金移動の実態がないと、贈与と認められず否認されるリスク
- 納税資金を考えずに不動産へ集中:現金が足りず、相続した自宅を売って納税する事態になりかねない
- 遺産分割を先延ばしにする:未分割のまま申告期限を過ぎると、配偶者軽減や小規模宅地等の特例が使えない場合がある
| NG対応 | 起こりがちな結果 | 望ましい代替策 |
|---|---|---|
| 配偶者に全集中 | 二次相続で税が膨張 | トータルで配分を最適化 |
| 名義預金の放置 | 申告漏れ・追徴 | 贈与の実態を整える |
| 形式だけの贈与 | 贈与の否認 | 契約書・振込記録を残す |
| 不動産偏重 | 納税資金不足 | 生命保険・現金化で備える |
注意
「とりあえず配偶者が全部相続すれば安心」という思い込みは、二次相続対策では最も避けたい判断です。必ず二回分を合わせて検討してください。