まな先生解説
こころ質問
すい要点整理
注意
税制・法律は改正が頻繁で、個別の事情によって結論が変わります。本記事は2026年6月時点の一般的な情報であり、最終的な判断は税理士・司法書士などの専門家にご相談ください。
結論:まず何をすべきか(最優先の3ステップ)
- 贈与契約書を1回ごとに作る:日付・金額・贈与者と受贈者の署名押印を入れ、毎年作成します。
- 受贈者本人が管理する口座へ振り込む:通帳・印鑑・キャッシュカードを受贈者自身が持ち、自由に使える状態にします。
- できるだけ早く始める:後述する「生前贈与加算」が2024年改正で3年から7年へ延長されたため、開始が遅いほど節税効果が薄れます。
| 最優先タスク | 目的 | 失敗例 |
|---|---|---|
| 贈与契約書の作成 | 贈与の合意を証明する | 口約束だけで書面がない |
| 受贈者本人の口座管理 | 財産の移転を実質的に完了させる | 親が通帳・印鑑を保管したまま |
| 早期開始 | 7年加算の影響を減らす | 余命わずかな段階で慌てて贈与 |
主な原因を深掘り:なぜ暦年贈与は否認されるのか
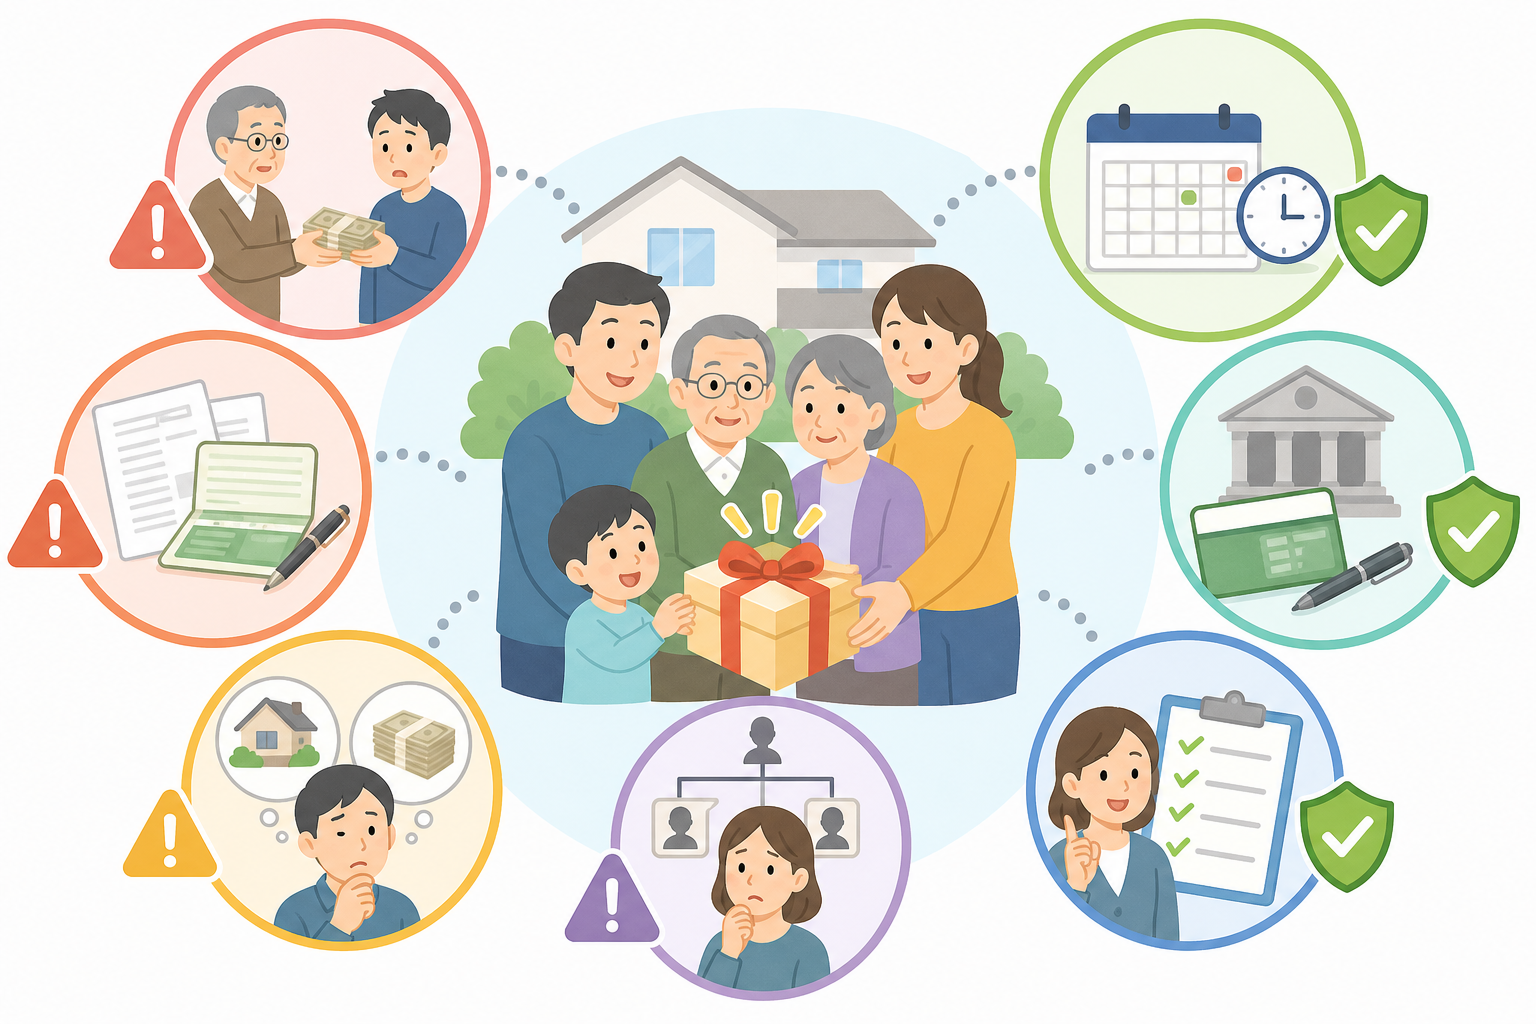
原因1:名義預金(最も多い落とし穴)
原因2:定期贈与とみなされる
原因3:2024年改正による生前贈与加算の延長
補足
延長された4年分(相続開始前3年超〜7年以内)の贈与については、合計100万円までは加算しない、という緩和措置が設けられています。詳細は国税庁の公表資料をご確認ください。
原因別の見分け方:あなたの贈与は大丈夫か
| 確認ポイント | 危険なサイン(否認されやすい) | 安全なサイン |
|---|---|---|
| 口座の管理者 | 通帳・印鑑を親が保管 | 受贈者本人が管理・利用 |
| 受贈者の認識 | 子・孫が贈与を知らない | 本人が受領を認識している |
| 贈与の約束 | 「毎年◯万円を◯年間」と固定 | 毎年その都度判断している |
| 契約書 | 一切ない/口約束 | 毎回作成・保管している |
| 贈与額 | 毎年まったく同額・同時期 | 金額や時期に変化がある |
| 相続までの年数 | 高齢・健康不安があり残り少ない | 早期に開始し年数に余裕 |
名義預金かどうかの見分け方
定期贈与かどうかの見分け方
具体的な解決方法:否認されない暦年贈与の進め方
- その年の贈与を、その都度決める:前もって複数年分を約束しない。
- 贈与契約書を作成する:贈与年月日・金額・贈与者と受贈者の氏名・住所・署名押印を記載。未成年の場合は親権者が代理署名します。
- 銀行振込で渡す:現金手渡しは記録が残りにくいため、振込で「いつ・いくら・誰から誰へ」を通帳に残します。
- 受贈者本人が口座を管理する:通帳・印鑑・カードは受贈者が保有し、自由に使える状態にします。
- 記録を保管する:契約書と通帳のコピーを最低でも相続発生後の調査に備えて保管します。
あえて110万円を少し超えて申告する方法
注意
「申告さえすれば安心」という誤解は禁物です。申告の有無にかかわらず、管理の実態が親のままであれば名義預金と判断されるリスクは残る、とされています。
暦年贈与と相続時精算課税制度の比較
| 比較項目 | 暦年贈与 | 相続時精算課税 |
|---|---|---|
| 基礎控除 | 年110万円 | 年110万円(2024年〜・別枠) |
| 特別控除 | なし | 累計2,500万円 |
| 生前贈与加算 | 相続前最長7年分を加算 | 年110万円以内の基礎控除分は加算対象外(とされる) |
| 一度選ぶと | いつでも利用可 | 同じ贈与者からは暦年贈与に戻せない |
| 向くケース | 長期間・少額をコツコツ | まとまった額を早期に移したい |
ケース別の対処:あなたの状況ではどうすべきか
ケース1:贈与者が高齢・健康に不安がある
ケース2:多額の財産を移したい
ケース3:孫へ贈与したい
ケース4:すでに名義預金がある疑いがある
注意
名義預金の是正は、やり方を誤ると新たな贈与とみなされ課税される可能性があります。自己判断で口座を動かす前に、税理士の確認を受けることを強くおすすめします。
予防・再発防止のコツ:毎年ラクに続ける仕組み化
- 贈与の時期や金額を毎年少し変える:定期贈与の疑いを避けます(例:ある年は100万円、別の年は90万円)。
- 契約書のテンプレートを用意する:日付・金額だけ書き換えれば毎年すぐ作れるようにします。
- 専用ファイルで一元保管:契約書・通帳コピー・申告書控えをまとめておきます。
- 家族で情報を共有する:受贈者が「もらった事実」を認識していることが重要です。
- 年に一度、進捗を見直す:相続までの想定年数と移転済み額を確認し、計画を調整します。
専門家・公的情報の見解:一次情報をどう確認するか
暦年課税では、その年の1月1日から12月31日までの1年間に贈与を受けた財産の合計額から基礎控除額110万円を差し引いた残りの額に対して贈与税がかかります。(国税庁「贈与税の計算と税率」の趣旨より/最新の内容は国税庁サイトでご確認ください)
- 贈与者・受贈者の関係と年齢
- 移したい財産の総額と種類
- これまでの贈与の実績(契約書・通帳)
- 相続まで想定される期間や健康状態
- ほかの相続人の状況
補足
相談先の使い分けの目安として、税額の試算・申告は税理士、不動産の名義変更や遺言・相続登記は司法書士、相続争いが絡む場合は弁護士、と役割が分かれます。複数の専門家が連携する事務所もあります。
やってはいけないNG対応:これをすると逆効果
| NG対応 | なぜダメか | 正しい対応 |
|---|---|---|
| 子・孫に知らせず口座を作って積み立てる | 名義預金とされ相続財産に戻る | 本人に知らせ、本人が管理する |
| 「毎年◯万円を◯年間」と総額を約束する | 定期贈与で一括課税の恐れ | その年ごとに独立して判断する |
| 契約書を作らず口約束だけで渡す | 贈与の証明ができない | 毎回契約書を作成・保管する |
| 現金手渡しで記録を残さない | 資金移動を証明しにくい | 銀行振込で履歴を残す |
| 余命わずかな段階で慌てて駆け込み贈与 | 7年加算で効果が薄い | 元気なうちに早期開始する |
| 古いネット情報だけで自己判断する | 2024年改正前の情報の恐れ | 一次情報+専門家で確認する |
注意
「バレなければ大丈夫」という考えは禁物です。相続税の税務調査では過去の預金の動きまで細かく確認されるとされ、形式だけ整えても実態が伴わなければ否認されるリスクがあります。誠実に実態を作ることが、結果的に最も確実な対策です。