税制は毎年のように改正され、個別の有利・不利はご家族の資産構成によって大きく変わります。本記事は一般的な解説であり、実際の適用にあたっては税理士など専門家への相談を前提にお読みください。断定的な表現は避けています。
結論:相続時精算課税制度とは何か(定義先出し)
- 対象者:原則として、贈与する年の1月1日時点で60歳以上の父母・祖父母から、18歳以上の子・孫への贈与に使えます。
- 特別控除:累計2,500万円まで贈与税がかかりません。超えた部分には一律20%の贈与税がかかるとされています。
- 基礎控除(2024年〜):上記とは別枠で、年110万円までは非課税で、しかも相続財産への加算も不要になりました。
- 精算の仕組み:贈与者が亡くなったとき、基礎控除を超えた贈与分を相続財産に加算して相続税を計算します。
- 不可逆:一度この制度を選ぶと、同じ贈与者からの贈与について暦年課税(通常の贈与)に戻すことはできません。
仕組みをもう少し詳しく:贈与時と相続時の2段階
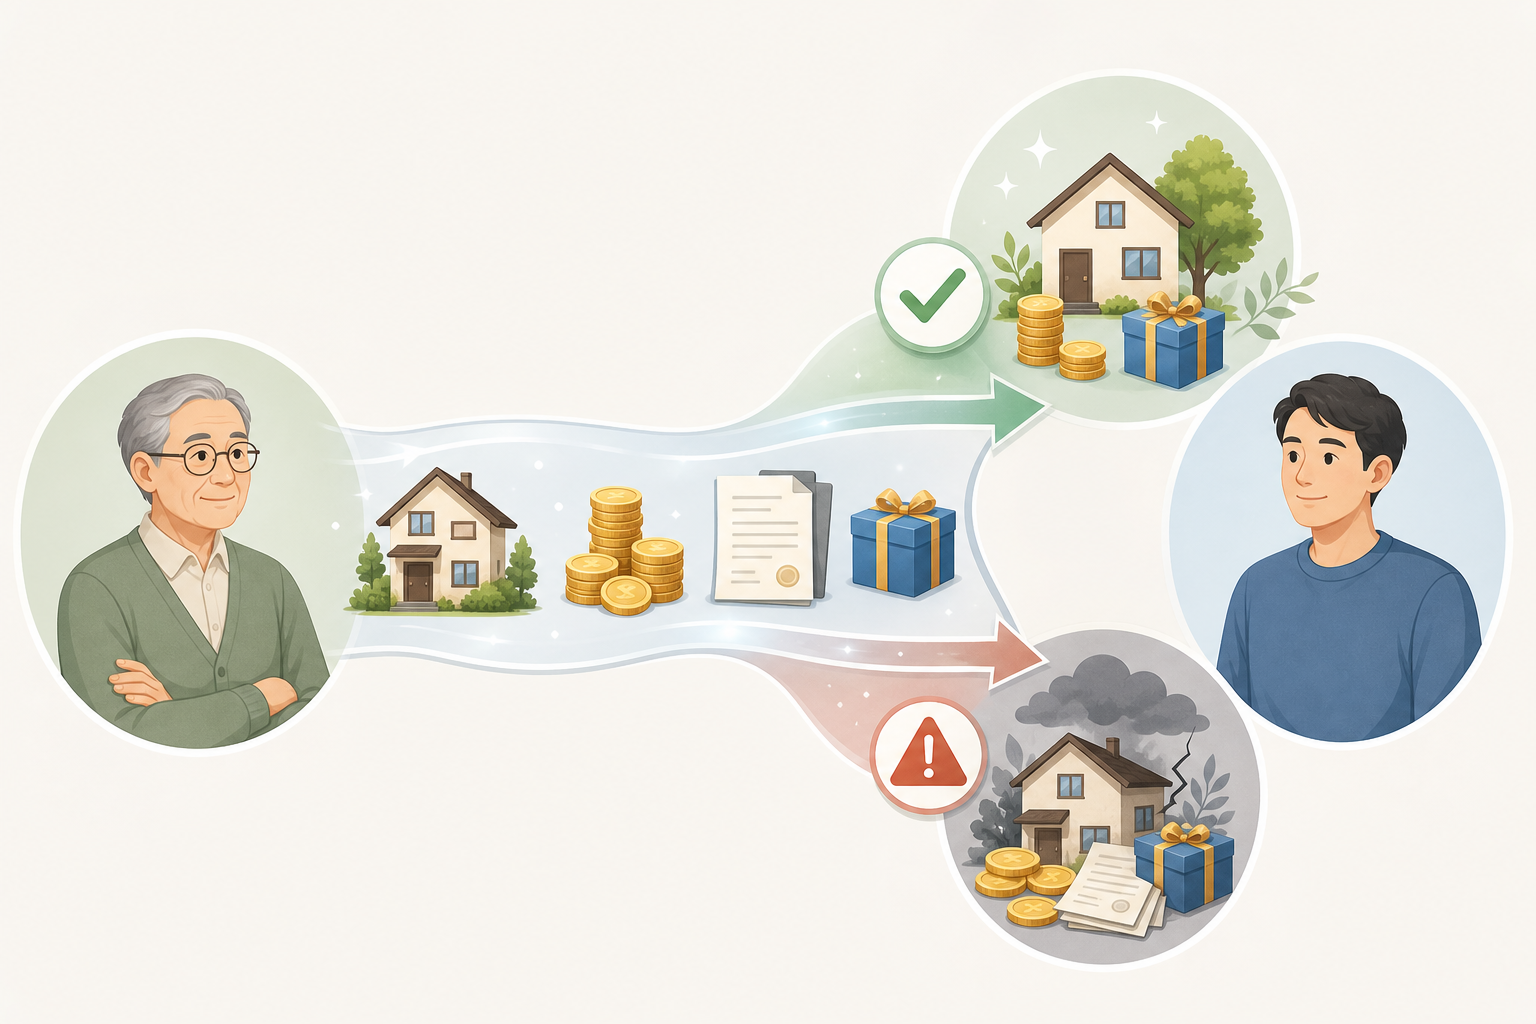
贈与時の計算
- まず、その年の贈与額から基礎控除110万円を差し引きます。
- 残った金額を、累計で2,500万円の特別控除の枠に充てます。
- 特別控除を使い切って、なお残る部分に一律20%の贈与税がかかります。
相続時の計算
加算額が「贈与時の価額」で固定される点は重要です。将来値上がりが見込まれる財産(自社株や都心の土地など)を早めに渡しておくと、値上がり後ではなく贈与時の低い価額で相続財産に足し戻される可能性があり、これが有利に働くケースがあるとされています。逆に値下がりする財産では不利になり得ます。
なぜ重要なのか・背景:2024年改正で使いやすくなった
| 項目 | 改正前 | 改正後(2024年〜) |
|---|---|---|
| 年110万円の基礎控除 | なし | 新設(別枠で毎年利用可) |
| 110万円以下の贈与の申告 | 必要 | 不要 |
| 110万円分の相続財産への加算 | 加算対象 | 加算不要 |
| 特別控除2,500万円 | あり | 変更なし |
国税庁は、相続時精算課税を選択した場合の基礎控除や特別控除の取り扱いについて、公式サイト(No.4103 相続時精算課税の選択 等)で詳細を公表しています。適用の可否は各人の状況で異なるため、最新の一次情報を必ずご確認ください。
種類・分類:暦年課税との2択、そして関連する非課税制度
暦年課税と相続時精算課税の違い
| 比較項目 | 暦年課税(通常の贈与) | 相続時精算課税制度 |
|---|---|---|
| 非課税枠 | 毎年110万円 | 累計2,500万円+年110万円 |
| 税率 | 超過分に10〜55%の累進 | 超過分に一律20% |
| 相続財産への加算 | 死亡前3〜7年分 | 110万円超の贈与を全期間分 |
| 選択後の変更 | いつでも可 | 精算課税は撤回不可 |
| 主な向き | 長期でコツコツ渡す | まとまった額を早めに渡す |
関連する非課税・特例制度
- 住宅取得等資金の贈与の非課税特例:住宅の新築・取得のための資金贈与について、一定額まで非課税になる制度です。
- 教育資金の一括贈与の非課税:金融機関を通じた教育資金の贈与を対象とする制度です。
- 結婚・子育て資金の一括贈与の非課税:使途を限定した贈与を対象とする制度です。
これらは相続時精算課税の「代わり」ではなく、目的が合えば併用や使い分けを検討できる別枠の制度です。どれが有利かは金額・時期・使途によって変わるため、複数制度の比較は税理士に相談するのが安全とされています。
メリットを詳しく:まとまった額・値上がり資産・収益物件に強い
- まとまった額を一度に渡せる:住宅資金や開業資金など、大きなライフイベントの費用を、贈与税をかけずに援助しやすくなります。暦年課税で同額を渡すと高い累進税率がかかる場面でも、負担を抑えられる可能性があります。
- 年110万円は「渡し得」になり得る:2024年以降、毎年110万円以内の贈与は申告不要・相続財産への加算不要とされ、コツコツ資産を移す手段として使えます。
- 値上がりする財産を早めに移せる:相続時の加算額が贈与時の価額で固定されるため、将来値上がりが見込まれる自社株や土地を早期に贈与すると、値上がり分に相続税がかからない結果になることがあります。
- 収益物件の家賃を子世代へ移せる:賃貸アパートなどを生前に贈与すれば、その後の家賃収入は受け取った子の財産として蓄積され、親の相続財産の増加を抑える効果が期待できるとされています。
- 争族対策になり得る:特定の相続人へ生前に確実に財産を渡しておくことで、遺産分割の際の意思を明確にしやすい面があります。
デメリット・注意点:一度選ぶと戻れない、小規模宅地の特例に影響も
相続時精算課税制度は、目先の贈与税がゼロでも「必ず得する」制度ではありません。以下の落とし穴を理解せずに選ぶと、かえって税負担が増える可能性があります。安易な選択は避けてください。
- 暦年課税に戻れない:選択後は毎年110万円の暦年贈与(累進回避のコツコツ贈与)が同じ贈与者では使えなくなります。長期で少しずつ渡したい人には不向きな場合があります。
- 相続税の節税に直結しない:110万円超の贈与財産は結局相続財産に加算されるため、相続税が高くなる家庭では税負担そのものは大きく減らないことがあります。
- 小規模宅地等の特例が使えなくなる恐れ:自宅の土地などを生前贈与すると、相続で受け継いだ場合に適用できる小規模宅地等の特例(評価額を最大80%減額)が使えなくなることがあり、かえって不利になるケースがあるとされています。
- 不動産贈与には別のコストがかかる:土地・建物を贈与すると、相続で取得する場合には非課税の不動産取得税や、高めの登録免許税が発生する点にも注意が必要です。
- 手続きの手間:選択の届出や、110万円を超える年の申告など、事務負担が生じます。
「自宅の土地は精算課税で生前贈与しないほうが良いことが多い」とよく言われます。小規模宅地等の特例の減額効果が大きいためです。同じ資産でも、現金・値上がり資産は精算課税向き、自宅の土地は相続向き、と性質で分けて考える視点が役立ちます。
具体例・ケースで理解する:向くケース・向かないケース
ケース1:相続税がかからない家庭で住宅資金を援助
ケース2:値上がりが見込まれる自社株を早期贈与
ケース3:相続税がかかる家庭が自宅の土地を贈与(向かない例)
簡易な判断早見表
| あなたの状況 | 相性の目安 |
|---|---|
| 相続税がかからない見込み | ○ 検討価値が高い |
| 値上がり資産・収益物件を早く移したい | ○ 効果が出やすい |
| 長期でコツコツ渡したい | △ 暦年課税も比較を |
| 自宅の土地を渡したい/相続税が高い | △〜✕ 慎重に、専門家相談を |
始め方・使い方:届出書の提出が必須
- 適用要件を確認する:贈与者が60歳以上の父母・祖父母、受贈者が18歳以上の子・孫か(いずれも1月1日時点)を確認します。
- 贈与を実行する:贈与契約書を作成し、現金なら振込などで記録を残します。名義預金と見なされないよう、受贈者が管理する口座へ移すことが大切です。
- 必要書類をそろえる:相続時精算課税選択届出書のほか、受贈者や贈与者の戸籍謄本など、続柄や年齢を確認できる書類が求められるとされています。
- 贈与税の申告書と一緒に提出する:贈与を受けた翌年の申告期限(原則3月15日)までに、税務署へ届出書と申告書を提出します。
- 2年目以降:110万円以下の贈与なら申告不要ですが、110万円を超えた年は贈与税の申告が必要です。
届出書の提出期限(原則翌年3月15日)を1日でも過ぎると、その年の贈与は相続時精算課税として認められないとされています。金額が大きい贈与ほど影響が大きいため、スケジュール管理は特に慎重に行ってください。
現金贈与では「贈与契約書の作成」と「受贈者名義の口座での管理」が実質的に重要です。形式が整っていないと、税務調査で贈与そのものが否認されるリスクがあると指摘されています。手続きは司法書士・税理士に確認しながら進めると安心です。
似た用語との違い:暦年贈与・住宅資金贈与・生前贈与
| 用語 | 中身 | 相続時精算課税との関係 |
|---|---|---|
| 暦年贈与(暦年課税) | 毎年110万円まで非課税の通常の贈与 | 同じ贈与者では二者択一。精算課税を選ぶと戻れない |
| 生前贈与 | 生きている間に財産を渡すこと全般 | 暦年課税・精算課税はどちらも生前贈与の一手法 |
| 住宅取得等資金の非課税 | 住宅資金に限った非課税特例 | 併用を検討できる別枠の制度 |
| 教育資金の一括贈与 | 教育資金に限った非課税制度 | 使途が合えば併用検討可 |
| 相続放棄 | 相続財産を一切受け取らない手続き | 贈与とは別の相続手続き |
よくある質問
本記事は2026年7月7日時点の一般的な情報に基づく解説です。税制は改正される可能性があり、個別の適用可否や有利不利はご家庭の状況で異なります。実際の判断にあたっては、国税庁の最新情報を確認のうえ、必ず税理士など専門家にご相談ください。