まな先生解説
こころ質問
すい要点整理
- 祖母と父の共有で確定している家は、中間省略ができないため2件になる
- 相続人が子1人になった家は、母の生前に分け方の合意があったかどうかで、1件か2件かが分かれる
- 免税措置が延長されるかどうかは、2026年10月7日の時点では確認できていない
注意
登記のルートや税額は、家族の事情によって変わります。申請の前に、司法書士か法務局の手続案内で確認してください。
家族の状況別の登記ルート早見表
横スクロールできます
父が1人で取得したと示す書類:中間省略の条件
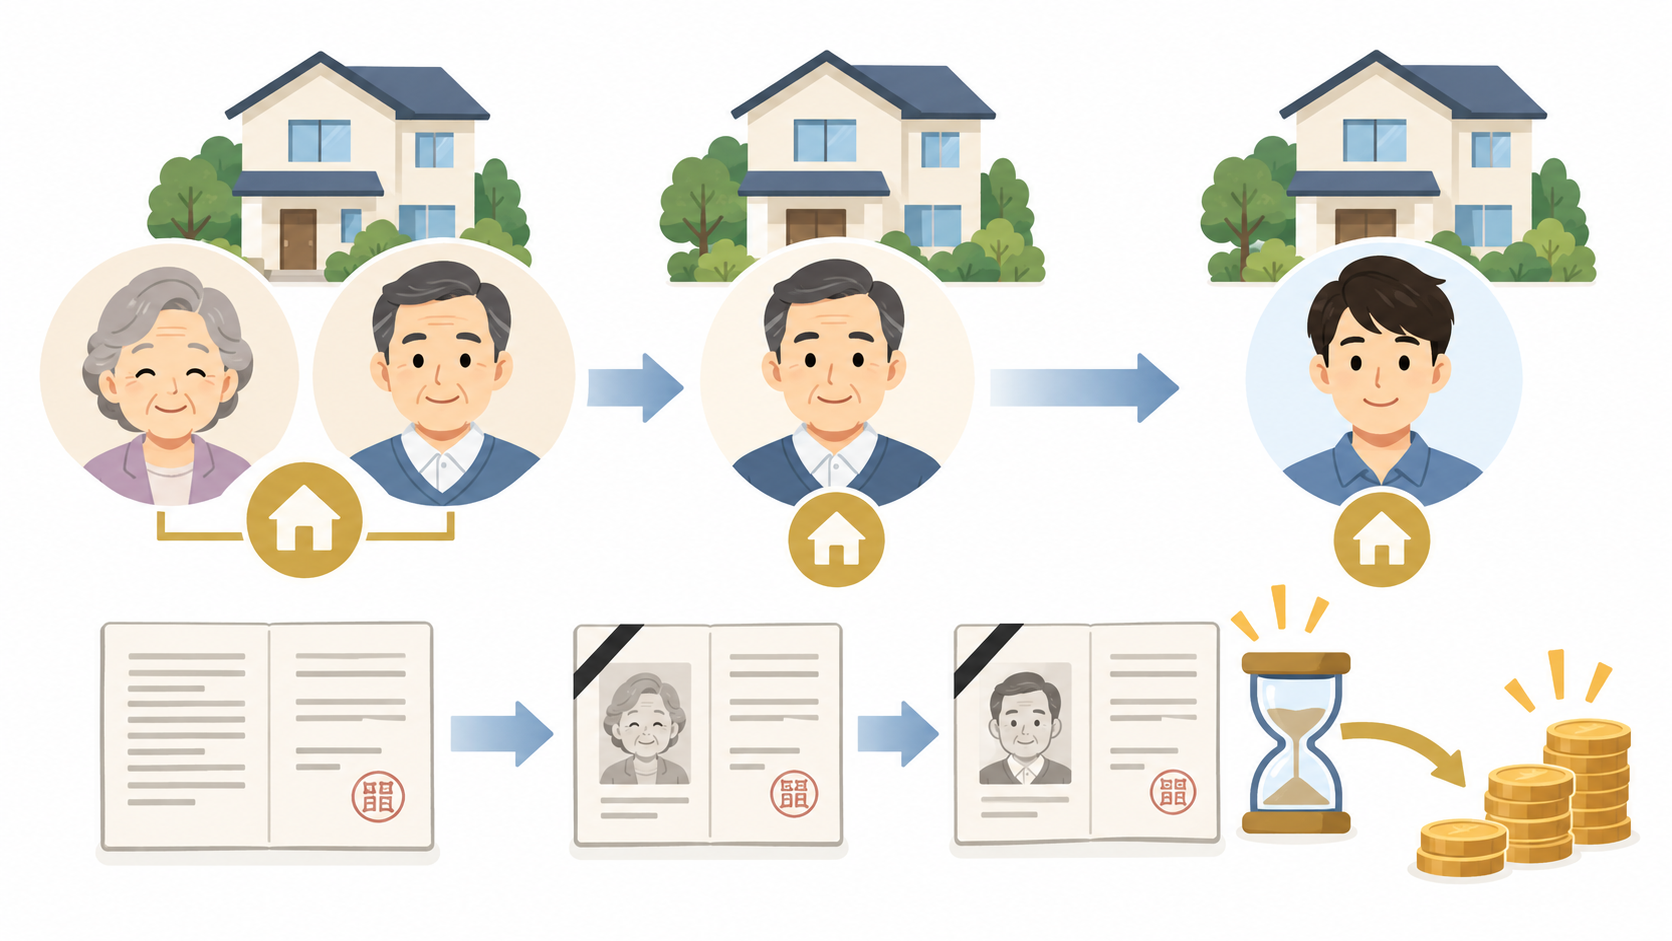
- 相続人がもともと父だけ:祖父の出生から死亡までの戸籍で、ほかに相続人がいないことを示す
- 遺言で父が取得した:遺言書の該当部分を示す
- 協議で父が取得すると決めた:父が亡くなったあとでも、父の相続人が父の立場で協議に加わり、協議書を作れる
父が単独で相続した家の税額:免税措置が終わると2件のルートだけ上がる
- 祖父名義の土地(固定資産税評価額1,500万円)と建物(300万円)
- 父が単独で相続し、登記をしないまま亡くなった
- 子2人が相続する
- 税率は評価額の0.4%
| 登記 | 1件(中間省略) | 2件(期限内に申請) | 2件(免税措置が終わった場合) |
|---|---|---|---|
| 祖父→父 土地 | ― | 0円(第1項) | 6万円 |
| 祖父→父 建物 | ― | 1.2万円 | 1.2万円 |
| 子への登記 土地 | 6万円 | 6万円 | 6万円 |
| 子への登記 建物 | 1.2万円 | 1.2万円 | 1.2万円 |
| 合計 | 7.2万円 | 8.4万円 | 14.4万円 |
注意
試算に含めているのは登録免許税だけです。戸籍の取得費用と司法書士の報酬は含めていません。
祖母と父の共有で確定している場合:持分ごとに免税を分ける
| 登記 | 期限内に申請 | 免税措置が終わった場合 |
|---|---|---|
| 1件目 祖父→祖母・父 土地 | 3万円(父の持分の3万円は第1項で免税) | 6万円 |
| 1件目 祖父→祖母・父 建物 | 1.2万円 | 1.2万円 |
| 2件目 父の持分→子 土地 | 3万円 | 3万円 |
| 2件目 父の持分→子 建物 | 0.6万円 | 0.6万円 |
| 合計 | 7.8万円 | 10.8万円 |
相続人が自分1人になった場合:母の生前の合意を確かめる手順
- 母の生前に「子が取得する」と合意していたかを確かめる。合意を示すメモ、メール、手紙などが残っていないか探す
- 合意があった場合は、子が遺産分割協議証明書を作り、印鑑証明書を添えて、父から子へ1件で登記する(平成28年3月2日付け 法務省民事第二課長通知)。この証明書は、生前に合意があったという事実を子が証明するための書類です。合意がなかったのに作ると、事実と違う書類になってしまう
- 合意がなかった場合は、子が1人で作った書面は登記原因証明情報として認められない(東京高裁 平成26年9月30日判決)。父から母・子への法定相続分の登記と、母から子への登記の2件で申請する
- 2件で申請する場合、1件目のうち母の持分の土地は、母が登記の前に亡くなっているため、第1項の対象になると考えられる。申請先の法務局に事前に確認する
期限までに協議がまとまらないとき:相続人申告登記で守れるもの
| 項目 | 相続人申告登記で対応できるか |
|---|---|
| 申し出た人の登記義務 | できる(登録免許税はかからない) |
| ほかの相続人の登記義務 | できない(各自が申し出る) |
| 中間の土地の免税 | できない(所有権を移す登記ではない) |
| 売却や抵当権の設定 | できない(別に相続登記が必要) |
| 遺産分割に基づく登記の義務 | できない(分割の日から3年以内に相続登記が必要。法務省Q&A) |
- 祖父の出生から死亡までのすべての戸籍
- 父の出生から死亡までのすべての戸籍
- 申し出る人の現在の戸籍
- 法務省 相続登記の申請義務化に関するQ&A https://www.moj.go.jp/MINJI/minji05_00565.html
- 法務省 相続人申告登記について https://www.moj.go.jp/MINJI/minji05_00602.html
- 法務局 相続登記の登録免許税の免税措置について https://houmukyoku.moj.go.jp/homu/page7_000017.html
- 数次相続の中間省略の先例(昭和30年12月16日 民事甲第2670号、平成29年3月30日 民二第236号)の解説 https://office-ochiishi.com/real-property-registration/souzokutouki/927/
- 遺産分割協議の後に相続人が1人となった場合の通知(平成28年3月2日)と東京高裁平成26年9月30日判決の解説 https://shihou-shoshi.com/blog/%E4%B8%8D%E5%8B%95%E7%94%A3/%E7%99%BB%E8%A8%98/%E5%85%88%E4%BE%8B/%E9%81%BA%E7%94%A3%E5%88%86%E5%89%B2%E5%8D%94%E8%AD%B0%E5%BE%8C%E3%81%AB%E4%BB%96%E3%81%AE%E7%9B%B8%E7%B6%9A%E4%BA%BA%E3%81%8C%E6%AD%BB%E4%BA%A1%E3%81%97%EF%BC%91%E4%BA%BA%E3%81%AB/