まな先生解説
こころ質問
すい要点整理
結論|まず何をすべきか(10カ月の期限を起点に逆算する)
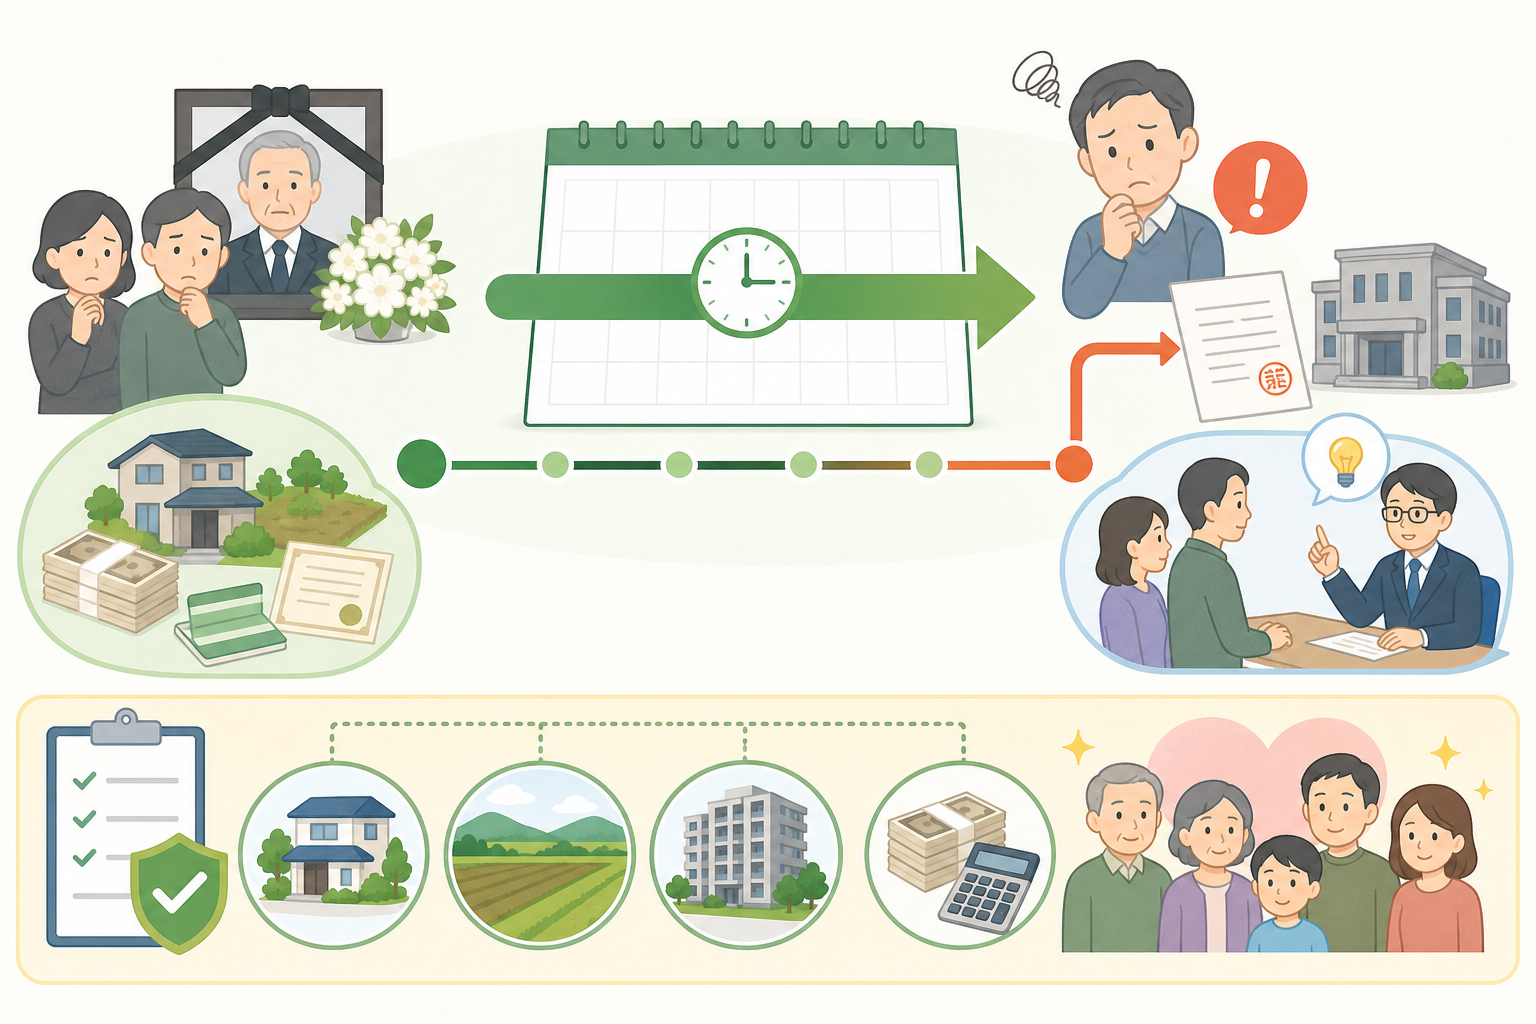
- 死亡日(または相続を知った日)を確定し、申告期限をカレンダーに記入する
- 遺言書の有無を確認する(自筆証書は家庭裁判所の検認が必要な場合があります)
- 法定相続人を戸籍で確定する(被相続人の出生から死亡までの連続した戸籍を集める)
- 財産・債務の一覧を作り始める(預貯金、不動産、有価証券、保険、借入金など)
- そもそも申告が必要か(基礎控除を超えるか)を概算で確認する
注意
「税額がゼロだから申告しなくてよい」と自己判断するのは危険です。特例の適用を受けるには期限内申告が条件とされているものが多く、申告を怠ると特例が使えず本来不要だった税金が発生するおそれがあります。
主な原因を深掘り|なぜ期限に間に合わなくなるのか
| 原因 | 何が起きるか | 影響の大きさ |
|---|---|---|
| 遺産分割協議が長引く | 誰が何を相続するか決まらず申告内容が固まらない | 大 |
| 戸籍・残高証明など書類収集の遅れ | 財産確定が進まず計算に着手できない | 中〜大 |
| 相続人の一部と連絡が取れない | 協議が成立せず手続きが止まる | 大 |
| 不動産・自社株の評価が難しい | 評価額が確定せず税額が出せない | 中 |
| 期限の起算日を誤解 | 「知った日」を取り違え準備が遅れる | 中 |
| 申告不要と思い込む | 特例適用に必要な申告を失念する | 大 |
補足
2024年4月から相続登記が義務化され、不動産を取得した相続人は原則として取得を知った日から3年以内に登記申請をする必要があるとされています。相続税の申告とは別の手続きですが、実家の名義変更を放置していると過料の対象になるおそれがあるため、あわせて確認しておくと安心です。
原因別の見分け方|自分のケースはどれに当てはまるか
- 相続人が3人以上いる、または疎遠な相続人がいる
- 主な財産が自宅などの不動産で、現金が少ない
- 誰が実家を引き継ぐか方針が決まっていない
- 被相続人が複数の金融機関や証券会社を使っていた
- 取引のある銀行や保険をすべては把握できていない
- 被相続人が引っ越しを繰り返し、戸籍の収集に手間がかかる
- 土地を複数所有している、または形が不整形
- 同族会社の株式(非上場株)がある
- 貸地・貸家・農地など評価が複雑な不動産がある
具体的な解決方法|期限内に終わらせる進め方と特例の使い方
- 〜3カ月目:相続人の確定、財産・債務の洗い出し、遺言・遺産分割の方針決め
- 3〜6カ月目:財産評価(不動産・株式など)、必要書類の収集、税額の概算
- 6〜8カ月目:遺産分割協議の取りまとめ、特例適用の検討、申告書の作成
- 8〜10カ月目:申告書の最終確認、納税資金の準備、税務署への提出と納付
| 特例・制度 | 概要(いずれも要件あり) | 申告の要否 |
|---|---|---|
| 配偶者の税額軽減 | 配偶者が取得した遺産は1億6,000万円か法定相続分のいずれか多い額まで非課税とされる | 原則申告が必要 |
| 小規模宅地等の特例 | 居住用などの宅地の評価額を一定面積まで最大80%減額できるとされる | 原則申告が必要 |
| 延納 | 一括納付が難しい場合に分割で納める制度 | 申請が必要 |
| 物納 | 金銭での納付が困難な場合に財産で納める制度 | 申請が必要 |
注意
これらの特例や制度は、適用要件・上限額・必要書類が細かく定められており、改正もあり得ます。本記事の内容は概要にとどまります。実際の適用可否や有利不利の判断は、必ず最新の国税庁情報を確認のうえ、税理士にご相談ください。
ケース別の対処|よくある状況ごとの動き方
予防・再発防止のコツ|次の相続で慌てないために
- 財産目録を作る:不動産、預貯金(金融機関名・支店)、有価証券、保険、借入金を一覧化する
- 取引先を一カ所にまとめる:通帳・証券・保険の連絡先をリスト化し、家族と共有する
- 遺言書の活用を検討する:分割の方針を明確にしておくと協議の長期化を防ぎやすい
- 生前の相談先を決めておく:相続に強い税理士・司法書士のあてを作っておく
- 生前贈与や保険の活用を検討する:制度の改正動向をふまえ、専門家と方針を相談する
専門家・公的情報の見解|信頼できる情報の確かめ方
相続税の申告と納税は、相続の開始があったことを知った日の翌日から10か月以内に行うこととされています(国税庁の案内に基づく一般的な説明)。
- 財産の総額が基礎控除を超える可能性がある
- 不動産が複数ある、または評価が難しい財産がある
- 自社株(非上場株式)など、専門的な評価が必要な財産がある
- 相続人間で意見が分かれている、または音信不通の相続人がいる
- 特例を使って税額がゼロになりそうだが、申告が必要かどうか不安
補足
相談時には、戸籍、固定資産税の課税明細、預貯金や証券の残高が分かる資料、保険証券、借入金の資料などを持参すると、初回から具体的な見立てを得やすくなります。
やってはいけないNG対応|傷を広げる典型パターン
| NG対応 | 何が問題か |
|---|---|
| 期限を過ぎても申告しない | 無申告加算税・延滞税の対象となり、税負担が増えるとされる |
| 「ゼロだから不要」と自己判断 | 特例が使えず、本来不要な税金が発生するおそれ |
| 財産を一部の相続人だけで使い込む | 後の分割協議で深刻な対立を招く |
| 概算のまま正確な評価を省く | 過少申告で後日追徴、または払いすぎの原因に |
| 預金や不動産の名義変更を放置 | 相続登記義務化により過料のリスク、手続きの複雑化 |
| 税務署からの連絡を無視する | 状況が悪化し、選べる選択肢が狭まる |
注意
期限後申告や加算税の取り扱いは、状況やタイミングによって結論が変わります。遅れに気づいた場合は自己判断で放置せず、できるだけ早く税理士や所轄の税務署に相談してください。