相続税は税制改正が頻繁に行われる分野です。本記事は2026年6月19日時点の情報に基づいて作成していますが、適用にあたっては必ず国税庁の最新情報を確認し、具体的な申告は税理士などの専門家にご相談ください。
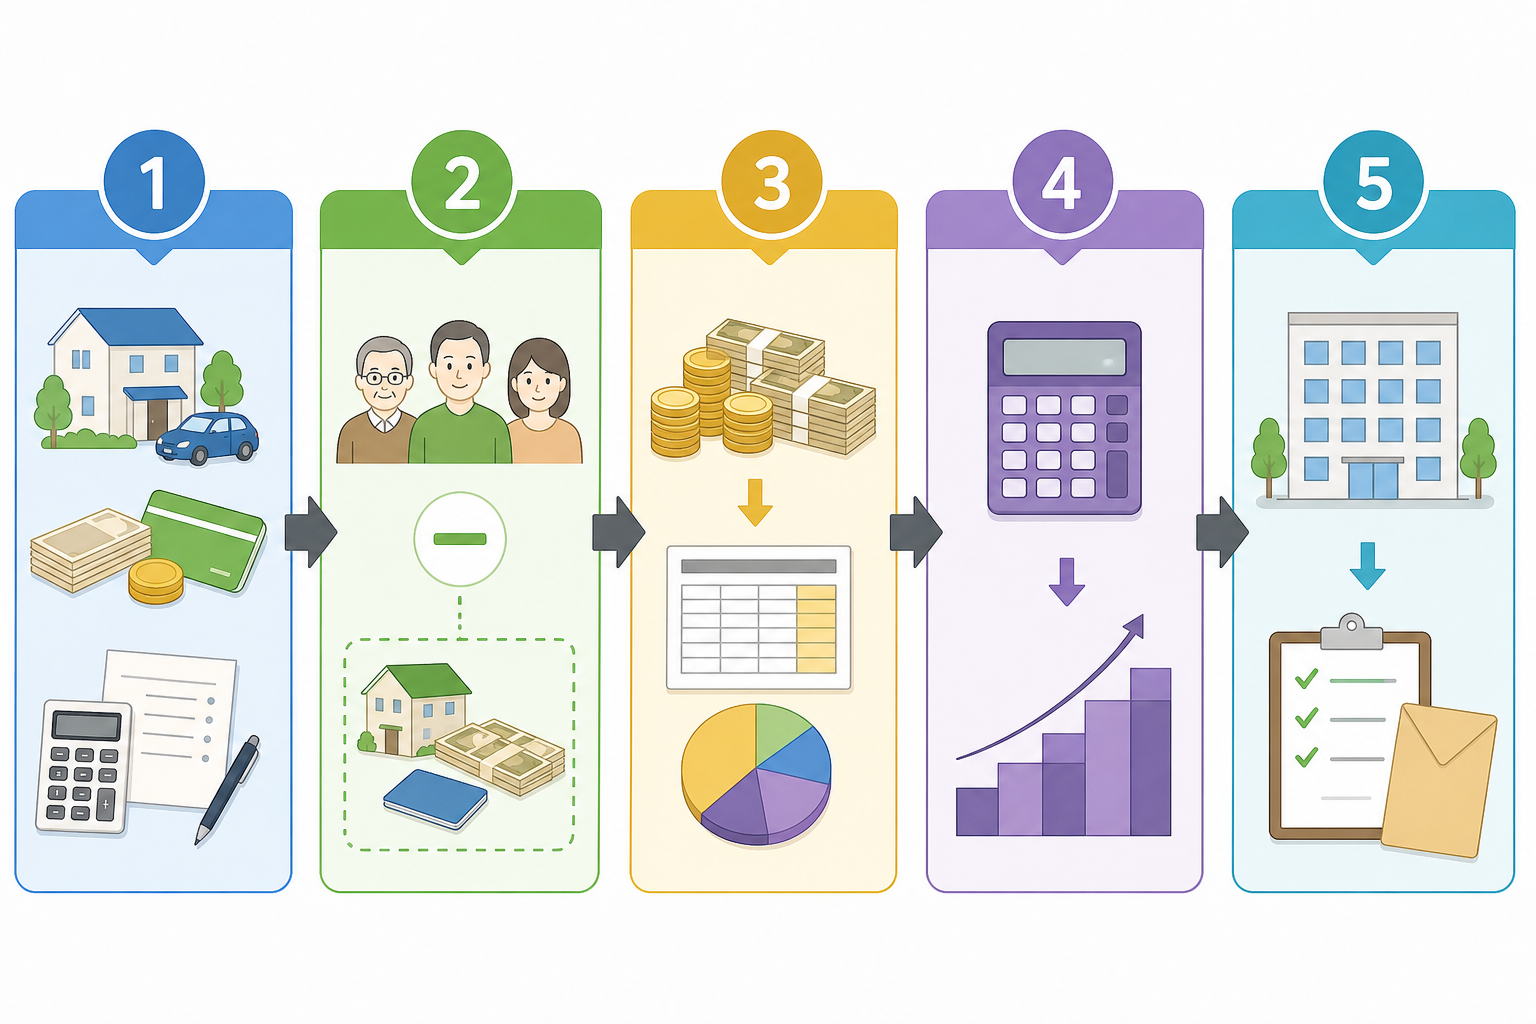
相続税の計算方法は5ステップ|まず全体の流れを把握する
- 遺産総額(課税価格)を計算する:プラスの財産から借金などのマイナスの財産と非課税財産を差し引きます。
- 基礎控除額を引いて課税遺産総額を出す:「3,000万円 + 600万円 × 法定相続人の数」を差し引きます。
- 法定相続分で分けて各人の税額を計算する:いったん法定相続分どおりに分けたものとして、各人の税額を出します。
- 各人の税額を合算して相続税の総額を出す:ステップ3で出した税額を足し合わせます。
- 実際の取得割合で按分し、各種控除を適用する:実際に誰がいくら相続したかに応じて税額を割り振り、配偶者の税額軽減などを差し引きます。
そもそも相続税とは|課税される財産と非課税財産
| 区分 | 具体例 |
|---|---|
| プラスの財産 | 現金・預貯金、土地・建物などの不動産、株式・投資信託、自動車、貴金属、ゴルフ会員権など |
| みなし相続財産 | 死亡保険金、死亡退職金など(被相続人の死亡を原因に受け取るもの) |
| マイナスの財産 | 借入金、未払いの医療費、未払いの税金、預かり敷金など |
| 控除できるもの | 葬式費用(通夜・告別式の費用など) |
死亡保険金と死亡退職金には、それぞれ「500万円 × 法定相続人の数」までの非課税枠が設けられています。例えば相続人が3人なら1,500万円までは非課税となり、これを超えた部分が課税対象に加わります。
- お墓、仏壇、仏具などの祭祀財産(ただし日常礼拝の対象であるもの)
- 国や地方公共団体、特定の公益法人などに寄付した財産
- 前述の生命保険金・死亡退職金の非課税枠内の部分
相続開始前の一定期間内に被相続人から受けた生前贈与は、相続財産に加算してまた計算する場合があります。この加算対象期間は税制改正により段階的に延長されているため、生前贈与があった場合は最新のルールを必ず確認してください。
計算を始める前の準備|必要な書類と財産リスト
- 被相続人の出生から死亡までの連続した戸籍謄本(除籍謄本・改製原戸籍を含む)
- 相続人全員の現在の戸籍謄本
- 被相続人の住民票の除票
- 相続人全員の住民票・印鑑証明書
| 財産の種類 | 必要な資料の例 |
|---|---|
| 預貯金 | 残高証明書(死亡日時点)、通帳、定期預金証書 |
| 不動産 | 固定資産税の納税通知書、登記事項証明書、公図、名寄帳 |
| 株式・投資信託 | 証券会社の残高報告書、配当金通知書 |
| 生命保険 | 保険証券、支払保険金の通知書 |
| 借入金 | 金銭消費貸借契約書、残高証明書 |
不動産の評価は相続税計算の中でも特に難しい部分です。土地は原則として「路線価方式」または「倍率方式」で評価し、建物は固定資産税評価額をそのまま使うのが一般的とされています。路線価は国税庁のホームページで公開されているため、おおよその目安は自分でも確認できます。
残高証明書や名寄帳の取得には日数がかかることがあります。相続税の申告期限は相続開始を知った日の翌日から10ヶ月以内と決まっているため、書類集めは早めに着手することをおすすめします。期限ギリギリになると、特例の適用に必要な遺産分割協議が間に合わないリスクが高まります。
相続税の計算方法を5ステップで詳しく解説
ステップ1:課税価格(遺産総額)を計算する
ステップ2:基礎控除を引いて課税遺産総額を出す
- 基礎控除額 = 3,000万円 + 600万円 × 3人 = 4,800万円
- 課税遺産総額 = 1億円 − 4,800万円 = 5,200万円
ステップ3:法定相続分で分けて各人の税額を計算する
- 配偶者:5,200万円 × 1/2 = 2,600万円
- 子A:5,200万円 × 1/4 = 1,300万円
- 子B:5,200万円 × 1/4 = 1,300万円
| 各人の取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0円 |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
- 配偶者:2,600万円 × 15% − 50万円 = 340万円
- 子A:1,300万円 × 15% − 50万円 = 145万円
- 子B:1,300万円 × 15% − 50万円 = 145万円
ステップ4:各人の税額を合算して相続税の総額を出す
- 相続税の総額 = 340万円 + 145万円 + 145万円 = 630万円
ステップ5:実際の取得割合で按分し、各種控除を適用する
- 配偶者(取得割合1/2):630万円 × 1/2 = 315万円
- 子A(取得割合1/4):630万円 × 1/4 = 157.5万円
- 子B(取得割合1/4):630万円 × 1/4 = 157.5万円
- 配偶者:315万円 → 0円(税額軽減により)
- 子A:157.5万円
- 子B:157.5万円
- 実際の納付総額 = 約315万円
つまずきやすいポイントと対処法
「孫を養子にして相続人を増やせば基礎控除が増える」という話を耳にすることがありますが、養子の数え方には上記の制限があり、無制限に増やすことはできません。さらに孫養子には相続税が2割加算される場合もあるため、安易な節税策には注意が必要です。
- 対処法:おおよその目安は路線価 × 面積で把握しつつ、補正が絡む土地は早めに専門家へ相談する
- 対処法:賃貸している土地・建物は「貸宅地」「貸家建付地」として評価が下がる可能性を確認する
相続税を抑える特例の活用|効率化・応用のコツ
配偶者の税額軽減は強力ですが、配偶者に財産を寄せすぎると、その配偶者が亡くなる「二次相続」で子の負担が重くなることがあります。一次相続と二次相続を通算して考えないと、かえって家族全体の税負担が増えるケースもあるため、長期的な視点が欠かせません。
| 宅地の種類 | 減額割合 | 限度面積 |
|---|---|---|
| 居住用宅地(特定居住用) | 80% | 330㎡ |
| 事業用宅地(特定事業用) | 80% | 400㎡ |
| 貸付事業用宅地 | 50% | 200㎡ |
これらの特例は、適用した結果として相続税が0円になる場合でも、申告そのものは必要とされています。「税額が0だから申告しなくてよい」と誤解して申告を怠ると、特例が使えなくなり本来の税額を請求されるおそれがあります。特例を使うなら必ず期限内に申告する、と覚えておきましょう。
注意点・リスク|申告漏れと期限のペナルティ
- 無申告加算税:申告期限までに申告しなかった場合
- 過少申告加算税:申告額が本来より少なかった場合
- 延滞税:納付が遅れた期間に応じてかかる利息的な税
- 重加算税:財産を意図的に隠すなど悪質と判断された場合
特に重加算税は税率が高く、財産隠しとみなされると重い負担になります。「少額だから」「バレないだろう」という安易な判断は禁物です。判断に迷う財産は、隠すのではなく専門家に相談して正しく申告することが、結果的に最もリスクの低い選択といえます。
- 対処法:分割で納める「延納」や、財産そのもので納める「物納」という制度があるが、いずれも要件と手続きが必要
- 対処法:納税資金が不足しそうな場合は、早めに資金計画を立てる
具体例・ケーススタディ|家族構成で変わる税額
- 基礎控除:3,000万円 + 600万円 × 2人 = 4,200万円
- 課税遺産総額:6,000万円 − 4,200万円 = 1,800万円
- 法定相続分で分割:子1人あたり900万円
- 各人の税額:900万円 × 10% = 90万円
- 相続税の総額:90万円 × 2人 = 180万円
配偶者がすでに亡くなっている「二次相続」では、配偶者の税額軽減が使えないうえ、相続人の数も減って基礎控除が小さくなりがちです。同じ遺産額でも一次相続より負担が重くなりやすい点が、このケースの注意点です。
- 相続税の総額:630万円
- 配偶者の税額軽減を適用した実際の納付額:約315万円
- 自宅土地の評価額:5,000万円 → 1,000万円(4,000万円減額)
- 課税価格:1億円 − 4,000万円 = 6,000万円
- 基礎控除:4,800万円
- 課税遺産総額:6,000万円 − 4,800万円 = 1,200万円
よくある質問
本記事は2026年6月19日時点の一般的な情報をまとめたものであり、個別の税額や手続きを保証するものではありません。税制は改正される場合があるため、実際の申告にあたっては国税庁の最新情報を確認し、専門家の助言を受けることをおすすめします。
最終確認日:2026年6月19日