結論:数次相続は「4つの期限」を一次・二次に分けて把握することから始まります
| 項目 | 数次相続 | 代襲相続 |
|---|---|---|
| 亡くなる順番 | 被相続人の死亡「後」に相続人が死亡 | 被相続人より「先」に相続人が死亡 |
| 引き継ぐ人 | 亡くなった相続人の相続人(配偶者を含む) | 子や甥・姪などの直系卑属 |
| 配偶者の関与 | 亡くなった相続人の配偶者も協議に加わる | 配偶者は代襲相続人にならない |
数次相続の4つの期限カレンダー:一次・二次で別々に走る期限を1枚に統合
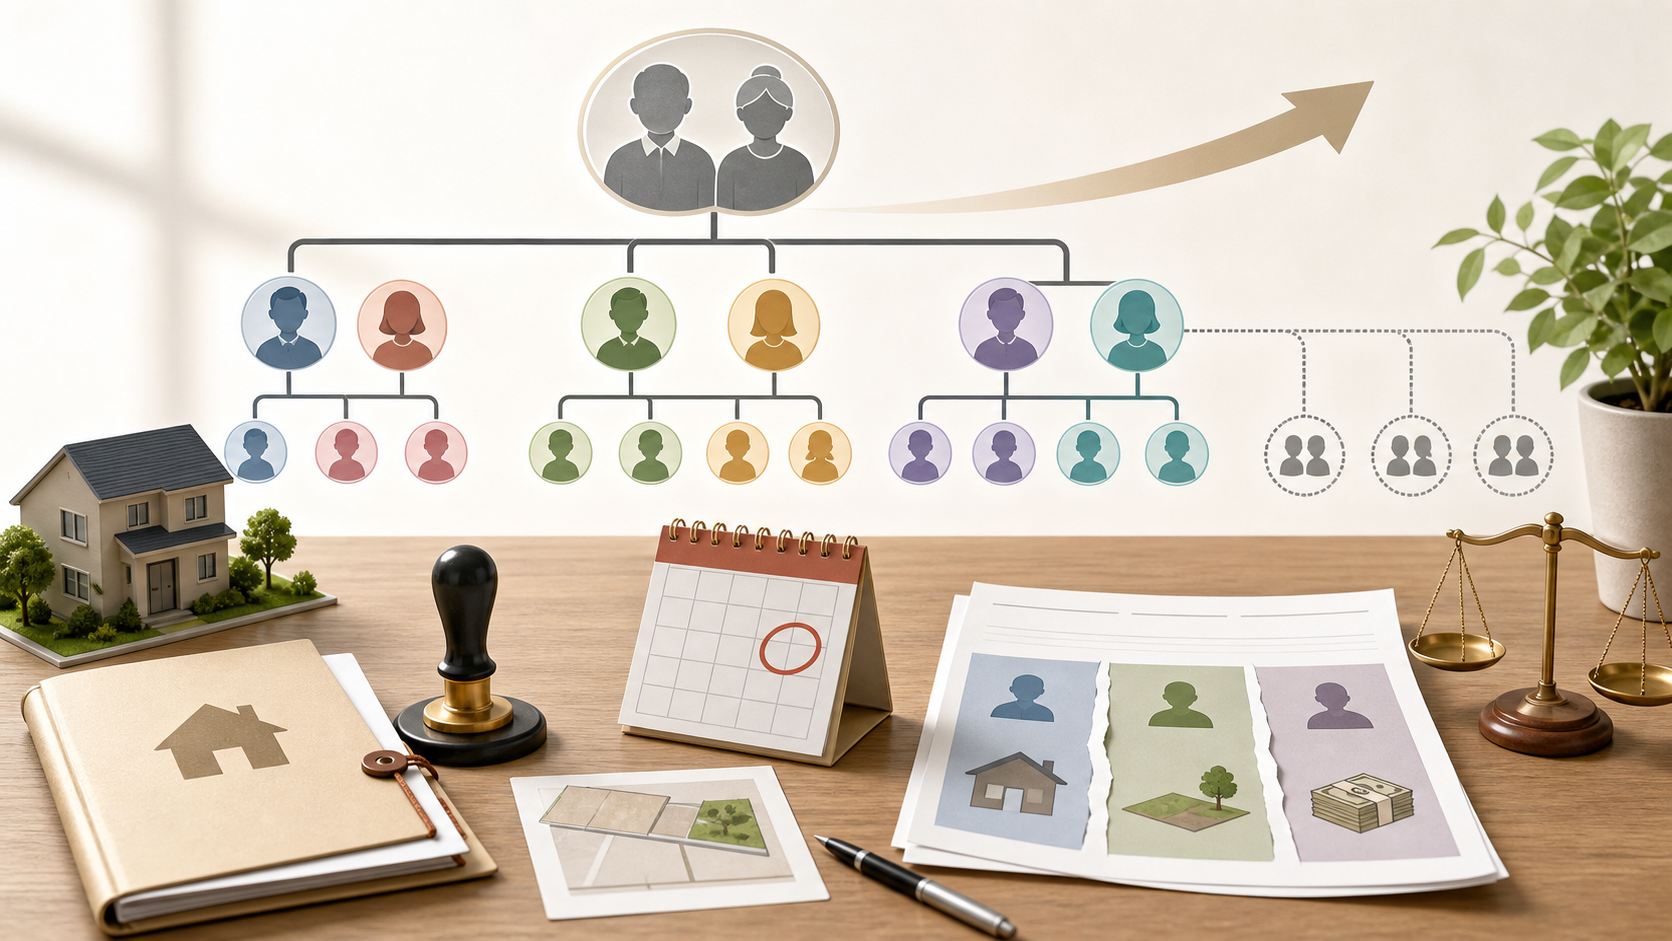
| 期限 | 法的根拠 | 起算点 | 期間 | 一次・二次で別々に走るか | 守れない場合 | 救済・延命手段 |
|---|---|---|---|---|---|---|
| 相続放棄 | 民法915条・916条/最判令和元年8月9日 | 再転相続では「一次相続の相続人としての地位を承継した事実を知った時」 | 3ヶ月 | それぞれ走る。ただし二次のみ放棄し一次を承認することはできないとされる | 単純承認とみなされ借金も承継 | 家庭裁判所への熟慮期間伸長の申立て |
| 相続税の申告・納付 | 相続税法27条2項 | 二次相続の被相続人にかかる分は「二次相続の開始を知った日の翌日」。他の相続人は原則どおり | 10ヶ月 | 承継した人の分だけ延長。他の相続人の期限は延びない | 無申告加算税・延滞税 | 未分割申告+「申告期限後3年以内の分割見込書」 |
| 相続登記の申請義務 | 不動産登記法76条の2 | 不動産の取得を知った日(2024年4月1日前の相続は2027年3月31日が期限) | 3年 | 一次・二次それぞれに義務が発生 | 10万円以下の過料の対象 | 相続人申告登記(単独で申出可)。ただし遺産分割成立後は別途登記義務が残る |
| 特別受益・寄与分の主張 | 民法904条の3 | 各相続の開始時(施行日前の相続は2028年3月31日) | 10年 | 一次・二次それぞれ | 法定相続分での分割に固定される | 期間経過前に家庭裁判所へ遺産分割を請求 |
| あなたの状況 | 相続登記(2027年3月31日) | 特別受益・寄与分(2028年3月31日) |
|---|---|---|
| 父の死亡が2024年4月1日より前(祖父名義の実家を含む) | 残り約7ヶ月 | 残り約1年7ヶ月 |
| 父の死亡が2024年4月1日以降 | 取得を知った日から3年 | 相続開始から10年 |
4つの期限のうち、放棄3ヶ月と申告10ヶ月は「知った時」から個別に走るため人によって残り時間が異なります。一方で登記2027年3月31日・特別受益等2028年3月31日は暦日で固定されており、誰にとっても同じ日に到来します。まず固定期限を家族で共有してください。
数次相続の相続放棄:熟慮期間の起算点と「放棄の順序」で結果が変わる
| やりたいこと | 順序と可否の目安 |
|---|---|
| 祖父母の借金だけ放棄し、親の財産は相続する | 可能とされる。先に祖父母の相続について家庭裁判所へ放棄を申述する |
| 祖父母・親のどちらにも関わりたくない | 親の相続を放棄すれば、祖父母の相続の選択権ごと失うため関与しない結果になるとされる |
| 親の相続を放棄した後で、祖父母の相続だけ承認する | できないと解されている。親の放棄と同時に祖父母の相続を選ぶ地位も失う |
- 戸籍を集め、自分がどの相続の相続人(または再転相続人)に当たるかを確定する
- 信用情報機関(CIC・JICC・全国銀行個人信用情報センター)への開示請求などで負債の全体像を調査する
- 財産に手を付けないまま、家庭裁判所へ相続放棄を申述する
相続放棄は受理されると原則として撤回できないとされています。プラスの財産の見落としがないか、放棄の順序が正しいか、申述前に専門家へ確認しましょう。
亡父・亡祖父名義の不動産をどう探すか:所有不動産記録証明制度(2026年2月2日運用開始)
- 検索条件の氏名・住所が登記簿上の記載と一致しない不動産は抽出されません。旧姓のまま登記されている、転居前の住所で登記されている、氏名の漢字表記が異なるといったケースでは漏れが生じます。長年放置された数次相続ほど、登記簿の住所が古いまま残っている可能性が高い点に注意が必要です。
- 共有持分や、そもそも登記されていない不動産(未登記家屋など)の扱いは証明書だけでは判断しきれません。
- 一次相続・二次相続それぞれの被相続人について、所有不動産記録証明書を請求する
- 判明した不動産の所在地の市区町村で名寄帳を取得し、未登記家屋や固定資産税の課税対象を突き合わせる
- 旧住所・旧姓が判明した場合は、その情報でも再度請求を検討する
- 見つかった不動産ごとに登記事項証明書を取得し、名義が誰のままか(祖父か、父か)を確認する
戸籍収集は本当に楽になったのか:広域交付の対象外に注意
| 対象外のもの | 数次相続で問題になる場面 |
|---|---|
| 傍系(兄弟姉妹・甥・姪)の戸籍 | 祖父の相続で父の兄弟姉妹、その死亡後は甥・姪まで相続人になるケース |
| 戸籍の附票 | 相続人の現住所を調べて連絡を取る場面、登記簿上の住所と現住所をつなぐ場面 |
| コンピュータ化されていない紙の戸籍・除籍 | 明治・大正生まれの世代までさかのぼる場面 |
| 郵送請求・代理人請求 | 遠方に住んでいて窓口に行けない場面、専門家に委任する場面 |
広域交付は窓口で本人が請求する必要があり、その場で発行されないこともあります。戸籍収集は「思ったより早い部分」と「従来どおり時間がかかる部分」が混在すると考え、傍系が絡む案件は早めに専門家へ委任する判断も有効です。
数次相続の遺産分割協議書:書き方と記載例
- 冒頭に一次・二次の被相続人を併記する: 「被相続人 甲野太郎(令和○年○月○日死亡)の遺産について」と特定したうえで、二次相続の被相続人を明示します。
- 二次相続の被相続人は「被相続人兼相続人」と書く: 父の協議書において、父の相続人でありながら自身も亡くなっている母は「相続人兼被相続人 甲野花子」と記載します。
- 署名者の肩書に承継関係を書く: 母の地位を引き継いだ子は「相続人兼相続人甲野花子の相続人 甲野一郎」のように、どの立場で署名しているかを明記します。
| 方式 | 向いているケース | 留意点 |
|---|---|---|
| 一次・二次で協議書を分ける | 財産の帰属を相続ごとに明確にしたい、相続税申告で一次・二次を区別したい | 通数と押印回数が増える |
| 1通にまとめる | 相続人が同じで財産も少ない | 誰がどの立場で署名しているか不明確だと登記で補正になりやすい |
| 最終的な結果のみを記載する | 中間の相続を経て最終取得者に直接移転登記したい | 平成29年3月30日法務省民二第237号を前提とする書き方。司法書士に事前確認が望ましい |
その相続登記、1件でまとめられるか:判定チャートと登録免許税の差
| 申請方法 | 登録免許税 | 差額 |
|---|---|---|
| 1件申請(中間省略・直接移転) | 4万円(1,000万円×0.4%) | — |
| 2件申請(中間の共有登記を経由) | 8万円(4万円×2回) | +4万円 |
判定チャートは一般的な整理です。実際の可否は登記原因証明情報の書き方や協議書の文言に左右されます。申請前に司法書士へ協議書案を見せて確認することを強くおすすめします。
相続税:一次相続で母にいくら寄せるのが最も安いか
| 項目 | 設定 |
|---|---|
| 父の遺産 | 6,000万円 |
| 母の固有財産 | 2,000万円 |
| 相続人 | 母+子2人(二次相続は子2人) |
| 一次の基礎控除 | 3,000万+600万×3人=4,800万円 |
| 二次の基礎控除 | 3,000万+600万×2人=4,200万円 |
| 経過年数 | 父の死亡1年後に母が死亡(E=1、控除は90%が残る) |
| 項目 | A:母0(子2人へ全額) | B:母1/2(3,000万) | C:母が全額(6,000万) |
|---|---|---|---|
| ①一次相続の相続税 | 子2人で負担 | 母の分は税額軽減で0 | 母の分は税額軽減で0 |
| ②二次相続の課税価格 | 母の固有2,000万のみ | 2,000万+3,000万=5,000万 | 2,000万+6,000万=8,000万 |
| ③二次相続の相続税 | 基礎控除4,200万以下で0 | 課税対象800万に対して発生 | 課税対象3,800万に対して発生 |
| ④相次相続控除(E=1) | 適用余地なし | 母が納めた税額に応じ90%分を控除 | 母が納めた税額に応じ90%分を控除 |
| ⑤合計税負担の傾向 | 一次で確定・二次はゼロ | 一次を軽くしつつ二次も基礎控除内に近づく | 一次はほぼゼロだが二次で跳ねる |
- 配偶者の税額軽減をフルに使う(パターンC)=合計最安、とは限りません。母に寄せた分は母の固有財産と合算されて二次相続の課税対象になり、しかも二次は基礎控除が600万円分小さくなります。
- 最適な配分は経過年数Eによって動きます。E=1なら相次相続控除が90%残るため母に寄せる不利が和らぎますが、E=5では50%、E=9では10%しか残らず、母に寄せるほど不利になります。放置年数が長い数次相続ほど、この点は重い意味を持ちます。
- 一次相続の基礎控除は、数次相続になっても増えません。一次相続開始時点の法定相続人の数(この例では3人)で計算し、その後に協議の参加者が増えても変わりません。
上記の税額は制度の考え方を示すための概算であり、実際の税額は財産の内訳・小規模宅地等の特例の適用・債務控除などで大きく変わります。配分の意思決定の前に、必ず税理士に一次・二次を通した試算を依頼してください。
数次相続の手続き7ステップと難易度チェック
- 戸籍を収集して一次・二次すべての相続人を確定する: 直系は広域交付、傍系は本籍地への請求で集めます。
- 所有不動産記録証明書と名寄帳で不動産を洗い出す: 他県の不動産の見落としを防ぎます。
- 相続関係説明図を作成する: 「一次相続の相続人としての地位」を誰が引き継いだかが一目で分かるように書きます。
- 財産と負債を調査する: 預貯金は残高証明書、借金は信用情報機関(CIC・JICC・全国銀行個人信用情報センター)への開示請求で確認します。放棄を検討する場合はこの調査を最優先で行います。
- 4つの期限を一次・二次それぞれについて逆算する: 残り時間の短い順に段取りを組みます。
- 遺産分割協議を行い、協議書を作成する: 前掲の記載例に従い、立場を明記します。
- 相続登記を申請し、必要なら相続税を申告する: 1件申請の可否を司法書士に確認し、税務は税理士に一次・二次を通して依頼します。
- 相続人が5人以上いる、または正確に把握できていない
- 面識のない相続人や連絡の取れない相続人がいる
- 実家などの不動産が親より前の世代(祖父母など)の名義のままになっている
- 遺産総額が相続税の基礎控除(3,000万円+600万円×法定相続人の数)を超えそう
- 相続人の中に認知症の方・未成年者・行方不明者がいる
- 亡くなった方に借金や保証債務がある可能性を否定できない
| 該当数 | 難易度 | 対応の目安 |
|---|---|---|
| 0〜1個 | 低 | 戸籍収集から自分で進められる可能性があります |
| 2〜3個 | 中 | 登記は司法書士、税務は税理士など部分的な依頼を検討 |
| 4個以上 | 高 | 早期に税理士・司法書士・弁護士への相談を推奨 |
ケース別の対処法:よくある4つのパターン
やってはいけないNG対応5つ
- とりあえず放置する: 相続人が増えるだけでなく、相次相続控除が1年ごとに10%目減りし、2027年・2028年の経過措置期限にも近づきます。
- 安易に法定相続分で共有登記する: 売却や活用に共有者全員の同意が必要になり、次の相続で持分がさらに細分化します。共有は問題の先送りです。
- 一部の相続人だけで遺産分割を済ませる: 全員が参加しない協議は無効とされ、登記や税務申告のやり直しにつながります。
- 相続財産に手を付けてから放棄を考える: 預貯金の解約・費消や形見分けの範囲を超える遺品の売却は単純承認とみなされるおそれがあり、放棄が認められなくなる可能性があります。
- 相続人申告登記で終わったつもりになる: 過料は避けられますが、遺産分割成立後は別途登記義務が残るとされています。
「他の相続人が動いてくれないから自分も動けない」という場合でも、相続人申告登記や家庭裁判所への遺産分割調停の申立てなど、1人でも取れる手段はあります。何もしないことが最大のリスクです。
予防・再発防止:次の世代に問題を残さない
専門家の使い分け
| 相談先 | 主な依頼内容 |
|---|---|
| 司法書士 | 相続登記(1件申請の可否判断)、法定相続情報一覧図、相続放棄の書類作成支援 |
| 税理士 | 相続税申告、相次相続控除、一次・二次を通した配分の試算、財産評価 |
| 弁護士 | 相続人間に争いがある場合の交渉・調停・審判、再転相続の放棄判断 |
| 行政書士 | 戸籍収集の支援、遺産分割協議書の作成 |
制度の詳細は、法務省「相続登記の申請義務化に関するQ&A」、法務局「所有不動産記録証明制度」、国税庁タックスアンサー(No.4205 相続税の申告と納税、No.4168 相次相続控除)で確認できます。改正が続く分野のため、必ず最新の公的情報に当たってください。
まとめ:数次相続は「残り時間の短い期限」から手を付ける
関連記事
次に読むと、この記事の判断がしやすくなります。
- 相続税対策はいつから始める?|実家相続で損しない王道とNG対応
- 【2026最新】遺産分割のやり方7ステップ|実家相続でもめない進め方
- 【2026年版】実家を売却する方法6ステップ|相続・税金で損しない手順
よくある質問
※最終確認日:2026年8月25日