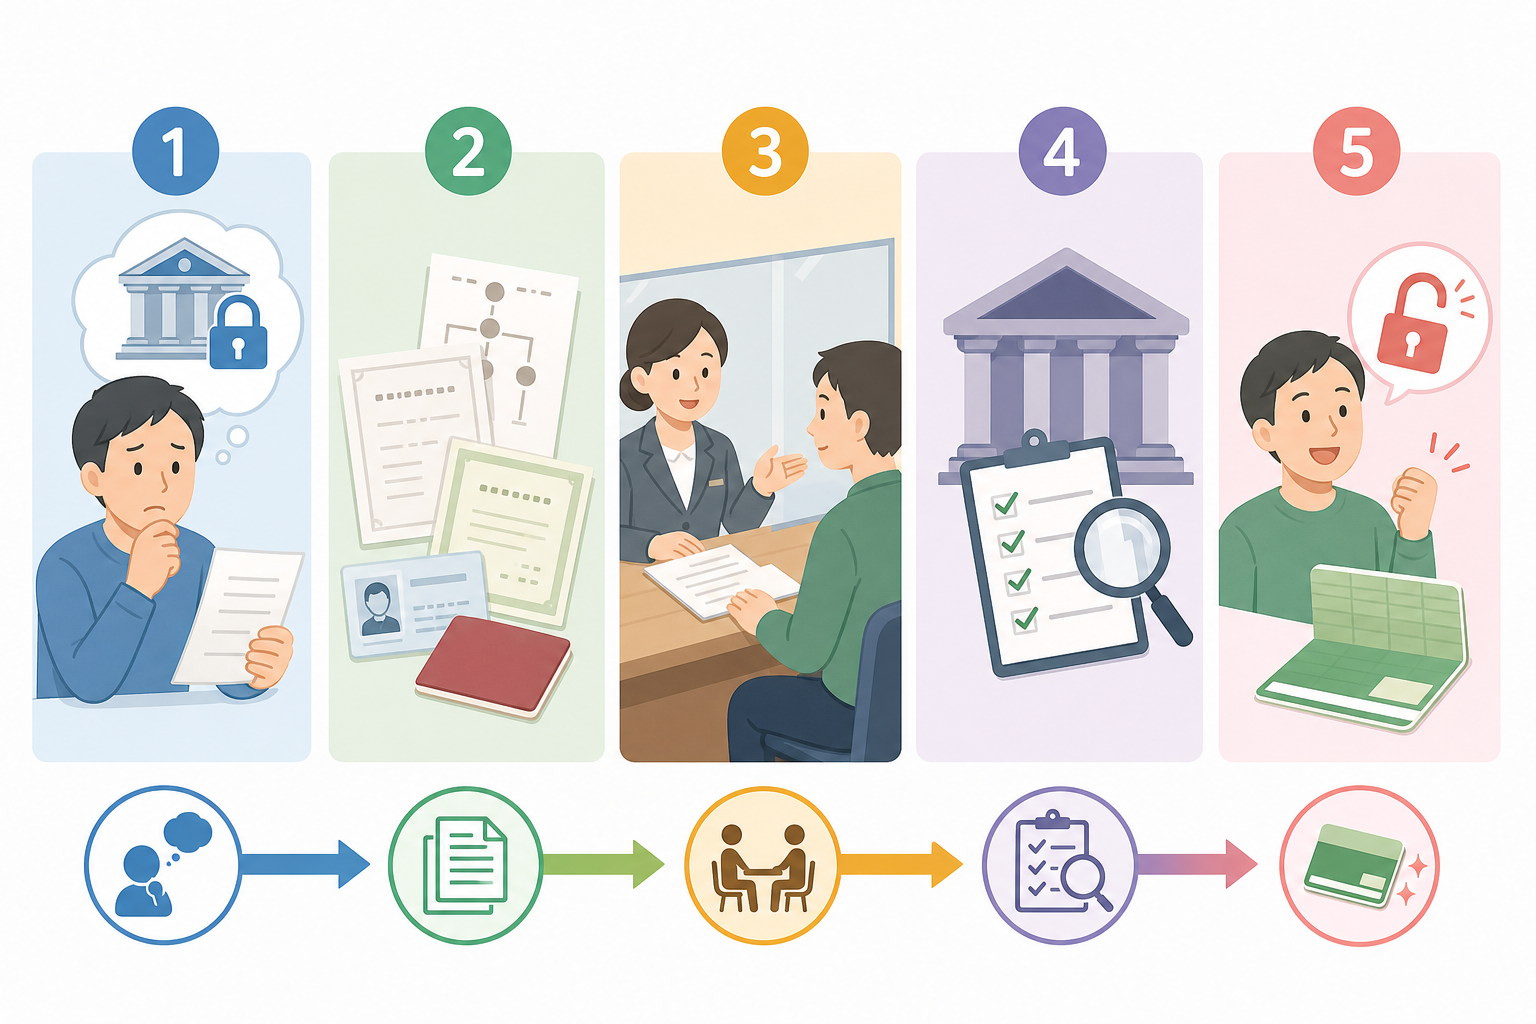
- 凍結解除までの5ステップと、それぞれの目安期間
- ケース別(遺言あり/なし/相続人が多い)の必要書類
- 葬儀費用をすぐ確保する「仮払い制度」の使い方と上限額
- 差し戻しを防ぐチェックリストと、やってはいけないこと
預金の相続手続は金融機関ごとに書式や運用が異なり、税制・法律も改正されることがあります。本記事は2026年6月時点の一般的な情報であり、個別の判断は金融機関の窓口や税理士・司法書士などの専門家にご確認ください。
結論:凍結解除は「5ステップ」で進められます
| ステップ | やること | 目安期間 |
|---|---|---|
| ① 死亡の届出・連絡 | 役所へ死亡届、銀行へ死亡の連絡 | 死亡後7日以内(死亡届) |
| ② 相続人・遺産の確定 | 遺言書の有無確認、相続人調査、残高把握 | 数日〜数週間 |
| ③ 必要書類の収集 | 戸籍一式・印鑑証明・遺産分割協議書など | 1〜3週間 |
| ④ 銀行へ申請 | 相続届の提出、書類審査 | 提出後1〜2週間 |
| ⑤ 払戻し・名義変更 | 指定口座へ入金、または名義変更 | 審査完了後数日 |
そもそも「口座凍結」とは?なぜ引き出せなくなるのか
- 預金の引き出し・振込ができなくなる
- 公共料金・家賃・クレジットカードなどの自動引き落としが止まる
- 年金など、その口座への入金の取扱いに確認が必要になる
- 貸金庫の開扉にも相続手続が求められる場合がある
銀行は役所から自動的に死亡情報を受け取るわけではありません。多くの場合、遺族からの連絡や新聞のお悔やみ欄などをきっかけに死亡を把握し、凍結するとされています。つまり「連絡しなければ凍結されない」のではなく、把握された時点で凍結されると理解しておくのが安全です。
| 凍結の理由 | 主な背景 | 解除の方向性 |
|---|---|---|
| 名義人の死亡(相続) | 相続財産の保全 | 相続手続で解除 |
| 差押え | 税金滞納・債務の強制執行 | 滞納解消・債務整理が必要 |
| 犯罪利用の疑い | 振り込め詐欺・マネロン対策 | 銀行・警察への説明・調査 |
| 長期間の未使用 | 休眠預金等活用法(10年) | 本人確認で払戻し可能 |
「凍結される前に引き出してしまえばよい」と考える方がいますが、相続放棄を予定している場合などに故人の預金を使うと、「単純承認(相続を認めたとみなされる)」と判断され、借金まで引き継ぐ結果になりかねません。安易な引き出しはリスクがあると覚えておいてください。
始める前の準備・必要なもの(書類チェックリスト)
| 書類 | 主な役割 | 取得先 |
|---|---|---|
| 被相続人の出生〜死亡までの戸籍(除籍・改製原戸籍含む) | 相続人を確定する | 本籍地の市区町村 |
| 相続人全員の現在戸籍 | 相続人の生存・続柄確認 | 各相続人の本籍地 |
| 相続人全員の印鑑証明書 | 遺産分割の意思確認 | 住所地の市区町村 |
| 遺産分割協議書 | 分け方の合意の証明 | 相続人が作成 |
| 遺言書(+検認済証明書など) | 遺言に沿った払戻し | 自宅・公証役場・法務局 |
| 銀行所定の相続届 | 払戻し・名義変更の申請 | 各金融機関 |
| 通帳・キャッシュカード・証書 | 口座の特定 | 故人の保管物 |
自筆証書遺言が見つかった場合、原則として家庭裁判所での「検認」が必要とされています(法務局の保管制度を利用していた自筆証書遺言は検認不要)。封がされた遺言書をその場で開封すると過料の対象になり得るため、開けずに保管してください。公正証書遺言は検認不要です。
- 故人名義の口座・通帳・証書をすべてリストアップする
- 各銀行の相続手続窓口(専用ダイヤル)に必要書類を確認する
- 相続人全員に連絡を取り、協力をお願いしておく
- 印鑑証明・戸籍は予備を含めて多めに取得する
凍結解除の手順を順番に詳しく解説(5ステップ)
連絡時に「相続手続に必要な書類の一覧」と「現在の残高証明書の取得方法」を確認しておくと、後の戸籍収集や相続税の計算がスムーズになります。残高証明書は相続開始日(死亡日)時点の残高で発行してもらうのがポイントです。
- 各銀行へ死亡を連絡し、相続届と案内を受け取る
- 遺言書の有無を確認し、相続人・残高を確定する
- 戸籍・印鑑証明・遺産分割協議書(または遺言書)を集める
- 相続届に署名・実印で記入し、書類一式を提出する
- 審査後、払戻しまたは名義変更を受けて完了
つまずきやすいポイントと対処法
| つまずき | 何が起きるか | 対処法 |
|---|---|---|
| 戸籍が途中で抜けている | 相続人を確定できず差し戻し | 出生〜死亡まで連続させる/法定相続情報を活用 |
| 相続人の一人が非協力 | 協議書に押印が集まらない | 仮払い制度の活用、最終的に調停も検討 |
| 印鑑証明の期限切れ | 受付不可 | 発行後3〜6か月以内のものを用意(各行確認) |
| 残高が少額のはずが手続き煩雑 | 時間と手間がかさむ | 簡易な相続手続の有無を窓口で確認 |
| 相続人に認知症の人がいる | 有効な意思表示ができない | 成年後見制度の利用を検討 |
相続人の中に認知症などで判断能力が十分でない方がいる場合、その方が単独で遺産分割協議書に押印しても無効とされる可能性があります。安易に署名を求めず、成年後見制度の利用が必要かどうかを専門家に相談してください。手続きを急ぐあまり無理に進めると、後で協議全体がやり直しになるおそれがあります。
効率化・応用のコツ(仮払い制度と一覧図の活用)
民法第909条の2では、遺産分割前の預貯金債権について、相続人が単独で権利行使できる金額の基準が定められており、その上限額は法務省令で1金融機関あたり150万円とされています。
- 計算:600万円 × 1/3 × 1/4 = 50万円
- 150万円の上限内なので、子は単独で50万円まで引き出せる
仮払いで引き出した分は、最終的な遺産分割で「その相続人が受け取った財産」として精算されるのが原則です。引き出して終わりではなく、後の分割で調整される点を理解しておくと、相続人間の誤解を防げます。
- 急ぎの現金は「仮払い制度」で先に確保する
- 口座が複数あるなら「法定相続情報一覧図」で戸籍を一本化する
- 各銀行へは同時並行で申請し、待ち時間を重ねる
- 印鑑証明・戸籍は予備を多めに取り、再取得の往復を減らす
- 手続きが複雑なら、司法書士に「預貯金の相続手続」だけ依頼する手もある
注意点・リスク(やってはいけないこと)
相続放棄は、原則として「自己のために相続の開始があったことを知った時から3か月以内」に家庭裁判所へ申述する必要があるとされています。預金に手をつけてよいか迷う場合は、この期間内に弁護士・司法書士へ相談してください。判断を誤ると、借金まで背負う結果になりかねません。
| リスク | 内容 |
|---|---|
| 自動引き落としの停止 | 公共料金やローンが未払いになり延滞扱いになる |
| 名義変更漏れ | 他の口座・証券・不動産の手続きを忘れる |
| 連年の贈与とみなされる誤解 | 引き出した現金の扱いで税務上の確認が必要な場合 |
| 相続人の把握漏れ | 前妻の子・認知した子などが後から判明する |
具体例・ケーススタディ
- 進め方:戸籍で相続人(配偶者・子2人)を確定 → 3人で分け方を協議 → 遺産分割協議書に3人が実印を押印 → 各銀行へ相続届を提出
- ポイント:子が遠方に住んでいる場合は、協議書を郵送でやり取りし、印鑑証明を添えてもらう
- 注意:一人でも押印が遅れると全体が止まるため、早めに全員へ依頼する
- 進め方:公正証書遺言を用意 → 銀行所定の相続届に遺言内容を反映 → 故人の死亡が分かる戸籍・受遺者の本人確認書類などを添付 → 提出
- ポイント:公正証書遺言は検認が不要なため、自筆証書遺言より手続きが早い傾向
- 注意:遺言の内容が一部の相続人の遺留分を侵害している場合、別途トラブルになり得る
- 進め方:戸籍を広範囲にたどって相続人全員を確定 → 全員から遺産分割協議書への押印と印鑑証明を集める
- ポイント:相続人が多いほど戸籍も膨大になるため、法定相続情報一覧図の活用効果が大きい
- 注意:疎遠な相続人がいると合意形成に時間がかかる。難航する場合は専門家に取りまとめを依頼
よくある質問
本記事は2026年6月時点の一般的な情報をまとめたものです。法令・税制や金融機関の運用は変更される可能性があります。実際の手続きにあたっては、各金融機関および専門家に最新の情報をご確認ください。